
Financije
76 posto mladih ponavlja lozinke, a 67 posto riskira na Wi-Fiju
21. listopada 2026.
Tamara Perko
foto
Novo istraživanje HUB-a otkriva kako mladi Hrvati upravljaju novcem, koliko štede i ulažu te zašto njihove digitalne navike zabrinjavaju
Mladi u Hrvatskoj aktivno upravljaju svojim novcem i brzo prihvaćaju nove digitalne alate, no postoji prostor za jačanje financijskog planiranja i sigurnosnih navika. Pokazalo je to novo istraživanje Hrvatske udruge banaka (HUB), predstavljeno na Financijskom forumu mladih 'Budimo realni', koji je HUB organizirao u suradnji sa Sveučilištem Algebra Bernays.
Istraživanje je provedeno u rujnu 2026. na uzorku od 503 ispitanika u dobi od 18 do 35 godina, reprezentativnom prema dobi, spolu i regiji. Obuhvatilo je njihove navike upravljanja novcem, štednje i ulaganja, korištenje digitalnih financijskih usluga te odnos prema kibernetičkoj sigurnosti i umjetnoj inteligenciji.
Rezultati pokazuju da mladi više vjeruju vlastitoj sposobnosti upravljanja novcem nego svojem financijskom znanju. Dok 37 posto ispitanika svoje znanje o financijama procjenjuje dobrim ili izvrsnim, polovica smatra da dobro ili izvrsno upravlja osobnim financijama. Mjesečne troškove sustavno prati 45 posto mladih, putem aplikacije ili ručno, dok ih 42 posto prati povremeno, bez sustavne metode.
Samo 35 ima definiran cilj štednje
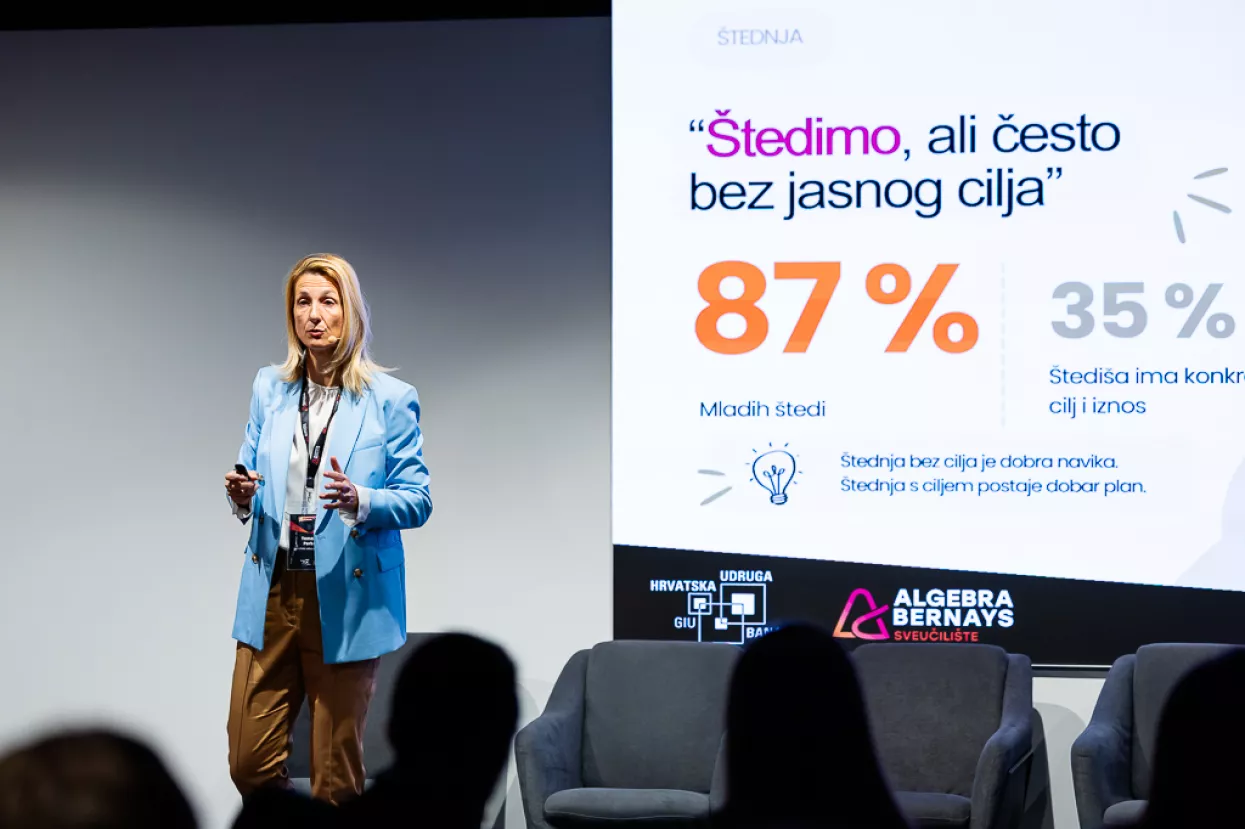
Čak 87 posto ispitanika odvaja dio prihoda ili džeparca. Ipak, među onima koji štede samo 35 posto ima konkretno definiran cilj i iznos koji želi prikupiti, dok polovica ima tek opću ideju za što štedi.
Premale prihode kao prepreku financijskom planiranju navodi 44 posto mladih. Među ispitanicima koji smatraju da još nije pravi trenutak za planiranje najčešći je stav da će ono postati važno kada prihodi budu veći ili stabilniji. Istodobno, 44 posto mladih navodi da je samostalno ulagalo, a 12 posto ulaže u zlato.
Financijske sadržaje na društvenim mrežama prati 62 posto ispitanika, a među njima je gotovo polovica barem jednom donijela financijsku odluku potaknutu takvim sadržajem.
Unatoč tom utjecaju, prema financijskim influencerima prevladava oprez. Neki oblik skepticizma izražava 57 posto ispitanika, dok ih samo četiri posto smatra pouzdanim izvorom financijskih informacija.
Rizične sigurnosne navike
Brzo se prihvaćaju i alati umjetne inteligencije, koje je za financijske teme već koristilo 64 posto mladih. Najčešće ih upotrebljavaju za usporedbu cijena i ponuda, objašnjavanje financijskih pojmova te pomoć pri odlukama o kupnji, kreditu ili ratama. Istodobno, samo 14 posto smatra da su njihovi podaci sigurni kada ih unose u AI alate, što upućuje na raskorak između korištenja novih tehnologija i povjerenja u njihovu sigurnost.
Mobilno bankarstvo svakodnevno ili nekoliko puta tjedno koristi 72 posto ispitanika. No rašireno korištenje digitalnih usluga prate i rizične sigurnosne navike.
Istu ili sličnu lozinku za više internetskih servisa barem ponekad koristi 76 posto mladih, a 67 posto koristi javni Wi-Fi bez dodatne zaštite. Nadalje, 63 posto barem ponekad aplikacijama odobrava pristup lokaciji ili kontaktima i kada to nije nužno, dok 46 posto barem povremeno preuzima aplikacije ili igre izvan službenih trgovina.
U slučaju problema većina ipak zna kako bi reagirala. Ako bi primijetili nepoznatu transakciju ili posumnjali da im je netko pristupio računu, 70 posto ispitanika blokiralo bi karticu ili račun. Svaki deseti priznaje da ne zna što bi trebao učiniti.
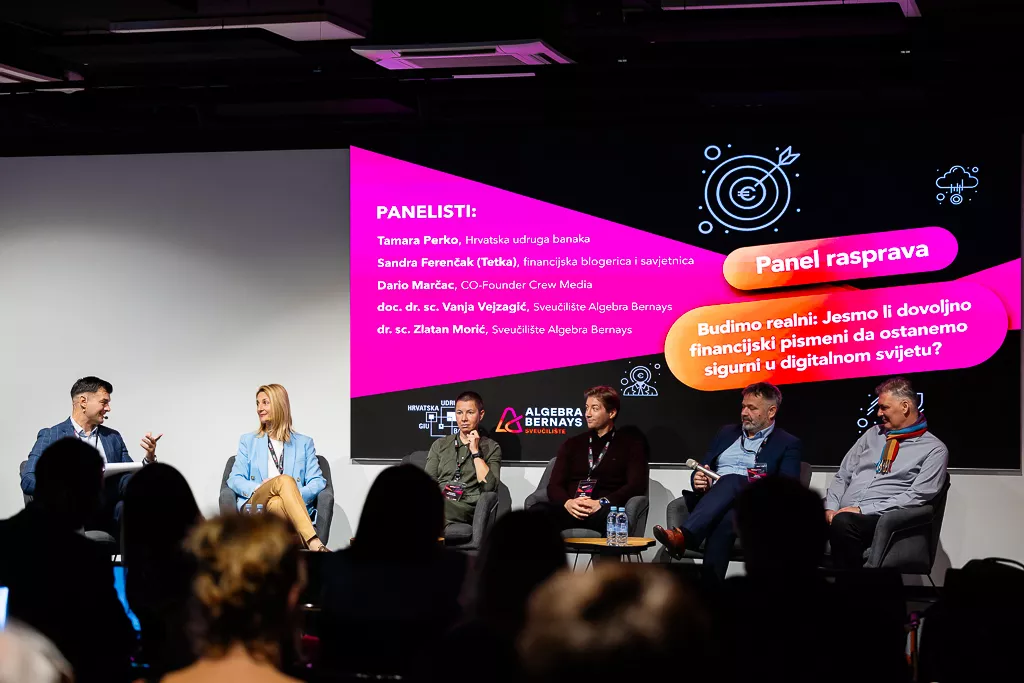
Panel o financijskoj pismenosti
Dobre odluke trebaju postati navika
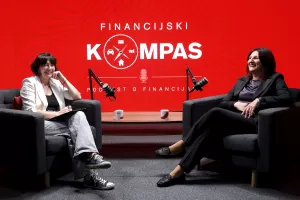
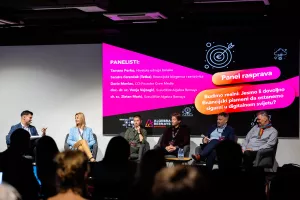
O rezultatima istraživanja i izazovima financijskog obrazovanja mladih na panelu su razgovarali direktorica Hrvatske udruge banaka (HUB) Tamara Perko, financijska blogerica Sandra Ferenčak, osnivač influencerske platforme Crew Dario Marčac te profesori Sveučilišta Algebra Bernays Vanja Vejzagić i Zlatan Morić. U središtu rasprave bili su razvoj praktičnih znanja, rano stvaranje financijskih navika te kritički odnos prema informacijama i ponudama u digitalnom okruženju.
Perko je istaknula da se mladi s novcem snalaze, ali da bi voljela da se pritom više oslanjaju na znanje. Upravljanje osobnim financijama, naglasila je, uključuje i pripremu za nepredviđene situacije. Već jednostavno vođenje evidencije troškova može pokazati koliko novca odlazi na pojedine kategorije potrošnje, često i bez svijesti o ukupnom iznosu.
Upozorila je i da o mirovini razmišlja malo mladih te naglasila važnost edukacije kroz digitalne kanale kojima se oni svakodnevno koriste.
- Financijska pismenost zato danas ne podrazumijeva samo razumijevanje novca, nego i sposobnost provjere informacija, procjene rizika i zaštite osobnih i financijskih podataka. Cilj nam je mladima pomoći da dobre financijske odluke postanu navika što ranije u životu - poručila je Perko.
Zlato nije idealna investicija za mlade
Ferenčak je naglasila važnost ranog početka štednje i upozorila da odgađanje ima svoju cijenu. Posebno se osvrnula na obećanja o brzoj zaradi, koja bi, istaknula je, trebala biti znak za uzbunu. Mladima je preporučila praćenje više pouzdanih izvora, provjeravanje informacija i više kritičkog razmišljanja prije donošenja financijskih odluka.
Govoreći o ulaganju u zlato, iznijela je stav da ono nije idealna investicija za mlade te ga opisala kao imovinu koju treba promatrati kroz vrlo dugoročan, pa i međugeneracijski horizont.
Marčac je upozorio da društvene mreže mogu stvoriti nerealna očekivanja o zaradi i uspjehu, osobito među tinejdžerima. Iza privlačnih objava stoje ljudi koji se profesionalno bave stvaranjem sadržaja ili tome teže, a prikazani način života ne mora odražavati njihovo stvarno financijsko stanje.
Vejzagić je istaknuo da prvi financijski koraci počinju u obitelji te upozorio da obrazovni kurikulum teško prati brzinu tehnoloških promjena. Posebno se osvrnuo na ubrzan razvoj umjetne inteligencije, koji zahtijeva stalno usvajanje novih znanja.
O sigurnosnim izazovima govorio je Morić, naglasivši da potpuna sigurnost ne postoji, ali da razina zaštite utječe na izloženost napadima. Napadači će, upozorio je, lakše odabrati slabije zaštićene mete jer im za napad treba manje vremena. Sudionicima je poručio da posebno provjeravaju ponude koje izgledaju iznimno povoljno.

čitajte lider u digitalnom izdanju
vezani članci