
Nekretnine
Udar na standard: Priuštivost stanova u Zagrebu pala 28 posto od 2017.
13. listopada 2026.
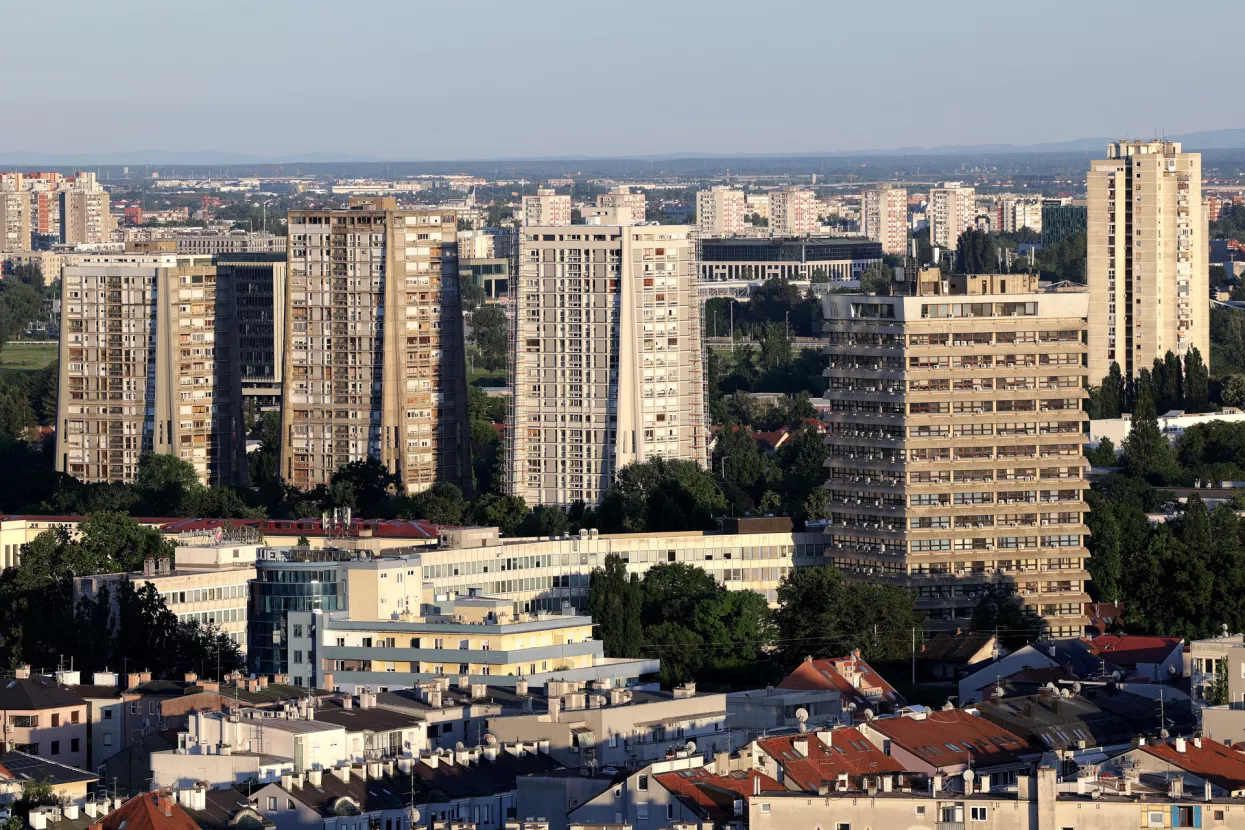
foto Ratko Mavar
Istraživanje Zagrebačke banke pokazuje da stanovi postaju manje dostupni unatoč rastu plaća, a analitičari ne očekuju nagli pad cijena.
Unatoč snažnom padu prodaje, hrvatsko tržište nekretnina nastavilo je trend dvoznamenkastog rasta cijena. Prema trećem Nekretninskom pulsu Zagrebačke banke i Arhivanalitike, autora Velimira Šonje, Ivice Brkljače i Hrvoja Dolenca, obujam kupoprodaja u 2025. smanjen je za približno 34 posto u odnosu na rekordnu 2022. godinu. Najveći pad od oko 40 posto zabilježen je kod rabljenih stanova i kuća, no upravo su oni ostvarili znatno veći cjenovni skok od novogradnje.
U drugom tromjesečju 2026. cijene rabljenih nekretnina porasle su za 14,1 posto na godišnjoj razini, dok je novogradnja rasla po stopi od 9,2 posto. Time je nastavljen dugogodišnji trend u kojemu su cijene rabljenih stanova rasle za čak 163 posto, a novih za 103 posto.
Vlasnici starih stanova odgađaju prodaju
Autori uzroke vide u različitom pritisku na prodavatelje: dok investitori moraju prodavati zbog troškova financiranja novogradnje, vlasnici rabljenih nekretnina najčešće nisu zaduženi te, ohrabreni dosadašnjim rastom cijena, radije čekaju nego što pristaju na popuste.
Prosječna cijena prodanog novog stana u Hrvatskoj u prvom polugodištu 2026. prvi je put premašila 3000 eura po četvornome metru te je iznosila 3012 eura. U Zagrebu je prosjek dosegnuo 3554 eura, gotovo 20 posto više nego u istom razdoblju prošle godine.
Priuštivost ponovno slabi
Kontinuirani rast cijena postupno smanjuje mogućnost građana da kupnju nekretnine financiraju putem kredita. Prema indeksu priuštivosti koji su razvili Šonje i Brkljača, kupnja stambenog prostora u drugom tromjesečju 2026. godine bila je 4,8 posto manje priuštiva u odnosu na isto razdoblje lani.
Unatoč tom pogoršanju, autori ističu da je financijska priuštivost i dalje znatno povoljnija nego na vrhuncu prethodnog nekretninskog ciklusa 2008. godine. Njihov je indeks trenutačno 43 posto iznad tadašnjeg prosjeka, što je primarno rezultat višegodišnjeg rasta plaća i povoljnijih uvjeta zaduživanja.
Regionalni indeksi priuštivosti, međutim, otkrivaju velika odstupanja. Najizraženiji pad zabilježen je u Zagrebu, gdje je priuštivost u drugom kvartalu 2026. bila čak 28 posto niža nego na rekordnim razinama s početka 2017. godine.
Novo izdanje istraživanja donosi i kalkulator priuštivosti kupnje stana na kredit. Prema početnom modelu, kućanstvo s dvije medijalne plaće koje želi kupiti novi stan od 66 četvornih metara uz kredit na 30 godina moralo bi za otplatu izdvajati približno 33 posto ukupnih primanja. Ako raspolaže vlastitim učešćem od deset posto vrijednosti nekretnine, taj udio pada na oko 29 posto.
Građevinarstvo pokazuje prve znakove usporavanja
Iako je građevinski sektor dosegnuo visoku razinu aktivnosti, prema analizi, pojavljuju se prvi pokazatelji usporavanja budućih investicija.
U prvih sedam mjeseci 2026. izdane su građevinske dozvole za 12,9 posto manje stanova nego u istom razdoblju lani. U analizi se napominje da taj podatak treba uzeti s rezervom zbog izmjena zagrebačkog GUP-a i zastoja u sustavu e-Dozvola, no znatno pouzdanijim signalom hlađenja smatraju pad novih narudžbi u građevinarstvu.
Njihova je realna vrijednost za zgrade u drugom tromjesečju pala za 2,6 posto na godišnjoj razini - prvi put od 2021. godine. U kombinaciji sa sve suzdržanijim očekivanjima poduzetnika o zapošljavanju, sve upućuje na to da nas u 2027. čeka skromniji priljev novih građevinskih projekata.
No dok građevinski sektor pokazuje prve znakove usporavanja, anketni pokazatelji upućuju na to da interes građana za kupnju ili gradnju nekretnina zasad ne slabi. Jedan od ključnih razloga zašto analitičari ne očekuju nagli preokret tržišta leži u golemoj akumuliranoj štednji. Na kraju kolovoza građani su u bankama držali 44,2 milijarde eura depozita, od čega čak 34,2 milijarde na neoročenim računima, što su sredstva koja se u svakom trenutku mogu brzo preliti u nekretninski sektor.
Prema procjenama HNB-a koje se navode u istraživanju, svega se 30-ak posto stambenih nekretnina kupuje uz pomoć kredita. Zbog toga pooštravanje kreditnih uvjeta nema presudan utjecaj na cjelokupno tržište, s obzirom na to da znatna potražnja dolazi od kupaca koji raspolažu vlastitim kapitalom. Dodatno gorivo tržištu pružaju i razmjerno niske kamatne stope: u kolovozu je prosječna kamata na nove stambene kredite u Hrvatskoj iznosila 2,93 posto, što je osjetno povoljnije od prosjeka europodručja koji je iznosio 3,43 posto.
Pritom ostaje otvoreno pitanje koliki se dio nekretnina kupuje radi rješavanja stambenog pitanja, a koliki kao oblik štednje, ulaganja ili očuvanja vrijednosti kapitala. Višegodišnji snažan rast cijena dodatno je učvrstio očekivanja o nastavku tog trenda, pa potražnju više ne diktiraju samo stvarne stambene potrebe. Na nju sve snažnije utječu očekivani prinosi od ulaganja, pri čemu skroman porez na nekretnine ne djeluje kao kočnica koja bi rashladila tržište.
Cijene bi trebale sporije rasti, ali ne i padati
Glavni je zaključak istraživanja da hrvatsko tržište nekretnina danas ne pokazuje obilježja balona kakav je prethodio krizi 2008. godine. Za razliku od toga razdoblja, tržište nije preplavljeno novom ponudom, gradnja se u većoj mjeri financira vlastitim kapitalom, a kućanstva i banke financijski su znatno stabilniji, što potvrđuje i udio nenaplativih kredita od rekordno niskih 1,4 posto.
Šonje i Brkljača očekuju da bi usporavanje gospodarstva i više kamatne stope mogli zauzdati potražnju i usporiti cjenovni rast, no nagli pad cijena nije na vidiku. Tome u prilog idu i strukturna ograničenja poput restriktivnih prostornih planova, sporog izdavanja dozvola, nedostatka radnika te slabe komunalne infrastrukture.
Rješenje zato vide u povećanju ponude, a ne u novim subvencijama kupcima koje bi se, smatraju, samo prelile u rast cijena. Ipak, otvoreno je pitanje koliko sama novogradnja može zauzdati poskupljenje ako paralelno jača potražnja za nekretninama kao oblikom ulaganja.
Ilustrativan je primjer Zadarske županije, gdje je lani dovršeno 17,1 stan na tisuću stanovnika - čak 3,6 puta više od nacionalnog prosjeka. Unatoč tako intenzivnoj gradnji, medijalna cijena prodanih stanova ondje je skočila za 13,4 posto, što pokazuje da samo povećanje ponude ne mora biti dovoljno za zaustavljanje rasta cijena.

čitajte lider u digitalnom izdanju
vezani članci