
Tvrtke i tržišta
Povjerenik traži stečaj TVIN-a: Izvlačili novac i nekretnine?
10. studenoga 2026.
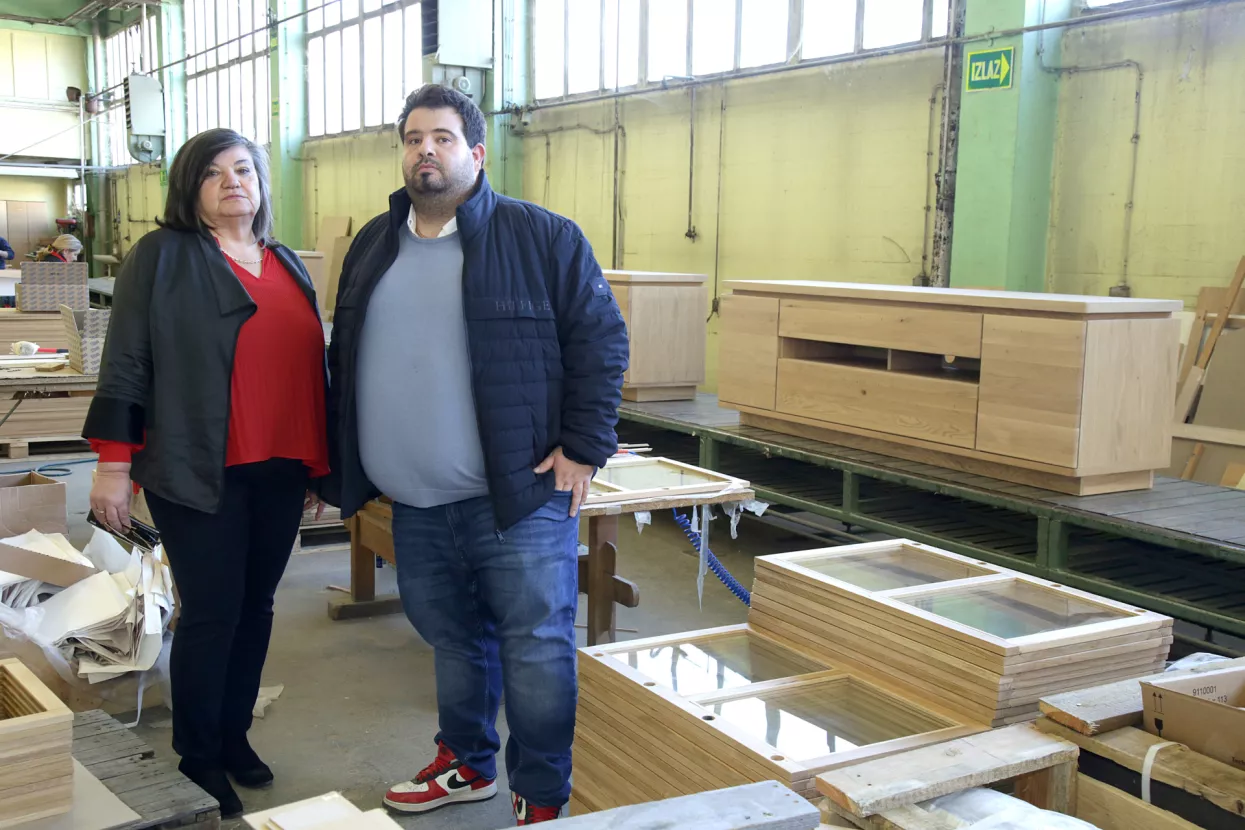
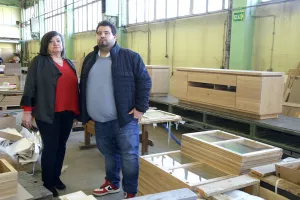
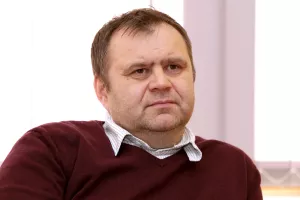
Mirjana i Hrvoje Vampovac, TVIN Virovitica
foto Ratko Mavar
TVIN ima oko 250 radnika, ali nema značajnu naplatu proizvodnje, navodi povjerenik. Dio novca od prodaje imovine išao je povezanoj tvrtki
Virovitički proizvođač namještaja TVIN mogao bi umjesto financijskog oporavka u predstečaju završiti u stečaju. Naime, predstečajni povjerenik Jugoslav Puran zatražio je od Trgovačkog suda u Bjelovaru obustavu predstečajnog postupka i ispitivanje uvjeta za otvaranje stečaja, upozoravajući na nerazjašnjene prijenose novca povezanim društvima i poslove s nekretninama.
Pritom stečajni posebno problematizira kako tvrtka koja, prema njegovu navodu, ima oko 250 radnika naplaćuje svoju proizvodnju, jer na njezinim računima ne vidi značajnije kontinuirane priljeve od prodaje proizvoda i usluga.
Puran je prijedlog podnio 6. studenoga, a sud je 9. studenoga naložio TVIN-u da se pisano očituje u roku od osam dana od dostave zaključka. Kako to vrijeme još nije isteklo, predstečaj nije obustavljen i stečaj nije otvoren, a sud tek treba razmotriti povjerenikove navode i odgovor društva. Predstečajem TVIN pokušava urediti dugove i osigurati nastavak poslovanja, a povjerenikov prijedlog dovodi u pitanje mogućnost takvog oporavka i otvara put ispitivanju uvjeta za stečaj. Također, povjerenik u podnesku pritom izričito navodi da ne utvrđuje kaznenu odgovornost, ništetnost ugovora ni konačnu štetu.
Gdje se naplaćuje proizvodnja
TVIN je prijedlog za otvaranje predstečaja podnio 25. lipnja, a sud je postupak otvorio 29. srpnja. Prema Fininoj potvrdi na koju se povjerenik poziva, društvo je 24. lipnja bilo neprekidno blokirano 55 dana. Kod Fine je tada bilo evidentirano 1,55 milijuna eura neizvršenih osnova za plaćanje, ali taj podatak ne predstavlja ukupan iznos obveza društva.
Pregledavajući račune od otvaranja predstečaja do 22. listopada, Puran je utvrdio pojedinačne uplate kupaca, najamnina i drugih primitaka. Međutim, smatra da promet ne pokazuje kontinuiran ciklus naplate vlastite proizvodnje i plaćanja sirovina i ostalih proizvodnih troškova. Značajan dio kretanja novca odnosi se na ranije radničke tražbine, ovrhe i prijenose između računa, što se ne može smatrati novim prihodom od poslovanja.
BESPLATNO nastavite čitati ovaj članak
Registrirajte se bez troškova i otvorite vrata Liderova sadržaja. Prvih 5 zaključanih članaka vam poklanjamo svaki mjesec.

čitajte lider u digitalnom izdanju
vezani članci