
Biznis i politika
EU sprema namet do 750 tisuća eura i za tvrtke koje posluju s gubitkom
26. listopada 2026.
foto Shutterstock
Velikim tvrtkama novi godišnji namet, Bruxellesu dio prihoda od emisija i duhana. Paket još nije dogovoren, a poslodavci pružaju otpor
Velike hrvatske kompanije mogle bi od 2028. dobiti novu godišnju financijsku obvezu od 100 do čak 750 tisuća eura, čija bi visina ovisila o prometu, a ne dobiti. Takav doprinos, nazvan Corporate Resource for Europe ili CORE, predlaže Europska komisija u sklopu promjene načina financiranja EU proračuna.
Novi izvori financiranja
Bruxelles nasušno treba novi izvor financiranja. Uz sve postoje EU izdatke, Unija želi financirati veća ulaganja u konkurentnost, obranu i druge prioritete, a od 2028. treba otplaćivati i glavnicu zajedničkog duga kojim je financiran bespovratni dio programa NextGenerationEU. Onaj kojim se financirao Nacionalni plan oporavka i otpornosti (NPOO). Komisija zato predlaže nove izvore prihoda kako se dodatni troškovi ne bi u cijelosti prebacili na doprinose nacionalnih proračuna.
A novi se namet za velike kompanije obrazlaže ovako: to su tvrtke koje itekako imaju koristi od poslovanja na jedinstvenom europskom tržištu s više od 450 milijuna potrošača. A kad već koriste to tržište, nek to i plate, logika je EU administracije koja smatra da bi novi doprinos, odnosno korporativni resurs, ulazio u zajednički proračun EU-a, iz kojeg bi se financirao i novi Fond za konkurentnost. CORE pritom ne bi bio prihod namijenjen isključivo tom fondu.
ulaganja u EU
Porez i za one s niskim maržama
A što se odluke tiče, porez će se plaćati prema prometu, ne prema dobiti, jer je riječ o računovodstvenom podatku koji je dovoljno standardiziran među državama članicama. Osnovica za obračun dobiti, smatraju u Bruxellesu, tu naprosto nije usporediva.
No upravo tu nastaje problem za poduzeća: visok promet ne znači i visoku zaradu. Obvezu bi prema predloženom modelu imale i kompanije s niskim maržama, pa čak i one koje posluju s gubitkom, što bi moglo stvoriti dosta ozbiljne poslovne probleme.
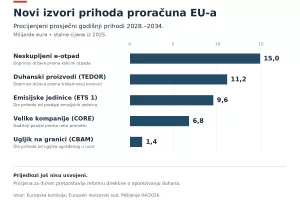
Komisijin je prijedlog konkretan: tvrtka s godišnjim neto prometom većim od 100 milijuna, a manjim od 250 milijuna eura, plaćala bi 100.000 eura. Za promet od 250 do manje od 500 milijuna doprinos bi iznosio 250.000 eura, od 500 do manje od 750 milijuna pola milijuna, a od 750 milijuna naviše 750.000 eura. Tvrtka ne bi morala ostvariti dobit da bi nastala obveza.
Valja svakako naglasiti da takav prijedlog još nije usvojen: za novu odluku o vlastitim sredstvima potrebna je jednoglasnost država članica i odobrenje prema njihovim ustavnim pravilima, no Komisija je već objavila projekcije koliko bi CORE mogao donositi iz pojedinih država članica.
Račun za Hrvatsku već poznat
Europska komisija iz Hrvatske po toj osnovi očekuje prosječno oko 42,5 milijuna eura godišnje, u razdoblju 2028.–2034., u tekućim cijenama. To je procjena mogućeg prihoda prema predloženom modelu, a konačan krug obveznika i njihove obveze ovisit će o usvojenim pravilima.
U korištenom uzorku podataka za 2023. nalazilo se 169 hrvatskih kompanija. To nije konačan popis budućih obveznika: projekcija ne uključuje financijski sektor i određene poslovne jedinice stranih kompanija, premda bi one mogle biti obuhvaćene doprinosom. Stoga taj iznos nije konačan račun hrvatskom gospodarstvu.
Ono što je zasad poznato jest da bi namet zahvatio tvrtke s godišnjim neto prometom većim od 100 milijuna eura, neovisno o tome jesu li u domaćem, stranom ili državnom vlasništvu. U Hrvatskoj bi među potencijalnim obveznicima bile velike trgovačke kuće, veledrogerije te energetske, telekomunikacijske i proizvodne kompanije.
Posebno bi bile izložene kompanije koje velik promet ostvaruju uz malu zaradu: trgovci, distributeri goriva i lijekova te industrijski proizvođači s niskim maržama. Primjerice, tvrtki sa 150 milijuna eura prometa i neto maržom od jedan posto godišnji doprinos od 100.000 eura odgovarao bi približno 6,7 posto dotadašnje neto dobiti. To je ilustrativni izračun, ali pokazuje zašto relativno malen teret prema prometu može osjetno smanjiti zaradu i prostor za ulaganja. Tvrtkama koje posluju s gubitkom dodatno bi opteretio likvidnost.
Lobiranje protiv CORE-a počelo
No, lobiranje protiv tog prijedloga je već počelo. Razna udruženja poslodavaca diljem Europe upozoravaju da bi novi namet utjecao na poslovanje u EU. Udruženje BusinessEurope je također odbacilo CORE uz upozorenje da bi godišnja obveza vezana uz promet opteretila kompanije neovisno o tome posluju li s dobiti, što smatraju nedopustivim.
No, predsjednik Europskog vijeća António Costa nema pretjerano sluha za takve istupe i poručuje da treba ubrzati rad na novim vlastitim sredstvima, kako bi EU proračun mogao financirati zajedničke prioritete, uz razumne nacionalne doprinose.
Inače, iza naziva 'vlastita sredstva' kriju se različiti načini prikupljanja novca. Kod CORE-a riječ je o novoj obvezi kompanija, a to je samo jedan od prijedloga.
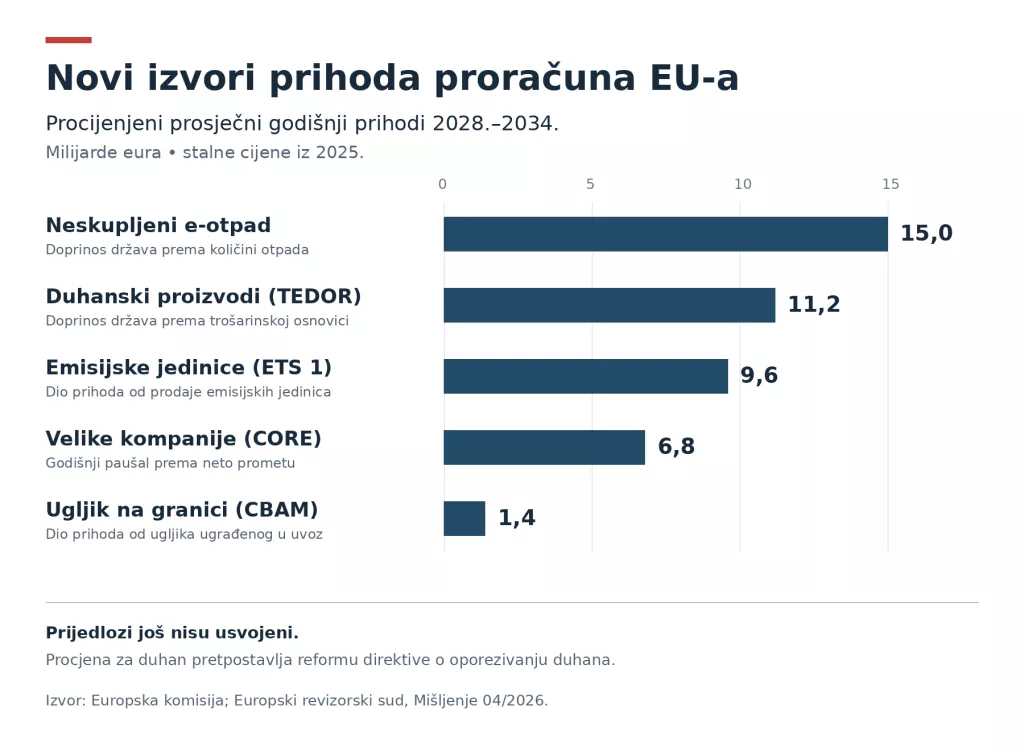
Budući europski proračun punio bi se i prihodima vezanima i uz emisije ugljika (ETS), uvoz ugljično intenzivne robe (CBAM), duhan i neskupljeni elektronički otpad. No, kad su ta 'sredstva' u pitanju, riječ je uglavnom o novcu koji će se preusmjeriti iz državnih prihoda, u zajedničku EU blagajnu.
Novi prihodi eu proračuna
Kod ETS-a spor je ponajprije oko raspodjele prihoda. Komisija predlaže da u proračun EU-a ide 30 posto relevantnih prihoda od postojećeg sustava trgovanja emisijskim jedinicama, ETS-a 1. To ne znači da bi cijena emisijske jedinice automatski porasla 30 posto. Zaseban sustav za cestovni promet i zgrade, ETS 2, nije uključen u taj prijedlog vlastitog sredstva.
Slično vrijedi za CBAM, mehanizam kojim se ugljik ugrađen u određenu uvezenu robu financijski izjednačava s ugljikom u europskoj proizvodnji. Predloženo je da Bruxellesu pripadne 75 posto prihoda od CBAM-a, a ne 75 posto vrijednosti uvezene robe.
Duhan je složeniji jer se istodobno pregovara o dvije različite promjene. Jedna je novo vlastito sredstvo, TEDOR. Države bi uplaćivale iznos izračunan primjenom stope od 15 posto na količine duhanskih i povezanih proizvoda puštenih u potrošnju, pomnožene primjenjivom minimalnom stopom trošarine. To nije automatski dodatak od 15 posto cijeni kutije cigareta niti 15 posto svih stvarno naplaćenih nacionalnih trošarina.
Druga je promjena zasebna reforma direktive o oporezivanju duhana: Komisija predlaže više minimalne trošarine i proširenje pravila na proizvode poput elektroničkih cigareta i nikotinskih vrećica. Upravo ta reforma otvara izravnije pitanje budućih maloprodajnih cijena. Procjena da bi TEDOR donosio 11,2 milijarde eura godišnje računa s reformiranom direktivom; prema postojećim pravilima projekcija je 4,9 milijardi, u oba slučaja u stalnim cijenama iz 2025.
Peti instrument, za neskupljeni elektronički otpad, predviđa nacionalni doprinos od dva eura po kilogramu, uz godišnju prilagodbu inflaciji. Prijedlog određuje obvezu države prema EU-u; zasebno je pitanje bi li država trošak nadoknađivala promjenom domaćih davanja.
Kao glavni razlog povećanja svih tih prihoda Komisija pravda s više novca za konkurentnost, uz druge proračunske potrebe i otplatu duga NextGenerationEU. Komisijin prijedlog samog Fonda za konkurentnost iznosi oko 234 milijarde eura, a sa zasebnim Horizontom Europe od 175 milijardi doseže oko 409 milijardi u tekućim cijenama. Predviđeni su različiti instrumenti, uključujući bespovratna sredstva, zajmove, jamstva i vlasnička ulaganja.
Za Hrvatsku će se uspjeh tog paketa mjeriti odnosom između novih obveza i stvarno dostupnog novca za ulaganja. Domaće kompanije mogle bi dobiti vrlo konkretan godišnji račun, dok će se za sredstva Fonda za konkurentnost tek morati izboriti u europskoj konkurenciji. Zato je uz pregovore o visini nameta presudno osigurati da i poduzeća iz manjih gospodarstava mogu doći do novca. Druge zemlje su to ozbiljno shvatile, Hrvatska se još nije uključila u lobiranje.

čitajte lider u digitalnom izdanju
vezani članci