Arhiva
Dobra ponuda za Inu stvorit će pozitivan psihološki moment na burzi
28. kolovoza 2008.
Iako je u mnogim tvrtkama bilo planova ili za IPO ili za dodatne ponude dionica, svi su odgođeni za budućnost. Investitori danas nemaju novca i pitanje je bi li ikakav IPO prošao u sadašnjim uvjetima. Ako bi i prošao, bilo bi to po niskim cijenama
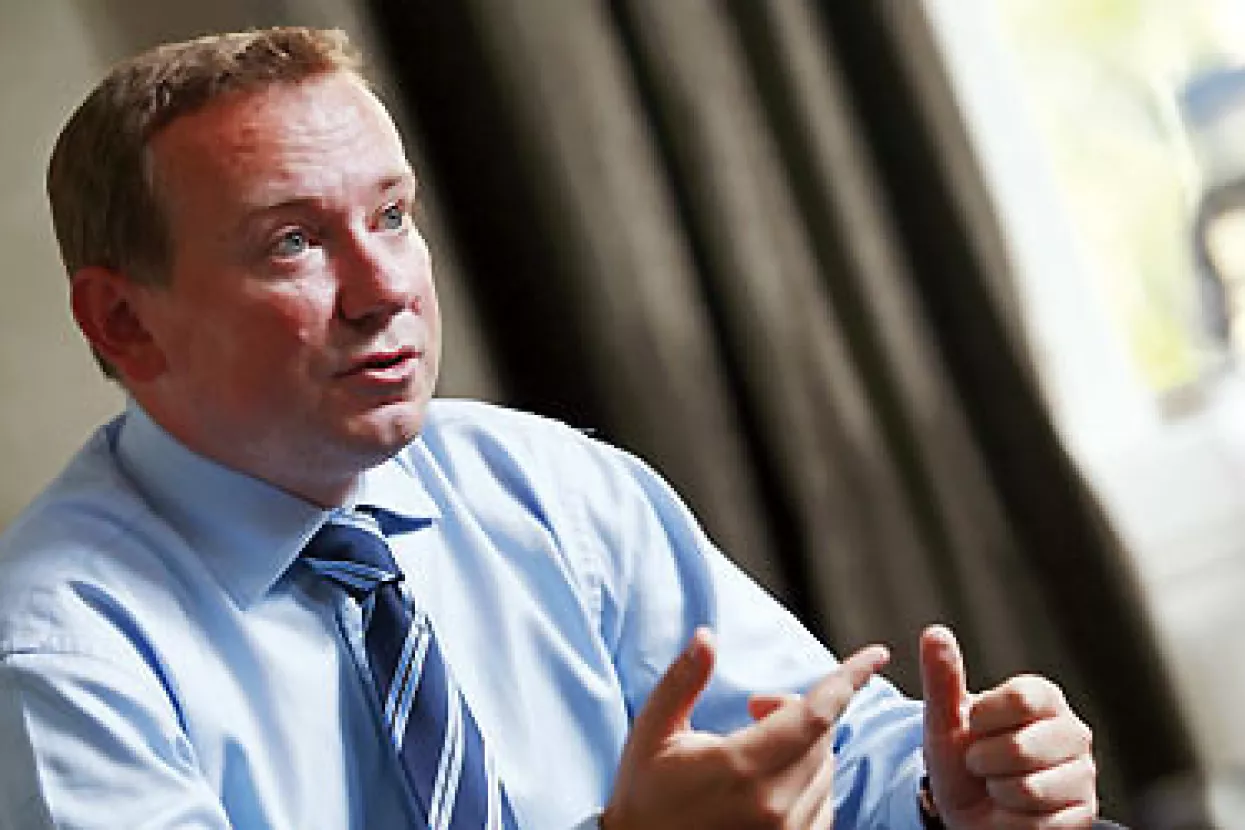
Razgovarala: Gordana Gelenčer
[email protected]
Foto: Dražen Lapić
DANIEL NEVIDAL: Sekuratizacija trenutačno ima negativnu konotaciju, no ona je veoma korisna za oslobađanje likvidnosti
Na vrhuncu prošlogodišnje dioničarske euforije malo je tko upozoravao da se takav zanos 'lakom' zaradom ulagačima može obiti o glavu. Ponajprije malim, neiskusnim početnicima. Upravo zato i u financijskoj krizi, kojoj većina inozemnih analitičara još ne vidi dno, Daniel Nevidal, direktor Intercapitala, drugog po veličini dioničara Zagrebačke burze, vidi dobre vijesti. Ulagači su na vlastitoj koži morali osjetiti da cijene neće uvijek ići uzlazno, kaže Nevidal, koji među znalcima slovi kao jedan od boljih poznavatelja kretanja svjetskih valuta. Intercapital je ipak aktivniji na obvezničkom nego na dioničarskom tržištu, za što je lani nagrađen nagradom za izvrsnost uglednog Euromoneyja.
• U poplavi loših financijskih vijesti kojima smo zatrpani još od kraja prošle godine ima i jedna neobična - dolar se počeo oporavljati. Što se događa na svjetskom deviznom tržištu?
- Još od rušenja Blizanaca 2001. traje ciklus ekspanzije jeftinog novca. Da bi podržao gospodarski rast i izvoz, FED je oštro rezao kamate. Dolar je godinama slabio i zbog minusa u državnom proračunu i na tekućem računu platne bilance. Posljednju godinu slabi ponajviše zbog FED-ova agresivnog rezanja kamatnih stopa kako bi ublažio posljedice izbijanja krize drugorazrednih kredita, i to uz istodobni blagi rast gospodarstava eurozone, Velike Britanije i Japana. No, taj se odnos počeo mijenjati proteklih tjedana, kad je objavljeno da su i eurozona i Japan imali negativan rast u drugom kvartalu. Globalna recesija primorat će središnje banke diljem svijeta na smanjivanje kamata. Tako će se smanjivati razlika u odnosu na američke stope. Na deviznim tržištima to je već dovelo do veće kupnje dolara.
• Tu su još i ponovno napeti odnosi s Rusijom, variranje cijene nafte, skorašnji predsjednički izbori...
- Napeti odnosi s Rusijom i nova geopolitička nesigurnost nisu dobra stvar. Odnosi s Rusijom, koji ovih dana zahlađuju, pridonose novom rastu cijene nafte. Ta je cijena počela padati, što je mogla biti pozitivna posljedica krize, no sada zbog geopolitičkih problema ponovno počinje rasti. Trenutačni je golobalni problem visoka inflacija i pad gospodarskog rasta, dakle klasična stagflacija, koja je i 70-ih godina bila velik problem svjetske ekonomije.
• Kakav odnos dolara i eura onda možemo očekivati?
- Ako se katastrofična očekivanja nekih analitičara pokažu točnima ili djelomice točnima, dolar bi mogao nastaviti rasti. Točan je odnos nemoguće predvidjeti, ali ako padne ispod 1,40 ili 1,38, mogao bi stvarno ubrzano jačati. Ako se u SAD-u dogodi slom tržišta nekretnina, kraj godine možemo dočekati i na razinama višim od 1,60. Svi indikatori tržišta nekretnina pokazuju da se ondje zaoštrila situacija, sve više ljudi vraća kuće, sve je više nenaplativih kredita. U tom će se slučaju financijska tržišta ponovno okrenuti američkim problemima i dolar će ponovno gubiti na vrijednosti.
• Primjećuje li se možda trend bježanja kapitala s tržišta dionica na devizno tržište?
- Ne, kapital bježi u 'cash', u najmanje rizične investicije poput trezorskih zapisa. To će tržištima kapitala sigurno trebati još neko vrijeme.
• Kako će na dolar utjecati inflacija, koja je u Americi ipak viša nego u Europi?
- Ona je već i u Europi sve veća i prema zakonu spojenih posuda, što više euro slabi, veća je uvozna inflacija, što onda određuje kamatne stope i odnos dolara i eura. To kratkoročno može dovesti do pada dolara, no uz promjenu kamatnih stopa to će se obrnuti.
• Nas manje muči dolar, a više euro i činjenica da klizi prema sedam kuna. To je dobro za inflaciju, ali nije dobro za izvoz i platnu bilancu. Kakve su procjene kretanja?
- Jačanje kune posljedica je visoke inflacije. HNB jedino može pooštravati monetarnu politiku i dizati cijenu kune. O tome na kojoj će razini HNB intervenirati, hoće li to biti na 7,10 ili na sedam kuna, mnogo se govori ovih dana. To je manje-više jedina stvar koju može raditi. Država bi se trebala uključiti aktivnije, smanjiti potrošnju, regulirati trošarine i tako malo smanjiti pritisak. To se sada ne događa i HNB se bori protiv inflacije kako može. Opasnost je indeksacija plaća, utrka rasta cijena i rasta plaća.
• Mnogi su opteretili svoje plaće kreditima za kupnju dionica iz javne ponude, no tržište kapitala tone sve dublje. Kakve su prognoze?
- Tržište kapitala uhvaćeno je u spiralu izvlačenja novca, skupljih kredita, smanjenja zaduženosti. Sve dok bude padala vrijednost kuća u Americi i diljem svijeta, tržište se neće znatnije oporavljati. Povijesno gledajući, dionice na Zapadu sada su jeftine u odnosu na prosječne pokazatelje u posljednjih 20 ili 30 godina. U Hrvatskoj cijene se tim padom približavaju zapadnima. No, to ništa ne znači kada nema novca da se u njih ulaže.
• Je li u takvoj situaciji bolje što je Zagrebačka burza mala i plitka, pa su i utjecaji manji nego na velike burze?
- Nije. Najgore što se jednom tržištu može dogoditi jest nelikvidnost. Bolje da se impulsi iz svijeta prenose odmah, ali da postoji likvidnost, da svaki investitor zna da se može povući s tržišta, nego da ste u situaciji kakva vlada na svim tržištima regije, ne samo na zagrebačkom, jer ono je još najlikvidnije u regiji, da ste zakopani u investicijama i da iz njih ne možete izaći.
• Zagrebačka je burza živnula s javnim ponudama. No sada, očito, nije vrijeme za to, iako je najava bilo.
- Investitori sada nemaju novca i pitanje je bi li ikakav IPO prošao u sadašnjim uvjetima. Ako bi i prošao, bilo bi to po niskim cijenama, što nije u interesu prodavatelja. Iako je bilo planova u mnogim tvrtkama ili za IPO ili za dodatne ponude dionica, svi su odgođeni za budućnost. To bi se moglo promijeniti ako ponuda za Inu bude dobra, jer osim što će se osloboditi velik dio novca investitora koji sada drže Inu, stvorit će se i pozitivan psihološki moment.
• A kakav bi psihološki moment moglo izazvati ozakonjenje sekuritizacije? Zakon je gotov, ali u ladici, vjerojatno, čeka neka bolja vremena.
- Ne bi trebalo predugo čekati. Sekuritizacija kao pojam trenutačno ima negativnu konotaciju zbog krize hipotekarnih kredita i njezinih posljedica, no ona je iznimno korisna financijska operacija koja oslobađa likvidnost, koja pomaže da cijeli financijski sustav raste i razvija se.
• Rekli ste da bi u ovim vremenima globalne krize bilo bolje da je Zagrebačka burza veća i likvidnija. Naveliko se spominju okrupnjavanja i spajanja.
- Budućnost je tržišta u spajanju, suradnji, zajedničkim platformama. Mala nacionalna tržišta nijednom ozbiljnijem investitoru nisu zanimljiva, što se pokazalo u posljednjih godinu dana, kad su drastično pali prometi na svim burzama. Tržište spajanjem postaje konkurentnije, svi argumenti idu u prilog većoj suradnji. Bečka je burza kupila Ljubljansku, no treba još proći neko vrijeme da se vide rezultati. Zagreb kao najlikvidnija burza u okruženju i hrvatski investitori kao najaktivniji imaju priliku biti konsolidator regije i predvodnik procesa integracije.
• Da je Bečka burza htjela kupiti vaš udjel u Zagrebačkoj burzi, biste li pristali na prodaju?
- O takvim ponudama razmišljat ćemo kad stignu. U međuvremenu i dalje vidimo veliku šansu povećanja vrijednosti Zagrebačke burze uvođenjem novih proizvoda i predvodništvom u konsolidiranju cijele regije.
• Koliko tome može pomoći novi Zakon o tržištu kapitala?
- Ima dosta novih pravila zadanih direktivama EU. Dobro je da se to napravi što prije, jer onda svima ostaje više vremena za prilagodbu novim pravilima poslovanja prije nego što se potpuno otvore vrata EU. Iako će regulativa sada biti ista kao u EU, industrija je zaštićena do ulaska Hrvatske u EU u smislu otvaranja prema stranim velikim investicijskim bankama, brokerskim kućama... Jednom kad se ta vrata otvore, konkurencija će biti žestoka. Zato je dobro da te novosti već sada uvodimo, iako su neke od njih bolne za cijelu industriju, posebno za privatne kuće koje nisu u vlasništvu banaka i kojima je kapital ograničen.
• Jeste li računali koliko će stajati povećanje temeljnog kapitala, održavanje adekvatnosti kapitala na bankarskoj razini?
- Nemamo egzaktnu računicu, ali to su troškovi koji se mjere u stotinama tisuća eura i više. U svakom je slučaju vrlo skupo, pa je logično pretpostaviti da će to dovesti do udruživanja nekih manjih kuća i konsolidacije.
• Koliko bi brokerskih kuća moglo ostati nakon što se otvore vrata Europi?
- Sada ih ima 40-ak, a procjene za tržište naše veličine pokazuju da bi se taj broj mogao prepoloviti. To se dogodilo u zemljama koje su ušle u prvom i drugom valu u EU. Ne vjerujem da će doći do likvidacije, to će mahom biti konsolidacije.
• Dodatni je trošak i Fond za zaštitu malih ulagača.
-Točno, no osiguranje uloga malih investitor a moglo bi se višestruko vratiti industriji kroz veće povjerenje, više ulagača, više trgovanja. Neizravni učinci mogli bi višestruko nadmašiti trošak.
• Kako će konkurencija biti veća, možemo li očekivati manje naknade za klijente. Hoće li to biti jedan od načina borbe za klijente?
- Sigurno da hoće, to je trend u svakoj industriji, veća konkurencija dovodi do poboljšanja uvjeta za klijente.
• Vi ste još lani upozoravali na previše špekulanata na tržištu kapitala, mahom malih igrača bez iskustva. Jesu li oni izvukli pouku, možemo li očekivati da će ubuduće investicije ulaziti hladnije glave?
- Vjerujem da jesu, ali ne mislim da je loše to što se mnogo ljudi pojavilo na tržištu. Ja sam tada upozoravao na svojevrsni moralni hazard. U onoj velikoj euforiji, koja je bila na vrhuncu prošle godine, masa je ljudi počela misliti da će tržište uvijek ići prema gore, da ne moraju više ništa raditi u životu, nego samo investirati na burzi i zarađivati. Zato su takve krize, koje se događaju periodično na svim tržištima u svijetu, dobre jer dovode do otrežnjenja i hlađenja glava. Baza investitora i trendovi postaju zdraviji. Kada dođe do oporavka tržišta mislim da će se i mali ulagači i profesionalci bolje ponašati.
• Koliko su za to krive i same brokerske kuće, jesu li brokeri premalo upozoravali ulagače da tržište kapitala nije uvijek zlatna koka?
- Cijeli je sustav trebao bolje reagirati. Euforija je bila tolika da je medijskih istupa trebalo biti više, brokerske su kuće trebale više raditi sa svojim klijentima. No, ne treba na sve to gledati katastrofično, ipak nismo doživjeli krah burze, nego korekciju od 30 posto. To nije malo, no ako se investicijama pristupa dugoročno, što bi industrija neprestano trebala sugerirati klijentima, ta korekcija na dugoročnom grafu neće izgledati tako ozbiljno.
| Inflacija je najveći neprijatelj obveznica |
| • Intercapital je među onim tvrtkama koje najviše trguju obveznicama. Što se događa s tim tržištem u ovo vrijeme krize? Je li to niša u koju se bježi? - Tržište obveznica u nas je već nekoliko godina u sjeni tržišta dionica, to je tržište ostalo po strani. Ono je zanimljivije institucionalnim investitorima, prije svega fondovima i osiguravajućim društvima. Padu prometa pridonijelo je i to što država nije imala potrebe za dodatnim zaduživanjem, pa su izostale nove emisije. Budući da nije bilo nove ponude, postojećim je obveznicama porasla cijena. Inflacija je ipak najveći neprijatelj obveznica. HNB se s njome bori podizanjem kamata, što ulaganje u obveznice čini manje vrijednim. • Koliki je trenutačno prosječni prinos na obveznice? • Država se i dalje mora mora refinancirati obveznicama. Što bi Ministarstvu financija bilo pametnije, zadužiti se kod kuće ili u inozemstvu? |

čitajte lider u digitalnom izdanju
vezani članci