

IPO
Analiza Tommyja: uzorne marže, ali novčani tok pod pritiskom
23. listopada 2026.
Najavljeni izlazak Tommyja na burzu stavlja pod povećalo financijske rezultate grupe
foto Shutterstock
Rast novca zbog širenja poslovanja privremen je i to nije ono što smatram dugoročno održivim, objavio je konzultant Mario Kurtović
Jako dobre profitne marže, iako je rast bruto marže pojeo rast troška zaposlenih, a održivi novčani tok nije značajnije rastao posljednjih godina - nalazi su analize Marija Kurtovića, financijskog konzultanta. Najavljeni izlazak Tommyja na burzu stavlja pod povećalo financijske rezultate grupe s gotovo 800 milijuna eura prihoda, koja uz trgovački lanac Tommy obuhvaća pekarsku tvrtku Bobis i mesnu industriju Petason.
Prema Kurtovićevoj analizi, izrađenoj na temelju objavljenih poslovnih rezultata od 2022. do 2025. te podataka za prvih osam mjeseci ove godine, poslovanje karakteriziraju visoke i relativno stabilne operativne marže. Istodobno, rast troškova zaposlenih i potreba za novim ulaganjima ograničavaju iznos novca koji kompaniji ostaje na raspolaganju.
U prvom dijelu objave naslovljene 'Tommy IPO - osam ključnih elemenata analize', Kurtović se posebno osvrnuo na tri razine marže, a to su bruto marža, EBITDA marža i EBIT marža. Po njegovu sudu, ta tri pokazatelja osobito su važna za procjenu financijskog zdravlja Tommyja u kontekstu maloprodajnog sektora. Naime, usporedba Tommyja s drugim trgovcima nije jednostavna s obzirom na to da u svom sastavu ima i Bobis te Petason.
Bruto marža raste, ali i troškovi zaposlenih
Bruto marža Tommy Grupe porasla je s 26,7 posto u 2022. na 30,4 posto u 12 mjeseci zaključno s kolovozom 2026., odnosno za 3,7 postotnih bodova. Istodobno je prilagođena EBITDA marža ostala na razini oko 10 posto: nakon 10 posto u 2022. i 10,5 posto u 2023. pala je na 9,3 posto u 2024. i 9,4 posto u 2025., da bi u posljednjem promatranom razdoblju dosegnula 10,1 posto. Sam trgovački lanac Tommy, bez ostalih članica grupe, ostvaruje EBITDA maržu u rasponu od 8,5 do devet posto.
Kurtović procjenjuje da su rastu bruto marže mogli pridonijeti sve veći udio Bobisa i Petasona u prihodima grupe, upravljanje asortimanom te snažna pozicija na turističkim tržištima. Međutim, zbog razlika među djelatnostima i računovodstvenim postupcima nije moguće pouzdano izdvojiti utjecaj svakog čimbenika, ističe taj analitičar.
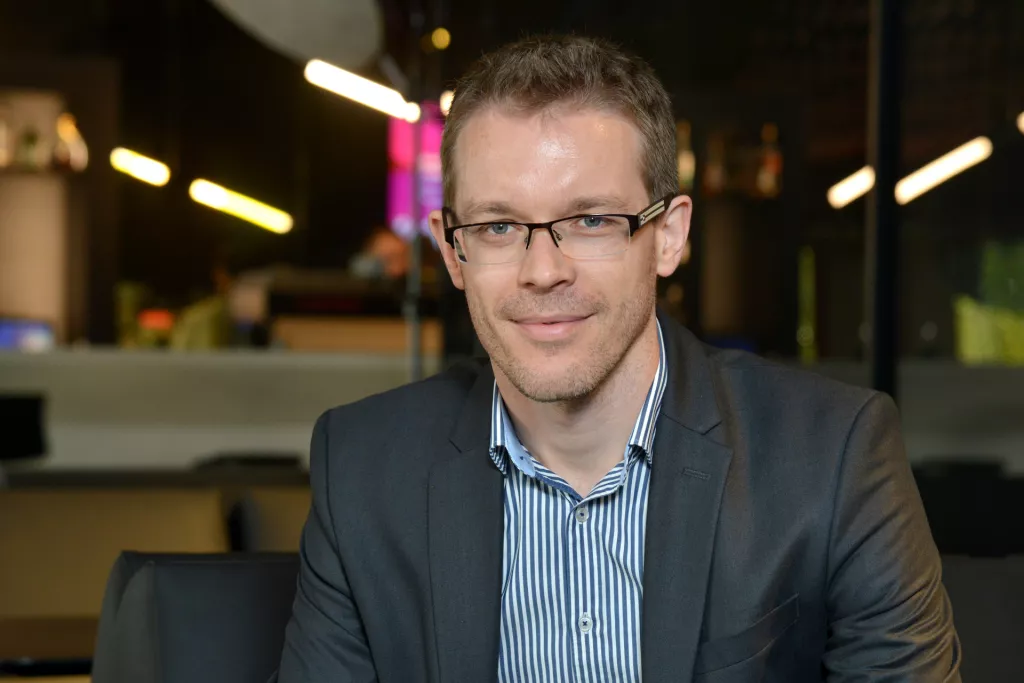
Mario Kurtović, financijski analitičar
Ono što posebno treba zapaziti jest da se udio troškova zaposlenih u prihodima povećao sa 12,2 posto u 2022. na 15,7 posto u posljednjem promatranom razdoblju, odnosno za 3,5 postotnih bodova. Lani je iznosio čak 15,9 posto. - Zaključak: rast troškova zaposlenih pojeo je rast bruto marže - navodi Kurtović.
EBIT jednako važan kao EBITDA
Prilagođena EBIT marža grupe iznosila je 4,8 posto u 2022., 5,3 posto u 2023., 4,6 posto u 2024., 4,7 posto u 2025. i 5,3 posto u posljednjih 12 mjeseci do kolovoza 2026. U analizi se upozorava da je Tommy od 2025. smanjio amortizacijske stope, što otežava izravnu usporedbu EBIT marži kroz vrijeme.
- I kako vam se čini EBIT marža od pet posto? Biste li vi u svom biznisu bili sretni da vam od prometa koji napravite ostane pet posto za investicije, plaćanje kamata i poreza, vraćanje kredita, akvizicije i isplatu dobiti? Znam da je pitanje provokativno, jer pet posto od gotovo 800 milijuna eura koliko ima Tommy Grupa nije isto kao i pet posto od npr. 100 tisuća eura. Ovo je indikator kako je veličina ključna za trgovce - pojašnjava Kurtović.
Amortizacija je između 2022. i 2025. činila oko polovice EBITDA-e, a u posljednjem promatranom razdoblju 47,8 posto. - Amortizacija u maloprodaji je realan trošak jer predstavlja potrebu kontinuiranog ulaganja - ističe Kurtović. Zato sama usporedba EBITDA marži može dati nepotpunu sliku kapitalno intenzivnog trgovačkog poslovanja.
Dodatni je izazov usporedba Tommy Grupe s drugim trgovcima: Bobis i Petason mijenjaju strukturu troškova, primjena MSFI-ja i HSFI-ja različito utječe na tretman najmova, a dobavljački bonusi i rabati ne iskazuju se uvijek na isti način. Sve to može bitno utjecati na prikazane profitne marže.
Radni kapital snažno ovisi o turističkoj sezoni
Operativni radni kapital grupe na kraju 2025. bio je pozitivan i iznosio 10,4 milijuna eura, odnosno 1,4 posto prihoda. Krajem kolovoza 2026. spustio se na minus 42,174 milijuna eura, ili minus 5,3 posto prihoda. Kurtović takvu promjenu ponajprije pripisuje sezoni: u srpnju i kolovozu zalihe se brzo prodaju, kupci brzo plaćaju, a obveze prema dobavljačima još nisu sve dospjele.
Prosječni broj dana naplate potraživanja porastao je sa 24 u 2025. na 30 u posljednjem promatranom razdoblju, dok je obrtaj zaliha ostao sličan (45 naspram 44 dana). Dani plaćanja dobavljačima porasli su s 55 na 86, pa se ciklus konverzije novca promijenio s pozitivnih 14 na negativnih 11 dana.
Kurtović upozorava da podatak od 86 dana, izračunan na temelju sezonski visokog stanja obveza 31. kolovoza, nije izravno usporediv s podacima na kraju godine. Očekuje da će se negativni radni kapital do kraja 2026. smanjiti.
Prema bilješkama financijskih izvještaja koje je pregledao, Kurtović nije pronašao naznake dobavljačkog faktoringa. U razdoblju u kojem je radni kapital negativan, poslovanje, objašnjava, ne zahtijeva njegovo dodatno financiranje.
Procjena održivog novčanog toka
Kurtovićev izračun pokazatelja Cash Flow Earnings (CFE), koji koristi kao mjeru održivog novčanog toka, iznosio je nešto više od 31 milijun eura u 2022., 40 milijuna u 2023., 29,6 milijuna u 2024., 28,6 milijuna u 2025. te 34 milijuna eura u posljednjih 12 mjeseci zaključno s kolovozom 2026. Udio CFE-a u prihodima pritom se kretao od 6,5 posto u 2023. do 3,8 posto u 2025., a u najnovijem razdoblju iznosio je 4,3 posto.
Riječ je o analitičkoj procjeni, a ne o računovodstveno iskazanom slobodnom novčanom toku. Kurtović je iz izračuna isključio promjene radnog kapitala, koje mogu privremeno poboljšati priljev novca dok poslovanje raste, te je amortizaciju uzeo kao približnu vrijednost ulaganja u održavanje.
Za razdoblje između 2022. i 2024. pritom je primijenio procjene učinka kasnijih promjena amortizacijskih stopa, za koje sam napominje da nisu precizne.
- Rast novca zbog rasta biznisa ovdje promatram kao privremeni efekt, i to nije ono što smatram dugoročno održivim - upozorava Kurtović. Tako dobiven novčani tok ostaje, nakon redovnih troškova i procijenjenog investicijskog održavanja, za ulaganja u rast, akvizicije, isplate dobiti i otplatu kredita. U izračun nije uključeno postojeće stanje novca na računima.
Autor ističe da je Tommy Grupa 2022. ostvarivala približno 200 milijuna eura manje prihoda nego danas, dok je procijenjeni CFE porastao tek s oko 31,1 na 34,1 milijun eura. Rast prihoda, dakle, nije se u jednakoj mjeri prelio u rast održivog novčanog toka. Za potpunu procjenu dionice, zaključuje Kurtović, trebat će još analizirati zaduženost, likvidnost, najmove i vrednovanje grupe, osobito nakon objave prospekta.

čitajte lider u digitalnom izdanju
vezani članci