

Poslovna scena
Skoro 200 milijuna eura izgubljeno zbog neplaćanja PDV-a u EU
26. rujna 2013.
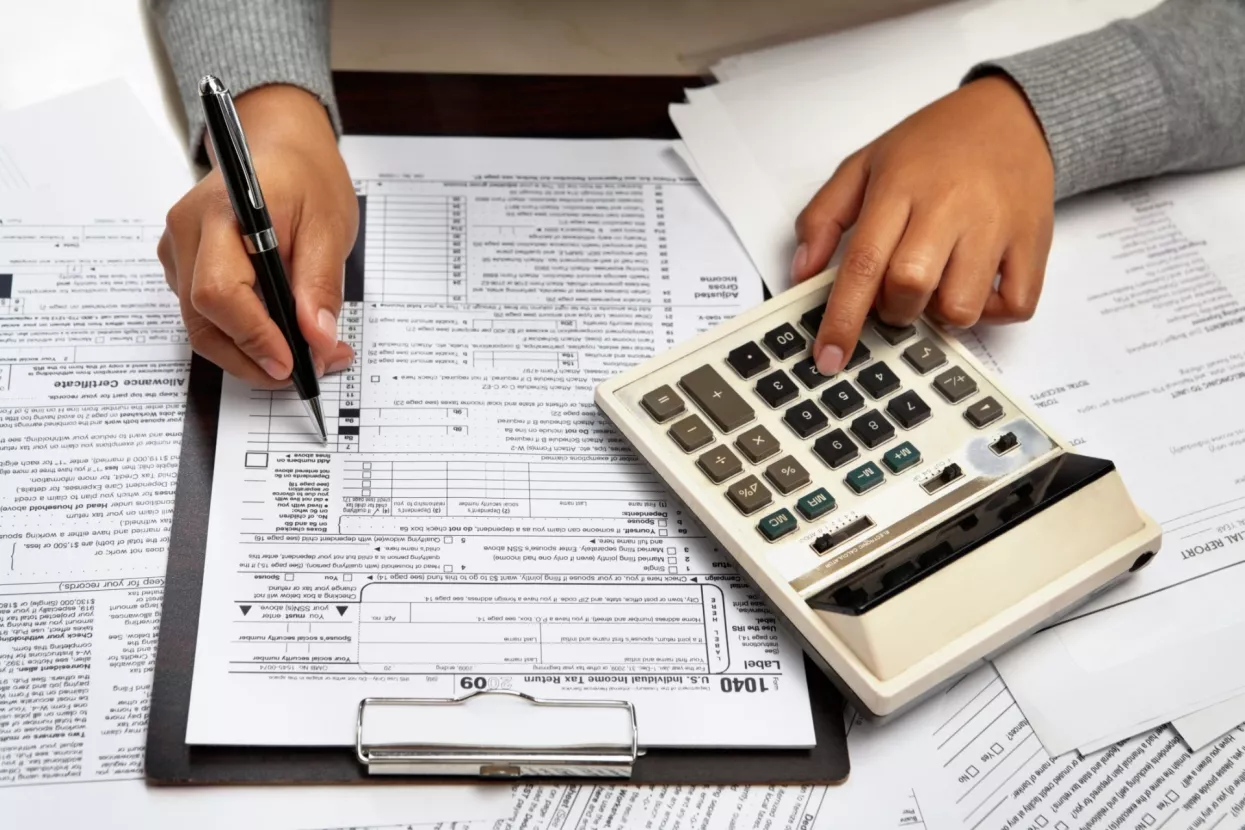
Oko 193 milijuna eura prihoda od poreza na dodanu vrijednost (1,5 posto BDP-a) izgubljeno je 2011. zbog neplaćanja ili neefikasnog prikupljanja, pokazala je najnovija studija o ‘Nerazmjeru PDV-a’ (VAT Gap) u zemljama članicama, koju je financirala Europska komisija u sklopu reforme sustava PDV-a u Europi, kao i šire kampanje protiv porezne evazije.
U studiji je prikazan nerazmjer između iznosa nenaplaćenog PDV-a i stvarno ubranog poreza u 26 zemalja članica između 2000. i 2011., kao i ključni faktori koji su pridonijeli takvom nerazmjeru i učinci ekonomske krize na prihode od PDV-a.
Što jednostavniji sustav Nerazmjer je razlika između očekivanih i stvarno prikupljenih prihoda od PDV-a. Premda je neplaćanje važan čimbenik u ovoj razlici, ona ne nastaje isključivo zbog prijevare. Neplaćeni PDV rezultat je i bankrota, nelikvidnosti, statističkih pogrešaka, odgađanja isplata i zakonskog izbjegavanja, među ostalim stvarima. Iz tog razloga, aktivno bavljenje poreznim nerazmjerom zahtijeva razgranat pristup.
Prvo, čvršći stav prema poreznoj evaziji i snažnije provođenje na nacionalnoj razini presudni su. Reforma sustava PDV-a pokrenuta u prosincu 2011. već je dala neke ključne alate za borbu protiv porezne prijevare. Primjerice, ‘Mehanizam brzog reagiranja’, usvojen u lipnju ove godine, omogućit će članicama brže i efikasnije reagiranje na iznenadne slučajeve porezne prijevare velikih razmjera.
Drugo, što je jednostavniji sustav, to je lakše poreznim obveznicima poštovati pravila. Komisija se stoga fokusirala na olakšavanje sustava PDV-a za poduzeća u cijeloj Europi. Nove mjere koje omogućuju elektroničko fakturiranje i specijalna pravila za mala poduzeća stupile su na snagu početkom godine, a standardna porezna deklaracija za cijeli EU bit će predložena u sljedećim tjednima.
Jedinstvena prijava Od prvog siječnja 2015., pak, ‘One Stop Shop’ za elektroničke usluge i telekome stupit će na snagu, čime će biti promovirana veća naplata pojednostavljivanjem poreznih procedura za te industrije i omogućavanjem jedinstvene porezne prijave za aktivnosti u cijelom EU. Posljednje, zemlje članice morat će reformirati svoje nacionalne porezne sustave u smjeru većeg poštovanja poreznih propisa, odvraćanja od utaje i izbjegavanja plaćanja te veće efikasnosti naplate poreza. Komisija je dala jasne upute u tom smislu preporukama za pojedine zemlje (country specific recommendations).
Posljednje izvješće sugerira i da su komplicirani porezni sustavi s višestrukim stopama dva glavna faktora neplaćanju poreza. Komisija je stoga ponovila poziv članicama da prošire nacionalne porezne osnovice i ograniče iznimke i olakšice. To ne bi samo pojednostavilo porezne sustave, već i omogućilo članicama izbjegavanje povećanja standardnih stopa PDV-a.

čitajte lider u digitalnom izdanju
vezani članci













