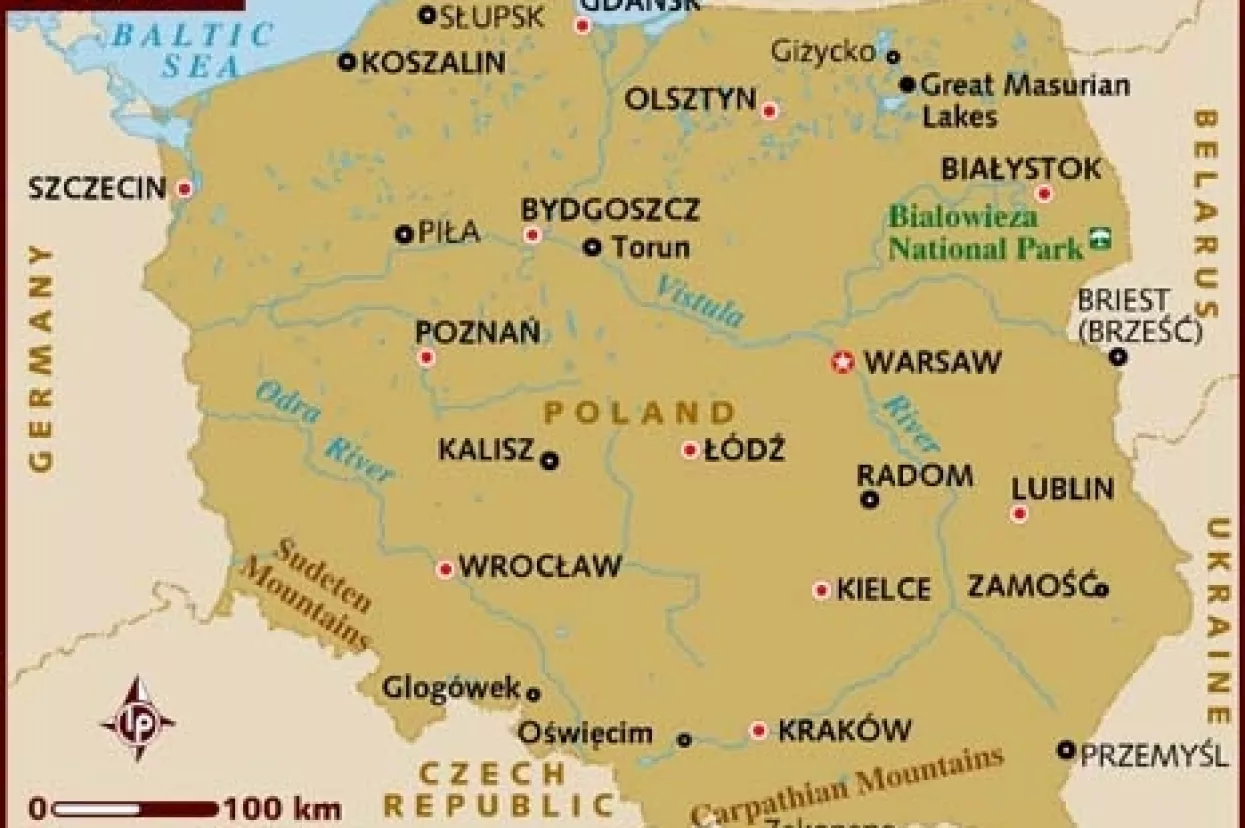
Ako želite da izgubim izbore, onda u redu, najavit ću potez kojeg se ljudi boje - odgovorio je poljski premijer Donald Tusk u lipnju na pitanje o uvođenju eura. Prije nego što je postala članica EU, Poljska se obvezala prijeći na euro, ali nije postavljen nikakav rok.
Budući da je Poljska najveća zemlja u valu proširenja 2004. i jedino rastuće gospodarstvo u Europi tijekom gospodarske krize - bila je i najuspješnija članica OECD-a u tom razdoblju - poljsko pristupanje eurozoni od velike je gospodarske i političke važnosti. Poljska iskustva tijekom krize kod nas često su uspoređivana s hrvatskima i korištena kao argument za ostanak kune, a poljski primjer reakcije na krizu za mnoge je domaće ekonomiste poželjan i u Hrvatskoj. Iako postoje velike razlike, isplati se analizirati razloge poljskog uspjeha, argumentaciju uvođenja eura i konotacije za Hrvatsku.
Zlot se manje-više slobodno kreće u odnosu na košaricu deviza. To je pomoglo poljskom gospodarstvu poprilično i prije i tijekom krize, budući da je Poljska mogla znatno deprecirati vrijednost zlota kako bi ublažila krizu i potaknula rast BDP-a. To je najvažniji razlog zašto je javna potpora euru u Poljskoj trenutačno svega 29 posto. Unatoč protivljenju javnosti i opozicije, vlada planira početi uvoditi euro oko 2017. Prije toga Poljska će, kao i Hrvatska, morati zadovoljiti kriterije iz Maastrichta, a prije prelaska na euro morala bi provesti dvije godine u tečajnom mehanizmu (ERM II), tijekom kojih vrijednost zlota u odnosu na euro ne bi smjela fluktuirati više od ±15 posto.
Rizici prihvaćanja eura na prvi pogled čine se brojni, a korist relativno mala u poslijekriznom razdoblju. Kao prvo, što bi Poljska morala učiniti? Od četiri kriterija, Poljska ih trenutačno zadovoljava dva. Odnos BDP-a i javnog duga ispod propisane je granice od 60 posto. Dugoročne kamatne stope na 10-godišnje obveznice iznosile su 4,49 posto u listopadu, što je bolje od kriterija od 4,81 posto. Zapravo, da bi pristupila eurozoni, Poljska bi morala sniziti svoj proračunski deficit s 3,9 posto na razinu bližu tri posto, iako se može očekivati blaže shvaćanje kriterija. Osim toga inflacija bi se morala smanjiti na razinu bližu 2,5 posto sa sadašnjih tri posto, a proces bi, jednom započet, trajao najmanje dvije godine, tijekom kojih veće fluktuacije valute ne bi bile moguće.
No upravo te dvije mogućnosti koje je Poljska imala - mijenjanje tečaja, tj. deprecijacija zlota i aktivna prociklička fiskalna politika - zaslužne su za poljsku uspješnu priču o krizi. U šest mjeseci 2008. zlot je oslabio čak 48 posto prema euru. Slična kretanja, iako ni izbliza toliko jaka, zabilježena su i u ostalim srednjoeuropskim zemljama poput Mađarske i Slovačke. U pravilu, takva deprecijacija izazvala bi velike potrese, posebno budući da je potkraj 2008. gotovo 70 posto hipotekarnih kredita u Poljskoj bilo denominirano u devizama. No rast bankrota i loših kredita spriječen je pozitivnom praksom banaka: najveća banka, UniCredit, odlučila je izdavati hipotekarne kredite isključivo u zlotima. Godine priljeva investicija i zapadnoga kapitala te veliko tržište utjecali su na imidž zlota kod banaka kao valute čija će vrijednost rasti, što je bitna razlika u odnosu na Hrvatsku. Osim toga relativno malo tržište hipotekarnih kredita od svega 10 posto BDP-a (za razliku od 70 posto u SAD-u) i mala zaduženost građana također su dali središnjoj banci odriješene ruke. Ipak, Poljska narodna banka (PNB) uskoro je zabilježila manjak sredstava, ali je opasnost od nelikvidnosti spriječena ponovnom aprecijacijom zlota (19 posto između veljače i rujna 2009.) i njegovim prelaskom predkrizne dolarske vrijednosti.
Aktivna fiskalna politika dostupna poljskoj vladi tijekom krize pokazala se jednako važna. Primjerice, vlada je realno povećala plaće u javnom sektoru za 2,5 posto početkom 2009, a mirovine i socijalni izdaci rasli su oko jedan posto, što je pomoglo potrošnji.
No čak i prije krize Poljska je uspjela izbjeći mnoge šokove intervenirajući u tečaj. Nakon ulaska u EU, PNB se usredotočio na inflaciju, vođen više vlastitim potrebama i specifičnostima nego europskom regulativom. Nakon toga, smanjio je kamatne stope i deprecirao zlot prema dolaru za 14 posto, što se pozitivno odrazilo na strana ulaganja i izvoz. Iako samo nakratko, Poljska je uspjela izaći iz trgovinskog deficita i bilježiti veći izvoz od uvoza. Središnja je banka držala zlot slabim, što je podignulo i vrijednost europskih, posebno strukturnih i regionalnih fondova, denominiranih u eurima. Znatna razlika u odnosu na Hrvatsku benevolentnost je stranih financijera i poljskih banaka prema kreditima u zlotima, i za vladu i za gospodarstvo. Budući da se u Poljskoj pokazalo da se protiv asimetričnih šokova lakše boriti porastom razine cijena - što je u eurozoni gotovo nemoguće - nego smanjenjem plaće, teško je zamisliti kako bi Poljska prošla da je prije krize uvela euro.
No poljski uspjeh ne može se pripisati isključivo vladinoj fiskalnoj ili monetarnoj politici PNB-a. EBRD je ubrzao prijenos tranše od šest milijardi eura Poljskoj tijekom krize, što je pomoglo poljoprivredi i poduzetništvu. Pozitivne prakse banaka (primjerice, hipotekarna politika UniCredita), koje su se pokazale makroekonomski uspješne, i veličina tržišta i gospodarstva svakako su pridonijeli pozitivnim rezultatima. No deprecijacija zlota svakako je imala velik pozitivan utjecaj na realni sektor. Poljska je prošla krizu u većoj mjeri neokrznuta zahvaljujući 'besprimjernom' rastu izvoza, kojem je pomogla deprecijacija zlota, te zaslugom manjeg ali konstantnog rasta domaće potrošnje. Rast izvoza 2007-2009. izvukao je Poljsku iz recesije, za razliku od Slovačke i Mađarske.
Jedan od najočitijih troškova bio bi poljski doprinos fondovima solidarnosti i bail-out fondovima, za što postoji sumnja je li Poljska u ovom trenutku spremna. Veliki razlog za brigu politika je niskih kamatnih stopa Europske središnje banke, koja bi u kombinaciji s tradicionalno relativno visokom inflacijom u Poljskoj mogla dovesti do pregrijavanja gospodarstva i neželjenih posljedica. Usto, u dvogodišnjem razdoblju 'čekaonice' na eurozonu poljska bi ekonomija ipak bila otvorena i ranjiva većim šokovima, posebno špekulacijama vezanima uz valutu. Kroz nešto slično prošla je i Slovenija pri prelasku s tolara na euro.
No valja zaviriti i na drugu stranu medalje. Deprecijacija valute pomaže samo kratkoročno pri borbi s krizom i može se gledati i kao dio većeg, stalnog trenda, tek pojačanog odgovorom na krizu: tijekom ubrzanog nadoknađivanja razine BDP-a (s 50 na 66 posto prosjeka EU-a) deprecijacija je očekivana. Nakon razdoblja ubrzanog rasta, nije realno očekivati laganu deprecijaciju, već, upravo suprotno, realno jačanje i znatno otežano slabljenje valute intervencijama središnje banke. Od sredine 2011. zlot polagano, ali stalno jača.
Što je najvažnije, poljsko gospodarstvo pokazuje visok stupanj konvergencije i usklađenosti ciklusa s onima eurozone, što je donekle rezultat snažnih veza posredstvom poljskog izvoza, posebno u Njemačku. Uz visoku poljsku otvorenost trgovini, to znatno snizuje mogućnost asimetričnih šokova i cijenu preuzimanja eura, što vrijedi i za Hrvatsku. Jedina stvarna opasnost za Poljsku - baš kao i za Hrvatsku - zanemarivanje je stvarnih potreba i reformi vlastitoga gospodarstva nauštrb zadovoljavanju kriterija. Pokojni predsjednik PNB-a Skryzpek sumirao je poruku koja jednako vrijedi i za Poljsku i Hrvatsku: 'Nema zamjene za vlastite napore na unapređenju konkurentnosti, jačanju fiskalne discipline i povećanju fleksibilnosti tržišta rada i kapitala - bili u eurozoni ili ne.'
* Luka Orešković viši znanstveni suradnik na Harvardovom Institut za kvantitativne društvene znanosti i voditelj projekta EOS; Domagoj Babić je makroanalitičar projekta EOS