

Tržište kapitala
U malim euriziranim ekonomijama tečajni režim ne igra ulogu nego reforme
7. prosinca 2015.
[gallery columns="5" ids="226218,226219,226220,226221,226222"]
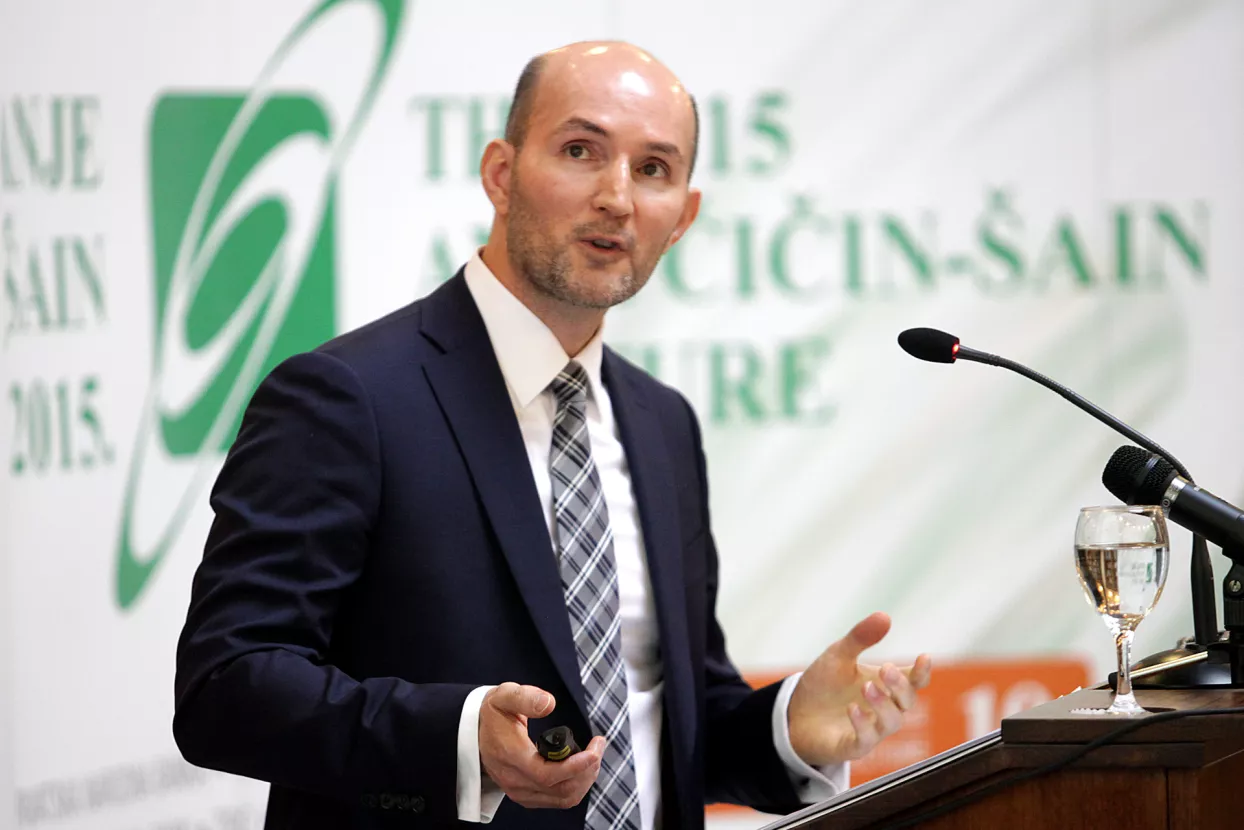
Slutim da bi glavni urednik Lidera u idućoj kolumni mogao napisati svojevrsni odgovor glavnoj temi jubilarnog, desetog 'Predavanja Ante Čičin-Šain' što ga zajedno organiziraju irska (CBI) i hrvatska središnja banka (HNB). Tema je, naime, bila – tečajna politika. Ili, u prijevodu, zašto nam ni za živu glavu ne treba i ne koristi fluktuirajući tečaj.
Glavni je ovogodišnji gost Dimitar Bogov, guverner Narodne banke Makedonije, inače redoviti gost liderovih susreta guvernera regije, dok je svojevrsno uzvratno izlaganje pripalo analitičaru Velimiru Šonji. Zanimljivo, tečaj i kamatne stope, baš kao i redefiniranje uloge monetarne politike, postaje sve vrućom temom 'mostovskih' pregovora. Slučajnost ili savršeno vremensko tempiranje? Bogov je u izlaganju iznio pro et contra teze za oba slučaja, slobodnog i vezanog tečaja, uključujući i ono što kaže literatura. Njegov je, pak, zaključak da u malim, otvorenim, euriziranim ekonomijama kakve su hrvatska i makedonska tečajni režim ne igra ulogu. Ono što igra jesu – reforme! Disciplinirana fiskalna politika, fleksibilno tržište rada, biznis friendly okruženje, efikasne javne institucije, inovativan privatni sektor.
U prilog tezi analizirao je dvije grupe zemalja i provukao ih kroz brojne pokazatelje. Grupa jedan: Austrija, Nizozemska, Danska; grupa dva: Grčka, Italija, Španjolska, Portugal. Grupa dva do uvođenja eura tečajno je klizila i penjala se u žestokim postocima. Recimo, javni dug grupe jedan ostao je, unatoč krizi, u mastriškim granicama dok je grupa dva skočila na oko 130 posto BDP-a (prije krize držala se na oko 70 posto). Nezaposlenost u grupi jedan kreće se oko pet posto, u grupi dva čak 20 posto. Izravna ulaganja prije krize u grupi jedan bila su višestruko veća dosegnuvši i 14 posto BDP-a, a čak su i krizi ostala viša nego u grupi dva (oko tri posto BDP-a). Izvoz grupe jedan premašuje 60 posto udjela u BDP-u dok se grupa dva kreće oko 30-ak posto. Zbog toga je saldo tekućeg računa platne bilance grupe jedan i do 6 posto u plusu dok je saldo grupe dva između dva i šest posto u minusu. Očekivano, u krizi se BDP grupe jedan oporavio i vrti se oko nule dok je BDP grupe dva kumulativno u kriznom minusu oko dva posto.
Makedonija je, kaže Bogov, krenula putem prve grupe i stegnula fiskus, povećala izvoz (na oko 45 posto BDP-a i na 70 postom uvoza), popravila saldo platne bilance s minus 13 na minus 1,5 posto BDP-a i podigla se na ljestvici Doing business. Bogov zaključuje: strukturne su reforme temelj održivog, stabilnog tečaja koji inducira gospodarski rast.
Dovodeći u vezu tečaj s kamatama kaže kako kamate rastu onda kada manjka fiskalne discipline, kada slabi poslovno okruženje, kada je realni sektor u problemima, jer su kamate samo indikator ekonomskih neravnoteža. Skraćeno: reformirajte se ili propadnite!
Šonje se nadovezao s poznatim upozorenjima: fiskalna konsolidacija smanjit će premiju rizika i cijenu, dokapitalizacija privatnog sektora povećat će kreditne i investicijske kapacitete, no nijedno od toga neće, točnije ne može, pogurati HNB.
Može li se HNB amnestirati samo čuvanjem stabilnosti tečaja? Bivši guverner Rohatinski nedavno je izjavio kako zaposlenost i kapacitete, i to u uvjetima fiskalnog ograničenja i skupog financiranja, mogu povećati samo strukturne reforme. No, upozorio je da one nisu dovoljne, ne samo zato što iziskuju dugo vrijeme prije negoli se pokažu rezultati nego i zato što se u sedam godina krize hrvatska ekonomija financijski devastirala, a društvo pauperiziralo. Nemamo vremena čekati reforme. Tko bi onda i kako trebao pogurati zemlju? Privatni sektor to ne može, kapital mu je pao 11 posto, zaposlenost 20 posto, a čak je trećina kredita slabo ili nikako naplativa (2008. to je bilo samo osam posto). Takav sektor ne može sam u kratkome roku kvalitativno i kvantitativno napraviti skok. Tko onda može? Proaktivna politika države! I to kao kombinacija umjereno/razumno restriktivne fiskalne politike, s promjenom u strukturi rashoda kako bi se ostavilo prostora za investicije i nova radna mjesta, i razumne monetarne politike koja bi osnažila djelovanje takve fiskalne politike. Tako je zborio bivši guverner, a sadašnji, Boris Vujčić odgovorio je kako su investicije porasle upravo zahvaljujući državi, no ono što svi čekamo i ono što će jedino pogurati BDP jesu one privatne. Odlično! Još samo da netko odnekuda izvuče neki kapital za tu rabotu.
I tako se vraćamo reformama. Koje trenutno nema tko izvoditi. Niti imamo prostora za njihovo financiranje. Možda bi jedini suvisli zahtjev Mosta trebao biti premijer koji će imati muda ne samo za rezove nego i za istinsku suradnju s HNB-om.

čitajte lider u digitalnom izdanju
vezani članci













