

Arhiva
Ambicija Hypo grupe u Hrvatskoj - s petog na treće mjesto
31. siječnja 2007.
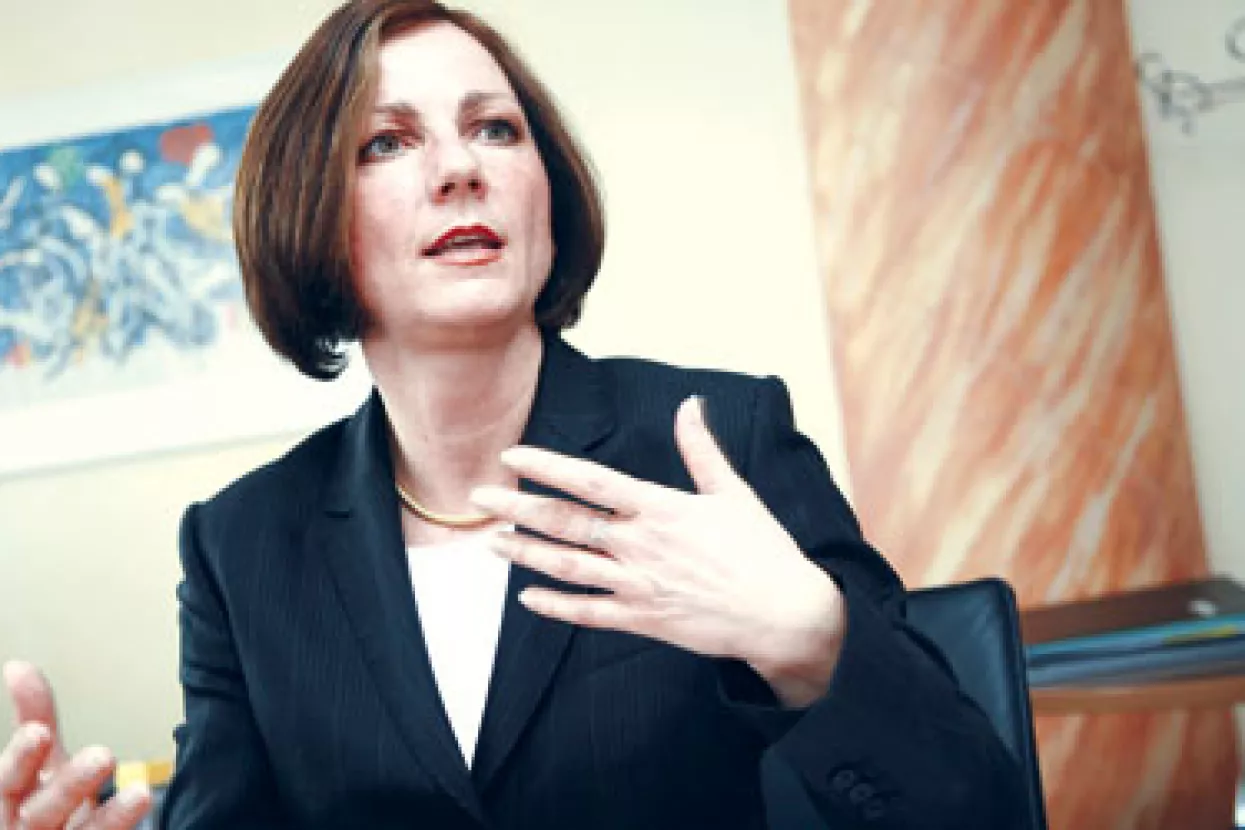
U finalnom poslovnom planu naše banke za ovu godinu stoji rast plasmana nešto veći od 12 posto. Ta se brojka slučajno poklopila s onom koju je odredila Središnja banka
Razgovarali: Lidija Kiseljak i Miodrag Šajatović
Nakon niza afera koje su uzdrmale austrijsku Hypo banku došlo je do smjena na čelnim položajima u toj banci, ali i njezinoj banci kćeri u Hrvatskoj. Umjesto Heinza Truskalera, koji je na mjestu predsjednika Uprave Hypo Alpe-Adria banke bio od njezina dolaska na hrvatsko tržište, došla je Radojka Olić, koja je posljednje tri godine bila članica Uprave zadužena za poslovanje banke na Kvarneru i u Istri. S njome smo, u prvom njezinom većem intervjuu nakon što je preuzela čelno mjesto u HAAB-u, razgovarali o planovima banke u sljedećem razdoblju, prije svega spajanju sa Slavonskom bankom, i aktivnostima koje bi je trebale ojačati na ljestvici bankarske aktive, na kojoj trenutačno zauzima peto mjesto.
• Za brojne je sudionike bankarskog tržišta vaš dolazak na čelno mjesto Hypo Alpe-Adria banke bio iznenađenje, to više što vas se spominjalo u kontekstu iste struje s Heinzom Truskallerom, koji je morao napustiti mjesto predsjednika Uprave. Je li i vas iznenadila ta odluka NO-a banke?
- Priznajem, u tom sam trenutku bila iznenađena, iako je taj osjećaj kratko trajao. Povjerenje koje mi je ukazao Nadzorni odbor donijelo je i niz zadataka za koje sam istog trena morala preuzeti odgovornost. A očekivanja naše matične banke bila su i ostala velika. No moram reći da sam u Hypo banci devet godina, a posljednje tri bila sam na mjestu članice Uprave, pa sam, prema tome, dobro upoznata s njezinim planovima, strategijom, posebno s predstojećim spajanjem sa Slavonskom bankom.
Naravno da ima poslovnih segmenata i odjela koje sam preuzela tek sa svojom novom funkcijom i koji u ovom trenutku s moje strane zahtijevaju dosta angažmana. Kad je riječ o mojem povezivanju s Truskallerom, mogu samo reći da smo radili zajedno svih devet godina, koliko sam u banci. Ne pripadam nijednoj struji - svrstala bih se među ljude koji odgovorno rade svoj posao.
• Koje vam je ključne zadatke NO dao izabravši vas za predsjednicu Uprave?
- Ključni su zadaci ostvarivanje rezultata, provođenje strategije i širenje na tržištu. Ali prioritet u mom mandatu svakako će biti pripajanje Slavonske banke, što podrazumijeva i usklađivanje svih poslovnih procesa i ostvarivanje rezultata koji će biti još ambiciozniji od dosadašnjih. Trenutačno smo kao Hypo grupa na petom položaju, a ambicije su pomaci prema trećemu mjestu te razvoj niza poslovnih aktivnosti i bankarskih usluga, uz plasman, koje će biti maksimalno usklađen sa zahtjevima tržišta i potrebama klijenata. Naravno da tako želimo povećati i profitabilnost, jer je povrat na kapital važna kategorija uspješnog poslovanja.
• Kada bi trebalo završiti spajanje sa Slavonskom bankom?
- Odluka o pripajanju donesena je u listopadu prošle godine, a prije dva tjedna počeli smo s pripremnim dogovorima. Prije nego što krenemo u postupak pripajanja, obje banke moraju ispuniti niz uvjeta kao što je, na primjer, unificiranje IT solucije. U travnju bismo trebali znati dinamiku tog posla, ona će odrediti ritam pripajanja Slavonske banke. Prema našim očekivanjima bio bi to kraj 2008.
• Mnogi vas opisuju kao osobu koja postigne ono što želi i kažu da ste kao članica Uprave imali vremena posvetiti se svakom problemu i klijentu kad je to bilo potrebno. Kako ćete takvu metodu primijeniti na ovome radnome mjestu?
- Prije sam kao članica Uprave bila zadužena za Kvarner i Istru, što je podrazumijevalo razvoj tržišta, strateških ideja, mreže i novih proizvoda na tom području. Ali istodobno sam sudjelovala u osmišljavanju strategije razvoja cijele banke i tako utjecala na ostvarenje regionalnih ciljeva. Način na koji sam funkcionirala u regiji strateška je prednost naše banke i potrudit ću se da takav pristup održimo.
Vođenje banke kao cjeline u smislu strateških aktivnosti i prioriteta je, naravno, drugačije. Kao predsjednica Uprave neću se istim intenzitetom moći baviti svakom regijom pojedinačno, ali ću taj posao nastojati odraditi s timom ljudi koji će razmišljati na isti način.
• Svake godine obavljali ste dokapitalizaciju, hoćete li to učiniti i ove godine?
- Ne, ove godine neće biti dokapitalizacije. Naime, investitori su u sklopu due dilligencea zaključili da je visina kapitala zadovoljavajuća. No, to ne znači da sljedećih godina nećemo ići u dokapitalizaciju.
• Hypo grupa u Hrvatskoj bila je pod nadzorom Hanfe i HNB-a. Je li je poznato izvješće?
- Postupak nadzora je gotov, ali nismo dobili službeno izvješće pa ga ne bih željela komentirati. No ne očekujem ništa loše. Dodala bih da je kontrola provedena zato što udjel Hypa Hrvatske u poslovnim aktivnostima Grupe znatan, a ne zato što se očekuju neke nepravilnosti.
• Koliko su vam i, jesu li uopće, poslovanje otežale najnovije mjere HNB-a s ograničenjem plasmana na 12 posto?
- Ova je mjera samo administrativno dopunila mjere koje postoje veće tri godine. U završnom poslovnom planu naše banke za ovu godinu stoji povećanje plasmana nešto veći od 12 posto, ali ta se brojka slučajno poklopila s onom koju je odredila Središnja banka. Pokušavali smo uspostaviti odnos među veličinama, kako rasti a da istodobno ponudimo konkurentnu uslugu klijentima, i računica je bila rast od 12 i pol posto. Stoga očekujem da će se planirani rast banke uklopiti u te nove parametre monetarne politike. No, rastom plasmana svakako ćemo morati mjesečno upravljati.
• Hoćete li se možda više okrenuti kreditiranju države, s obzirom na to da je ona isključena iz mjera Središnje banke?
- U sklopu rasta od 12 posto namjera nam je slijediti svoju poslovnu strategiju za srednjoročno razdoblje, tj. povećanje udjela poslovanja s građanstvom, intenziviranje poslovanja s malim i srednjim poduzećima, financiranje jedinice lokalne samouprave u projektima javno-privatnog partnerstva te daljnji razvoj investicijskog bankarstva. Mi smo jaka korporativna banka, stoga ćemo nastojati prije svega pružiti cjelokupni servis postojećim klijentima. Dakle, neovisno o mjerama ostajemo pri svojoj strategiji.
• Prošli su tjedan ekonomisti Svjetske banke izjavili da kreditni bum prijeti recesijom. Prihvaćate li tu tvrdnju?
- Zabrinutost Svjetske banke u pogledu održivosti rasta gospodarstva utemeljenoj na kreditima financiranoj osobnoj potrošnji te ekspanzivnoj fiskalnoj politici opravdana je s obzirom na to da postojeći ekonomski model uzrokuje produbljenje deficita platne bilance. Lani, međutim, prvi put bilježimo brži rast kredita odobrenih tvrtkama u odnosu na kredite stanovništvu, što je iznimno pozitivan trend, koji se također vidi u snažnijem doprinosu privatnih ulaganja odnosu na javne investicije (uglavnom angažirane na dugoročnim projektima s vrlo niskom stopom povrata). Važnost privatnih investicija ogleda se u stvaranju podloge za održiv, rastom produktivnosti vođen rast BDP-a u dugom roku.
• S obzirom na zaduženost zemlje, trebaju li se bankari osjećati djelomice odgovornima za takvu situaciju?
- Sa stajališta naše banke, mislim da ne. Ne financiramo tvrtke samo da bi one preživjele i generirale zaduživanje, nego stvarale nove vrijednosti iz kojih će se ta sredstva moći vratiti. Ista je situacija kod građana. Veći su dio našega kreditnog portfelja privatnih osoba stambeni krediti, koji su zapravo dugoročne investicije. Kupnjom stanova povećava se stambeni fond u zemlji, pridonosi se razvoju građevinske industrije i jačanju kapitala naših građana. A moram istaknuti da je kašnjenje u plaćanju građana samo 0,7 posto.
• Koliko će vam uvođenje HROK-a olakšati posao?
- Kada zaživi, prilično. Već nam je sada lakše jer imamo pristup sustavu razmjene informacija preko HUB-a. Uz pomoć tog sustava doznajemo je li neki klijent uredan platiša, što je dovoljno upozorenje, dok će uvođenje HROK-a proširiti taj pregled. Prije smo morali uložiti više truda i vremena u provjeru klijenta, posebno kod nenamjenskih kredita, što je utjecalo i na trajanje postupka odobravanja. U većim sredinama poput Zagreba to je katkad bio i problem.
• Hypo banka je nekoliko puta izlazila s idejom uvođenja HNB-ovih selektivnih mjera. Kako bi trebala izgledati ta selekcija?
- S obzirom na to da je vanjski dug u porastu, možda je već na početku trebalo selektirati mjere na proizvodnju i potrošnju. Jer jedno je financiranje potrošnje, a drugo ulaganje u proizvodnju koja povećava BDP, stvara radna mjesta i druge vrijednosti.
• Hypo banka je bila i među rijetkim vodećim bankama koje su najavile nužnost povećanja kamata. Stojite li i dalje pri tome?
- Na kamatne stope najviše utječu dva elementa: mjere Središnje banke i povećanje temeljnih kamata ECB-a i SNB-a. Kamatne stope na kredite, poglavito tvrtkama, vezanim uz parametar na europskom tržištu, već su porasle, a realno je očekivati i daljnje povećanje. Na cijenu zaduživanja utječe i izravno ograničavanje rasta kredita administrativnim mjerama. No rast kamata ponajprije će odrediti konkurencija i sposobnost generiranja nekamatnih prihoda.
• Hypo banka je oduvijek bila više orijentirana na korporativni sektor. Hoćete li i dalje voditi takvu politiku?
- Na korporativne klijente odnosi se 65 posto poslovanja, a 35 posto na građane. U tih 35 posto gotovo 75 posto su stambeni krediti, 10 posto se odnosi na pokretnine, a ostatak na potrošačke kredite. U našoj srednjoročnoj strategiji predviđen je rast poslovanja s građanstvom i očekujemo da će se taj omjer ustaliti u odnosu 60 prema 40 posto. Korporativni sektor uvijek će biti iznimno važan u poslovanju naše banke, a u idućem ćemo razdoblju pozornost više usmjeriti na malo i srednje poduzetništvo.
• U posljednje se vrijeme vodeće banke profiliraju u poslovanju na određenom području otvaranjem posebnih odjela u bankama. Ima li i vaša banka takav plan?
- Još 2005. osnovali smo odjel za financiranje malih i srednjih poduzetnika, što je bio jedan od prvih takvih koraka. Sada ćemo te poslove, tj. ponudu razgranati i po svojim podružnicama. Također smo osnovali i odjel investicijskog bankarstva da bismo povećali aktivnosti u tom tržišnom segmentu. Zatim, naše su poslovne aktivnosti prošle godine bile više usmjerene i na praćenje javnog sektora i u edukativnom i razvojnom smislu kroz nove proizvode, u prvome redu putem javno-privatnog partnerstva ili 'cash poolinga'.
• Kakav oblik poslovne suradnje imate sa svojim vlasnikom Graweom?
- Posljednje dvije-tri godine razvili smo nekoliko zajedničkih proizvoda, i tu suradnju sustavno širimo. Kao što smo već nekoliko puta naglasili, na početku je Hypo banka bila poglavito korporativna banka. Tek širenjem poslovanja s privatnim osobama otvarale su se i veće mogućnosti zajedničkog nastupa na tržištu s Graweom.
• A kad je riječ o novim proizvodima same banke?
- Kao i svake godine, bit će novosti. Planiramo nove pakete za građanstvo, štedne proizvode, proizvode vezane uz investicijsko bankarstvo. U budućem razdoblju naglasak ćemo svakako staviti na kunske plasmane, a planiramo i proizvode za pojedine segmente klijenata, posebno za male i srednje poduzetnike.

čitajte lider u digitalnom izdanju
vezani članci













