

Arhiva
Banco Popolare priprema najveći paket zelenih kredita
5. ožujka 2011.
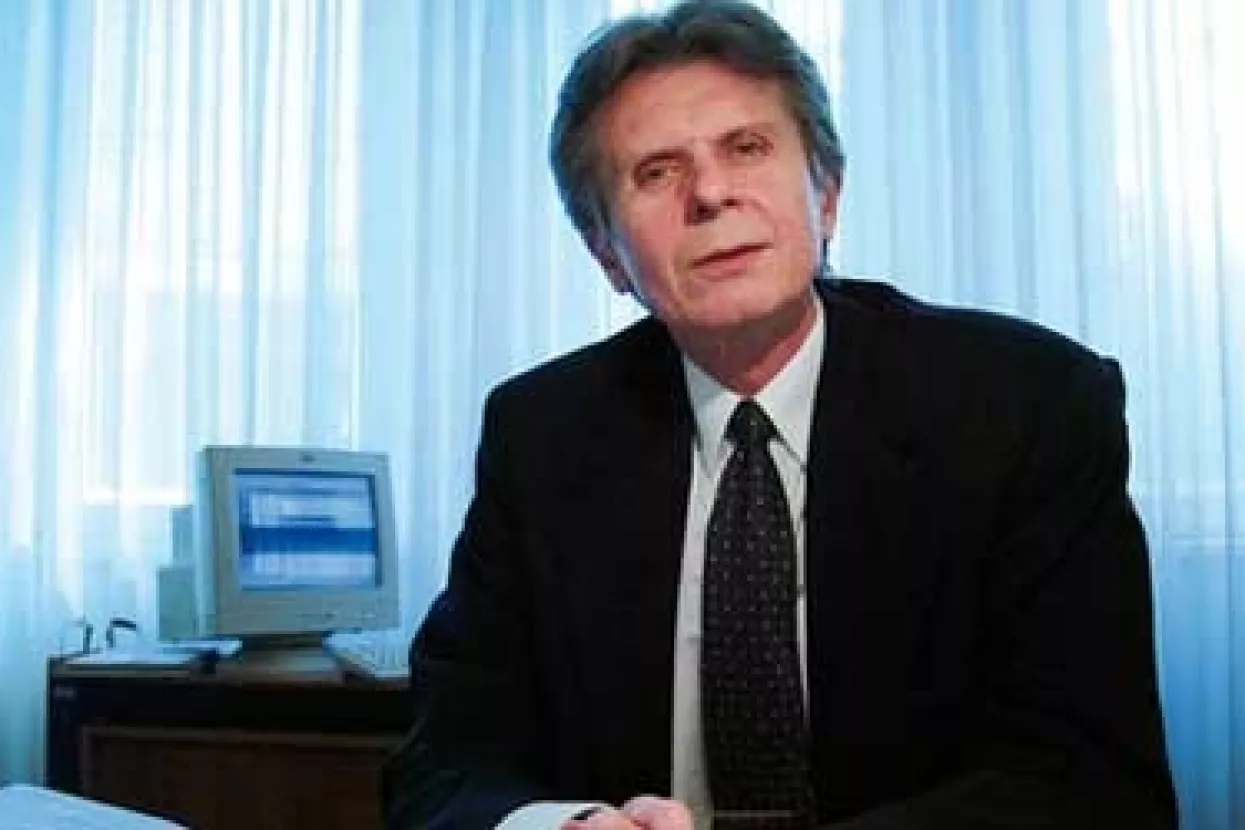
Predsjednik Uprave Banco Popolare Croatije Goran Gazivoda najavljuje da će za manje od tri mjeseca na tržište izbaciti nove kredite za ekološki održive projekte: od stambenih i potrošačkih do poduzetničkih kredita za ‘zelene’ poslovne pothvate.
razgovarala Gordana Gelenčer
Iako nitko od dužnosnika, kad god se za to pruži prilika, ne propusti naglasiti da je bankarski sustav u cijelosti financijsku krizu prošao glatko, ne sjeti se spomenuti kako su male banke ipak prilično okrznute. Većina ih posljednje dvije godine posluje s gubitkom. Jedna je od rijetkih iznimki Banco Popolare Croatia, banka u talijanskom vlasništvu koja ne samo da posluje u plusu nego širi kreditni portfelj, i to novitetima na hrvatskom tržištu. O tome razgovaramo s predsjednikom Uprave banke Goranom Gazivodom.
• Kada smo razgovarali prije približno godine dana, banka je bila u minusu, no u recesijskoj 2010. godini okrenuli ste trendove. Kako je banci to uspjelo?
- HNB je 31. prosinca 2009. ukinuo ograničenje rasta kreditnih plasmana, napokon smo se mogli slobodno natjecati s velikim bankama pa smo prošle godine uspjeli povećati bilancu 16 posto, kredite klijentima 19,5 posto, ukupni su depoziti porasli 26 posto. Istodobno, smanjivali smo opće troškove poslovanja, a manji su nam i troškovi rezerviranja za loše plasmane.
• Banco Popolare Croatia jedna je od rijetkih malih banaka koje su uspjele osvariti dobit, većina ih je u gubicima. Bi li ovu godinu mogle obilježiti akvizicije, traženje strateškog partnera?
- Sigurno, ako ne akvizicijama onda udruživanjem manjih banaka kojima je potrebna dokapitalizacija. Bez dodatne kapitalne injekcije neće moći zadovoljiti stopu adekvatnosti kapitala. Problem je i rast udjela loših kredita u ukupnom portfelju banaka te kritično povećanje rezervacija i smanjivanje dobiti i kapitala. Postotak problematičnih kredita u našoj je banci sada oko osam posto, što je manje od prosjeka tržišta koji je viši od deset posto.
• Kako to tumačite?
- Dijelom zbog reosiguranja kredita kod Cardif osiguranja. Taj trošak povećava efektivnu kamatnu stopu, no klijent može mirno spavati u slučaju gubitka posla ili teže bolesti, jer tada Cardif preuzima otplatu kredita.
• Je li i u vašoj banci reprogramiranje kredita sve češće?
- Samo kod ranije odobrenih kredita koji nemaju ugovoreno osiguranje otplate s Cardifom. Radimo analizu kvalitete tih kredita, pokušavamo ustanoviti u kojem roku kredit postaje loš i zašto, potom radimo na njihovu restrukturiranju ako za to postoje uvjeti.
• Šuškalo se da bi i Banco Popolare mogao promijeniti vlasnika.
- Glasine nisu točne. S obzirom na planove rasta očekujemo dodatnu kapitalizaciju sredinom ove godine. To bi nam omogućilo predviđeni rast poslovanja.
• Koliki rast predviđate i koliko bi s dokapitalizacijom porasla stopa adekvatnosti kapitala?
- Lani smo kreditni portfelj povećali za oko 19 posto, a toliko planiramo i ove godine, s time da ćemo se fokusirati na građane, na mala i srednja poduzeća. Stopa adekvatnosti sada iznosi 13,6 posto, a s dodatnim kapitalom porasla bi na više od 14 posto.
• Hoće li rasti i investicijski krediti?
- Još ne očekujem rast potražnje za tom vrstom kredita, to je pitanje i spremnosti za nove projekte i uvjete kreditanja. Lani smo isfinancirali jedan takav projekt, u Vukovaru je dovršena talijanska greenfield investicija Adriatica Dunav u proizvodnju umjetnog gnojiva vrijedna 18 milijuna eura koja je završena nakon četiri godine. Za neke nove investicije treba privući i ulagače.
• I smanjiti kamate. Poduzetnici tvrde da uz kamate naših banaka ne može ni biti isplativih projekata.
- Kamate su složena tematika. To je pitanje povrata iz tog projekta, koliko je on realan, ocjene ostvarivosti, vlastitog udjela investitora koje je prijeko potrebno... Postoji cijena novca, postoji regulatorni trošak i postoji rizik, kad to spojite dobijete kamate. Regulatorni trošak čini oko 1,6 postotnih poena na cijenu novca plus rizik koji sada raste. Zato mislim da kamate za investicijski mikrokredit u našoj banci od 5,5 posto nisu velike.
• Jesu li niže kamate jedini magnet za nove klijente?
- Klijente smo dosad privlačili fleksibilnošću, brzinom, razumijevanjem njihovih potreba i to je rezultiralo s 266 klijenata pravnih osoba koje zapošljavaju 16 tisuća ljudi. U portfelju je još 880 malih obrtnika i 72 tisuće građana, to je naša baza. Uz to uvodimo i nove proizvode, na neki način i i nove standarde poslovanja. Banco Popolare Croatia je, naime, uvela prvu zelenu poslovnicu i prvi zeleni ured na hrvatskom tržištu. Riječ je o projektu koji je banka pokrenula u sklopu vlastitog koncepta poslovanja prema visokim načelima održivog razvoja i zaštite okoliša.
• Što to konkretno znači?
- Kod uređenja poslovnica i poslovnih prostora primijenjeni su visoki standardi energetske učinkovitosti i zaštite okoliša te je kroz sustav certifikacije prema hrvatskoj ‘eco-friendly’ normi banka stekla status ‘ekstrazelenog’ poslodavca. Kriteriji prema kojima smo dobili taj certifikat obuhvaćaju sve aspekte poslovanja banke, od efikasnosti vodnog i komunalnog gospodarenja, energetske potrošnje i atmosferskih utjecaja, materijala i resursa, kvalitete zraka i zdravlja u radnom okruženju do upotrebe papira, uredskog materijala, uredske tehnologije, zaključno s poslovnim navikama djelatnika poput čestih putovanja, sastanaka i slično.Cilj nam je da svih 36 poslovnica dobije taj certifikat.
• Je li to jedino što je ‘eko’ u poslovanju?
- U pripremi je i paleta ‘zelenih kredita’. Riječ je o najpotpunijoj ponudi te vrste kredita na tržištu koja obuhvaća kredite za kupnju ili izgradnju pasivne ili niskoenergetske kuće, preuređenje stambenog prostora, nabavu solarnih panela, kolektora ili vjetroagregata, studentske kredite, kredite za opremanje ureda, za integraciju LED rasvjete, za nabavu automobila niske energetske emisije CO2, kredite za ekopoljoprivredu, poduzetničke kredite za ‘zelene’ poslovne pothvate te potrošačke kredite u svrhu nabave opet ‘zelene’ tehničke, računalne opreme najviših energetskih razreda.
• Mnogo ste toga nabrojali. Koliko je novca za sve to namijenjeno?
- Te proizvode još stvaramo, kada budu u ponudi, alocirat ćemo određeni iznos za to a kad taj iznos iskoristimo odobrit ćemo novu kvotu. Uvjeti tih kredita bit će niži od standardnih.
• Kada bi ponuda mogla biti kompletirana?
- Trebala bi biti zaokružena za manje od tri mjeseca.
• Je li to neka priča vezana uz ulazak u EU?
- Nije, ali kad ste već spomenuli EU, uvodimo EU-desk u najskorijem roku koji će poduzetnicima pružati potporu i informacije o EU fondovima i projektima iz Hrvatske, i to kroz poduzetničke centre u Zagrebu, Osijeku i Splitu. Kroz suradnju sa Savezom za energetiku Zagreba i Europskom poduzetničkom mrežom posebno ćemo se fokusirati na takozvane CIP programe – Okvirni program za konkurentnost i inovacije. Za te je projekte u sekciji Inteligentna energija na raspolaganju 67 milijuna eura, dok se za sekciju Eco Innovation očekuje ukupni fond od približno 70 milijuna eura. Razmatramo mogućnost kreditne linije za poduzeća koja provode projekte odobrene od EU i kojima nedostaje novca za njihov dovršetak.
• Za sve to treba dosta novca. Koliko se možete osloniti na kapitalnu podršku vlasnika?
- Podrška je kontinuirana, i prošle smo godine dobili injekciju od 36 milijuna kuna kapitala. Osim toga, riječ je o jednoj od najvećih talijanskih banaka s 136 milijardi eura aktive, 11 milijardi eura kapitala i tri milijuna klijenata. Tok informacija uvijek je dvosmjeran. Ne samo da stalno povećavamo kreditni portfelj, i to upravo za poduzeća, ona koja proizvode i izvoze, nego i obnavljamo poslovnice kako bi sve bilo sukladno standardu grupe.

čitajte lider u digitalnom izdanju
vezani članci













