

Arhiva
Đaković: Oslonac na teretne vagone i oklopna vozila
20. studenoga 2008.
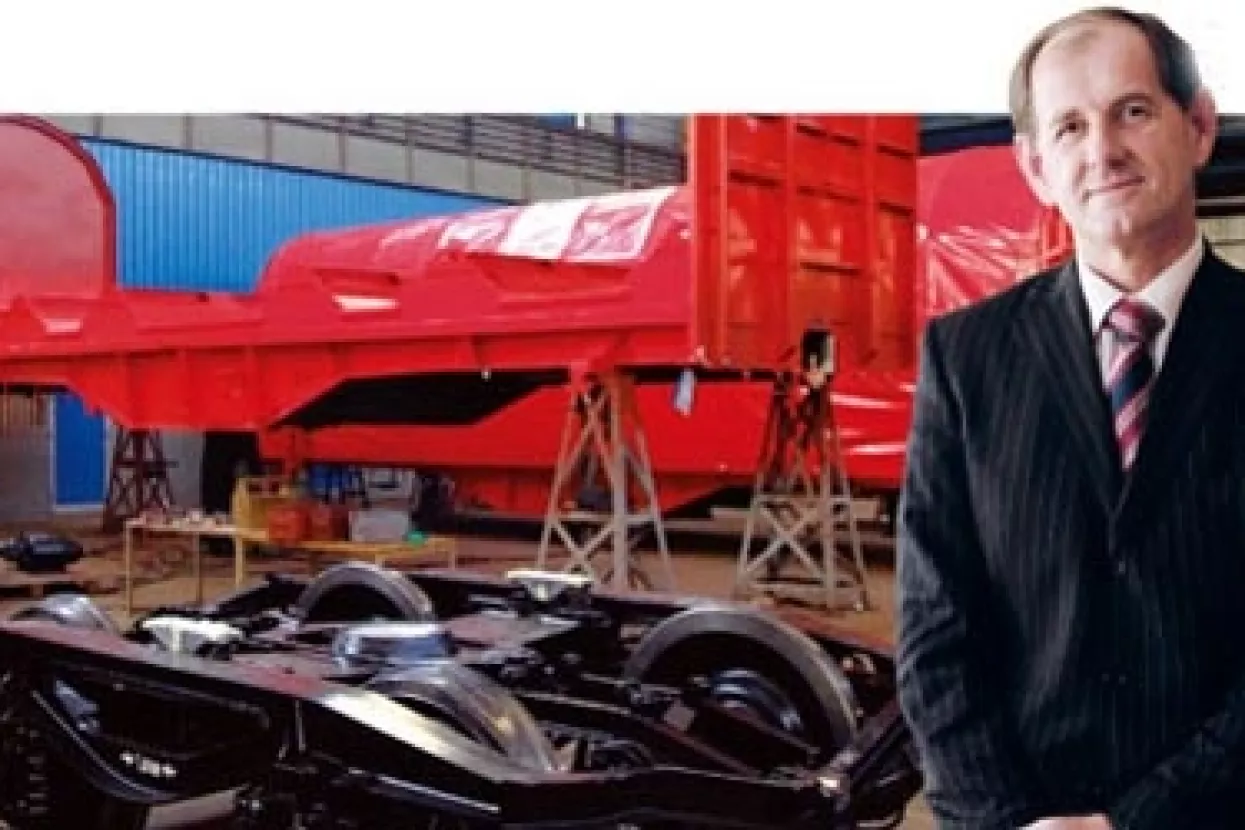
Dobrim ulaganjem i pozicioniranjem na stranim tržištima Đaković bi mogao iskoristiti očekivani val investicija u željezničku infastrukturu. No Zdravko Stipetić trenutačno je veoma oprezan kad govori o velikim investicijskim planovima
Piše: Amir Kulenović
[email protected]
Foto: Željko Jelenski
Đuro Đaković Holding zateći će se usred zime i ekonomske krize, najvjerojatnije, dvostruko manji i slabiji. Naime, sredinom prosinca znat će se sadržaj ponuda za većinski paket dionica Đure Đakovića Montaže, tvrtke u sklopu slavonskobrodskog holdinga koja bilježi najbolje rezultate u kategoriji prihoda, uglavnom ostvarene izvoznim poslovima. Koja god od četiriju tvrtki koje su iskazale interes pobijedi na natječaju, taj će događaj uvelike promijeniti sliku današnjeg Holdinga. Tom će transakcijom ostati bez više od polovine prihoda, a broj radnika gotovo će se prepoloviti, pa nakon obavljene transakcije ostatak toga bivšega socijalističkog mastodonta očekuje razdoblje redefiniranja tržišne pozicije i konsolidacije poslovanja.
Iako se Uprava Holdinga, kao najvećeg dioničara, dulje opirala planovima vodstva Đure Đakovića Montaže i prodaji većinskog paketa tvrtke, čini se da su stavovi usuglašeni i napokon je postignut konsenzus dviju struja. Zasigurno je u svemu svoje prste imala i politika, jer osim što je država i dalje putem svojih institucija (HZZO, HFP, Ministarstvo financija i DAB) najveći dioničar, budućnost tvrtke koja zapošljava veliki broj radnika toga kraja i političko je pitanje.
- Istaknuo bih da se Montaža bavi niskoprofitabilnom djelatnošću - na 450 milijuna kuna profitne marže nisu veće od jedan posto - kaže predsjednik Uprave Holdinga Zdravko Stipetić, dodajući da slijedom toga ne očekuju ulagače koji žele brzu dobit, nego će se cijeniti tvrtke sposobne kvalitetno odraditi svoj posao.
Fokus na Specijalna vozila
Tražimo tvrtke iz djelatnosti koje mogu osigurati buduće poslove - kaže Stipetić, a dosadašnji interesenti govore da je tekst natječaja uspio privući upravo takve tvrtke.Zasad su kandidati tri strane tvrtke: austrijski Austrian Energy&Environment, njemačke kompanije Kraftanlagen München i Bilfinger Berger Power Services te splitski Konstruktor inženjering. Najveće izglede, sudeći prema sadašnjem odnosu snaga, mogao bi imati njemački Berger, kojemu je dio menadžmenta već prije prodao udjel od 24 posto. Naime, prema statutu tvrtke sve strateške odluke moraju se donijeti s većinom od 75 posto, a kako već dulje kruže priče da Berger preko posrednika već sada ima kontrolni paket, za odluku koja bi bila na štetu te kompanije trebalo bi ipak postići konsenzus.
- Montaža posluje u niskoprofitabilnoj djelatnosti, pa bi udarac na nešto što nam nosi 40 posto troška (čelik) bio velik problem - kaže Stipetić objašnjavajući razloge za prodaju i dodajući da se već osjeća pritisak konkurencije koja ima dovoljno resursa za nova ulaganja i načina kako prebroditi povećanje cijena sirovine.
- U suprotnome, mogli bismo izgubiti bitku s konkurencijom - zaključuje Stipetić.
Tvrtke u Holdingu nakon
prodaje Montaže
• Specijalna vozila - proizvodnja vagona I vojna industrija
• Đuro Đaković Montaža d.d.
• Đuro Đaković Elektromont
• Đuro Đaković Inženjering - inženjerski poslovi na infrastrukturnim zahvatima
• Đuro Đaković Strojna obrada
• Đuro Đaković Energetika i infrastruktura - proizvodnja energetskih postrojenja
No činjenica je da će Holding tom prodajom biti poprilično okljaštren, kako prema broju radnika, tako i prema prihodima, pa na čelnim ljudima kompanije ostaje prilično zahtjevan zadatak - kako ostatak tvrtke učiniti dovoljno uspješnim da mogu postizati zadovoljavajuće rezultate.
U prvom redu u fokusu će biti tvrtka Specijalna vozila, koja proizvodi teretne vagone i ponovno počinje zamrlu vojnu proizvodnju. Stipetić kaže da će, žele li postati jači igrač na tom polju, morati povećati kapacitete i dodatno ulagati u modernizaciju poslovanja i povećanje produktivnosti. Sa sadašnjih 360 vagona, koliko ih proizvode na godinu, proizvodnja bi se morala povećati na najmanje 500 vagona da bi mogli parirati konkurenciji.
- Ništa nam ne znači da budemo dvanaesti u Europi u tom biznisu, jer da bismo bili doista konkurentni, trebamo biti među prvih pet - objašnjava planove povećanja proizvodnje.
Nadalje, Holding se nada i većem ulasku u vojnu industriju, što im je, barem kratkoročno, omogućio ugovor Ministarstva obrane s finskom Patriom o nabavi 84 oklopna vozila. Kako prema ugovoru Patria putem ofsetnih poslova treba dobar dio proizvodnje prepustiti hrvatskim tvrtkama, Đakoviću se tu otvara prilika za novu renesansu u segmentu vojne industrije. Prvih šest oklopnih vozila trebalo bi se do kraja godine isporučiti Hrvatskoj, a radnici Đure Đakovića, zasad u Finskoj, već su angažirani na tim poslovima.
Nezgodan tajming za prodaju
- Očekujemo da će približni financijski efekt za pet godina biti 200-tinjak milijuna eura, pa bi samo taj posao trebao Đuri Đakoviću pomoći da i bez Montaže vrlo brzo dostigne sadašnju razinu prihoda - zaključuje Stipetić dodajući da je strateški plan vratiti se na istu razinu prihoda već u dvije do tri godine.
To bi, konkretno, značilo da će tvrtka morati uprihodovati dodatnih 400-tinjak milijuna kuna zadržavajući približno isti broj radnika. Gleda li se s udaljenosti, plan se čini teško izvedivim, pogotovo u kriznim vremenima koja su pred vratima. Naime, uz 84 vozila uskoro bi trebao biti potpisan ugovor o isporuci dodatna 42 za domaće vojne potrebe, a iako u Patriji kažu da u Đuri Đakoviću vide partnera i na dulji rok, stoji činjenica da ta djelatnost ne posluje prema strogo tržišnim načelima. Mnogo toga u vojnoj industriji ovisi o kvalitetnu lobiranju, geopolitičkoj situaciji, načinu integracije u NATO, a nije naodmet napomenuti i da sama Patria, zbog političkog skandala sa Slovenijom, nema najsigurniju budućnost.
Minimalna je cijena za koju će novi vlasnik steći većinski udjel u Montaži 63 milijuna kuna, a neki optimisti tvrde da bi, zbog ipak četiri ponuđača, taj iznos mogao biti veći i od 80 milijuna kuna. Upitan je li to najbolja prilika za prodaju, Stipetić odvraća da bi se u suprotnome mogao i smanjiti opseg poslova zbog nedostatka novca za investicije, što bi u konačnici bilo veoma negativno za cijeli Holding. Što se tiče konkretne namjene za dobiveni novac, Uprava Đure Đakovića odlučila je revidirati svoje prijašnje ambiciozne planove. Naime, Stipetić sada mnogo opreznije govori o mogućim velikim investicijskim planovima, podsjećajući da zbog financijske krize moraju misliti i na dostupnost kredita, koje će zasigurno morati osiguravati i određenim polozima u gotovini.
- Kvartalno gledajući, prodaja ĐĐ Holdinga u trećem je kvartalu porasla 12,7 posto, a istodobno su operativni troškovi porasli 113,6 posto. EBITDA je bio 5,3 milijuna kuna, 2,8 posto manje nego u istom razdoblju prošle godine. Tajming prodaje Đure Đakovića Montaže treba promatrati u kontekstu skupljeg novca, što će zasigurno odrediti i razinu interesa potencijalnih kupaca. Nadalje, mnoge se kompanije danas suočavaju s revidiranim 'outlookom' poslovanja - ocjena je poslovanja i kvalitetne realizacije prodaje Montaže pomoćnika direktora FIMA FAS-a Ivana Solde.
Čelik i energenti smanjili dobit
U prvih devet mjeseci ove godine ĐĐ Holding je ostvario neto dobit od 1,65 milijuna kuna, što je gotovo četverostruko manje od zarade ostvarene u istom razdoblju prošle godine, a Uprava je kao razlog navela više cijene čelika i energeneta. Također, smanjila se dugotrajna imovina, a povećala kratkoročna imovina koju su najviše podigle povećane zalihe (+ 29 posto) te novac na računu i blagajni (+ 84 posto). Koeficijent zaduženosti i dalje je otpirlike 0,5, što razinu zaduženosti drži na prihvatljivoj razini.
- Budući da se EU jednaku važnost pridaje cestovnom i željezničkom transportu, a da je dosad razina kapitalnih investicija u cestovnu infrastrukturu znatno nadmašila ulaganja u željeznice, u budućnosti je realno očekivati snažnije investicije u željeznice - kaže Soldo u vezi s perspektivom proizvodnje željezničkih vagona. Na ruku Holdingu u segmentu proizvodnje vagona ide činjenica da na narudžbe HŽ-a otpada samo 20 posto sadašnjih kapaciteta, što govori o tome da su Specijalna vozila već sada na svjetskom tržištu i da im za uspjeh treba samo kvalitetan tehnološki iskorak.
Đuro Đaković bi dobrim ulaganjima i pozicioniranjem na stranim tržištima mogao iskorisititi očekivani val investicija u željezničku infastrukturu. Još bi bolje na Đuru mogao utjecati ulazak u NATO, posebno ako se iskoristi posao s Patrijom i steknu potrebne referencije i znanja. Problem je što većini kompanija u Holdingu, posebno glavnoj karici - Specijalnim vozilima, treba još dosta novca za daljnja ulaganja i novi poslovi. Negativno raspoloženje na tržištu kao i oprezni planovi Uprave, koja nije sasvim sigurna što bi u ovom trenutku napravila s novcem od prodaje Montaže, u kratkoročnom će razdoblju teško pogurati Đuru Đakovića.
Surađivala: Matilda Bačelić

čitajte lider u digitalnom izdanju
vezani članci













