

Arhiva
Đuro Đaković Montaža: Dionice rastu, država ne pušta većinski paket
15. ožujka 2007.
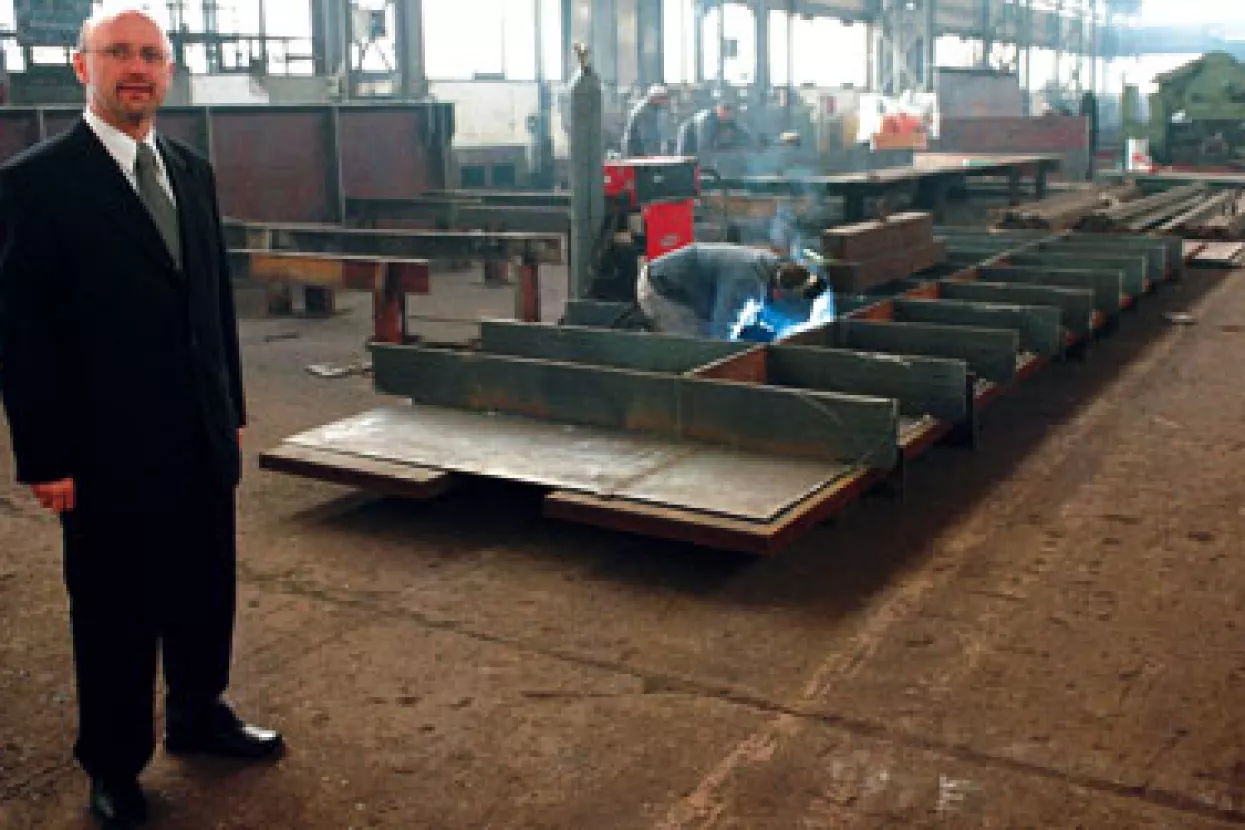
Europski investicijski val u energetici Montaža bi bolje iskoristila da je privatizirana, ali u trokutu države, menadžera i radnika nijedan potencijalni strateški partner ne može ući u vlasništvo
Piše: Matilda Bačelić
[email protected]
Dok za dionicom Đuro Đaković Holdinga već mjesecima, ponajprije na krilima očekivanog ugovora o offsetu ili vlasničkog povezivanja s nekim globalnim igračem, vlada velik interes investitora, najveći i najuspješniji dio Holdinga našao se u zavjetrini pred naletom na ‘velikoga’ Đuru. Iako bi Đuro Đaković Montaža prema svim pokazateljima i ugovorenim poslovima trebala izazvati veće zanimanje od Holdinga, njenim se dionicama na burzi trguje u znatno manjem opsegu. Razlog može biti u cijeni, s obzirom na to da je cijena Montažine dionice trenutačno oko pet puta veća od one prema kojoj se trguje dionicom Holdinga ili, pak, investitori računaju da kupujući dionice Holdinga kupuju i Montažu s obzirom na to da je Holding još njezin 65,32 postotni vlasnik. Je li dionica Montaže pri ovoj cijeni precijenjena ili ne, teško je reći jer ovisi o tome iz kojeg se kuta promatra. Privatizacija, s druge strane, posve je neupitna. No, iako se nije našao nitko tko bi rekao da s privatizacijom najpoželjnije ‘udavače’ slavonskobrodskog holdinga ne treba žuriti, u vezi s tim i dalje se ne događa ništa konkretno.
Hoću-neću privatizacija
Nedavnim otvorenjem vlastitog poslovno-logističkog centra u njemačkom Oberhausenu, koji bi trebao biti baza za jači prodor za zapadnoeuropska tržišta, u Montaži su potvrdili da ima novih poslova i potražnje za njihovim uslugama, ponajprije zahvaljujući velikoj konjunkturi na svjetskom tržištu. Negativni efekti spore privatizacije na taj su način zasad ublaženi, no za siguran i dovoljno brz rast i razvoj Montaži je potreban jak strateški partner. Svega toga svjesni su i u Holdingu, barem načelno, ali državi je Montaža još očito ‘draga’. Naime, već dulje su poznate ponude četiriju strana - austrijske Christoph grupe, njemačkog Babcock Borsing Servicea iz velike građevinske grupacije Bilfinger Berger, domaćeg konzorcija IGH, Konstruktora i Dalekovoda te Ingre. Iako je riječ o respektabilnim tvrtkama, Vladimir Vranković, državni tajnik u Ministarstvu gospodarstva i predsjednik Nadzornog odbora Holdinga, kaže da je riječ o ‘neozbiljnim ponudama’ i da još nisu dobili nijedan službeni zahtjev.
Nadzorni odbor Holdinga Upravi je, s druge strane, još prije tri mjeseca dao suglasnost za prodaju 14,22 posto dionica na burzi, ali umjesto realizacije te odluke pojavile su se spekulacije o prodaji cjelokupnog paketa. Obje varijante potvrdio je predsjednik Uprave Holdinga Zdravko Stipetić, ističući da se još razmatraju tri opcije - prodaja samo 14,2 posto, cijelog paketa ili 50 posto plus jedne dionice te da će konačnu odluku donijeti za mjesec dana. Prema njegovim riječima, 'zasad' su zastali s prodajom na burzi dok ne saslušaju sve zainteresirane strane, dodavši da su se javili još neki potencijalni strani kupci. U obrazloženju odluke NO-a o prodaji dionica na burzi stajalo da je, s obzirom na nominalni iznos, tržišna vrijednost Montažinih dionica u stalnom porastu. Tada je cijena dionice na Varaždinskoj burzi bila 486 kuna, a sada je oko 620 kuna, pa se postavlja pitanje kada će biti pravi trenutak. Za cjelokupni državni paket u Montaži, prema sadašnjoj burzovnoj cijeni, dobilo bi se 102,5 milijuna kuna. U Holdingu objašnjavaju ovu hoću-neću privatizaciju ističući da im je u interesu Montažu prodati što kvalitetnije, odnosno prema što boljoj cijeni za vlasnika uz očuvanje radnih mjesta.
U slučaju da se na burzi proda cijeli paket dionica, smatra se da bi najizgledniji kupac mogao biti Babcock Borsing Service. Ostali kupci bili su zainteresirani za kontrolni paket od 25 posto plus jednu dionicu pa nije sigurno hoće li imati interesa za kupnju cijeloga državnog udjela. U igru će se, smatraju analitičari, svakako uključiti i fondovi. Doduše, iako je varaždinska Fima figurirala kao jedan od najizglednijih kupaca, iz te su kompanije demantirali snažniji ulazak u Montažu. Dapače, najavili su izlazak i iz Holdinga.
- Fima Validus je ušao u Đuro Đaković Holding u tijeku kuponske privatizacije vjerujući da će društvo biti privatizirano. Bez obzira na to što nije došlo do privatizacije, najveći je problem u ovom slučaju nemogućnost sudjelovanja u upravljanju i restrukturiranju kompanije, što ne dopušta većinski vlasnik. Zato smo odlučili izaći iz Nadzornog odbora i iz vlasničke strukture Holdinga prodajom dionica na burzi - kažu u Fimi.
Radnici lobiraju za menadžment
Dodatni element zapleta u ovoj priči su i radnici koji traže svoj dio. Naime, oni traže zaustavljanje svake privatizacije u kojoj bi većinski vlasnik postao netko osim menadžementa i radnika prije donošenja Zakona o radničkom dioničarstvu. Kao što kaže predsjednik Radničkog vijeća i sindikata Đuro Đaković Montaže Antun Luketić, njihov je cilj da radnici dobiju pravo upisa do 25 posto dionica (što bi zajedno s 25,8 dionica, koliko je u vlasništvu menadžmenta, predstavljalo većinski paket) uz povezivanje sa strateškim partnerom. U njihovu protivljenju prodaji dionica na burzi može se djelomično pronaći razlog tomu što 14,2 posto dionica još nije promijenilo vlasnika. Donedavno su radnici u vlasničkoj strukturi držali 8,9 posto, ali njihov se udjel u posljednje vrijeme smanjio na 6,7 posto zbog prodaje dionica mahom umirovljenika i bivših zaposlenika.
Umjesto njih u knjizi dioničara pojavile su se banke poput Hypa i RBA. Sve u svemu, Montaža i bez prijeko potrebnog privatizacijskog vjetra u leđa stoji dobro. U ovoj godini u planu su 20 posto veći prihodi (oko 560 milijuna kuna) i dobit koja bi trebala dosegnuti 6 milijuna kuna. Prema riječima predsjednika Uprave Montaže Darka Katića, ukupni prihod iznosit će oko 460 milijuna kuna, a dobit od 4,8 do 5 milijuna kuna. Međutim, osim prihoda rastu i poslovni rashodi. Najveći porast je u materijalnim troškovima, dok se troškovi osoblja smanjuju. Katić ipak nema razloga za nezadovoljstvo premda su na nešto manji rast dobiti utjecala ratna događanja u Libanonu kao i prebacivanje posla u Finskoj iz prošle u ovu godinu. Glavno izvozno tržište i dalje ostaje Njemačka. U ovoj godini planira se ostvarenje poslovnih prihoda od gotovo 19 milijuna eura na montaži novih i remontima postojećih energetskih objekata u Njemačkoj, što će angažirati gotovo 45 posto radnih kapaciteta tvrtke. Pomalo neobično, ali Montaža može bolje konkurirati u Europi nego u regiji.
- U Europi je pokrenut veliki investicijski ciklus u energetici, a to su vrlo složeni poslovi koji zahtijevaju kvalitetnu radnu snagu, dok je u zemljama poput BiH i Srbije cijena radne snage niža i 30 do 40 posto i ondje teško možemo konkurirati - objasnio je Katić. U Europi je pak konjunktura u tom sektoru na vrhuncu pa mjesta trenutačno ima za sve. Osim u Njemačkoj, Montaža će preuzeti nove poslove u Norveškoj, Finskoj i Austriji. Iz novootvoenog poslovnog centra u Oberhausenu organizirat će se opskrba europskih gradilišta. U Hrvatskoj nakon cestogradnje, gdje je Montaža često bila u partnerstvu s velikim građevinarima na gradnji i montaži čeličnih konstrukcija i mostova, novi se prostor otvara na rekonstrukciji Ininih rafinerija, HEP-ovu investicijskom ciklusu te preostalim poslovima na koridoru 5c. Novih upita za poslove na Bliskom istoku nema, pa će Montaža, kaže Katić, u sljedećih nekoliko godina svoje mjesto tražiti u Zapadnoj Europi. Za 2007. kapaciteti su na domaćem i inozemnom tržištu već popunjeni.
Školovanje bravara i zavarivača
Montaža je čvrsto usmjerena na energetiku, odnosno složene montažerske poslove, i europska tržišta. Ono što bi se na tom putu, osim usporene privatizacije, moglo pokazati kao prepreka jest nedostatak odgovarajuće i vrhunski osposobljene radne snage. S obzirom na to da je riječ o radnointezivnoj djelatnosti, prostor za znatniji rast moguć je jedino u tom dijelu. Najmnogoljudnija tvrtka Holdinga trenutačno zapošljava 1.004 radnika, od čega je 819 u stalnom radnom odnosu, a ove godine planira se zapošljavanje oko 150 novih radnika.
- Ove godine moramo uložiti 4,5 do 5 milijuna kuna u školovanje bravara i zavarivača, a nužno nam je i pojačanje u VSS kadrovima. U planu je i ulaganje od 13, 5 milijuna kuna u opremu na gradilištima - kaže Katić.
S obzirom na takvu statešku orijentaciju, Montaža nailazi na teškoće na domaćem tržištu na kojemu se još ipak ostvaruje gotovo polovina ukupnih prihoda.
Uravnoteženi plasman usluga stoga je jedna od Montažinih glavnih slabosti jer je konkurencija, kojoj nisu potrebni skupi certifikati, na domaćem tržištu jeftinija. Na manjim poslovima naručitelji u pravilu posežu za drugim montažerskim tvrtkama, dok Montaži ostaju samo veliki poslovi. Kad ih nema, dolazi do osjetljive situacije. I to je jedan od razloga zašto Montaži treba jak strateški partner (bio on većinski ili manjinski). Iako trenutačno zbog velike potražnje Montaža dobro pliva i sama, nužno je jasno definiranje strateških niša, otvaranje novih tržišta, prihvaćanje novih tehnologija i zapošljavanje kvalitetne radne snage. Svaki od zainteresiranih partnera donio bi nešto od toga i dodao novu vrijednost kompaniji. I svako otezanje zbog toga šteti.

čitajte lider u digitalnom izdanju
vezani članci













