

Arhiva
Ina neće prodavati naftna polja u Siriji
27. siječnja 2012.
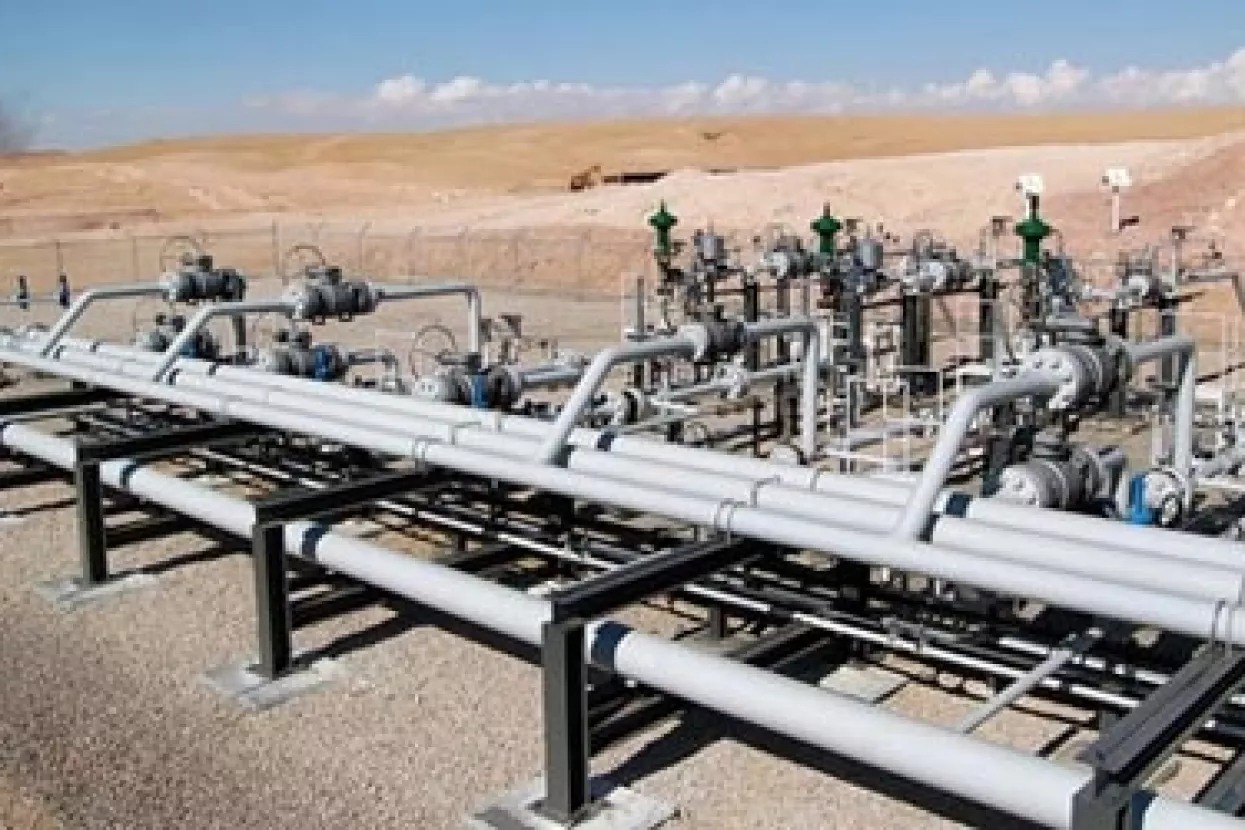
Prodaja Ininih polja u Siriji koja ovisi podjednako o odluci dva najveća dioničara i u ovom trenutku ne dolazi u obzir, a nestručne, neodgovorne i špekulacijske procjene vrijednosti projekta u iznosu od 20 milijardi dolara donose samo štetu, tvrde izvori bliski Ini.
Prema današnjoj valuaciji, kažu, taj je projekt koji je krenuo paralelno s prvim privatizacijskim krugom Ine (kraj 2002. i 2003.), vrijedan između milijardu do dvije milijarde dolara, uloženo je oko 1,2 milijarde dolara, a do sada se uspjela vratiti polovina ulaganja.
Zbog nemogućnosti otkupa nafta u Siriji se više ne proizvodi, no proizvodnja plina ide dalje iako u ovom trenutku Sirija ne može podmirivati svoj dug za isporučeni plin zbog otežane situacije ili, prema nekim špekulacijama mnogima manje vjerojatnim, ne želi plaćati pa koristi tu istu situaciju kao izliku. Uzgred, u dobrim vremenima mjesečno se znalo plaćati čak od 50 do 70 milijuna dolara. To bitno utječe na poslovanje Ine koja je sve aktivnosti prilagodila tako da se odvijaju bez priljeva iz Sirije. Situacija, kažu izvori iz Ine, nije dramatična, ali je ozbiljna. Kada se stanje stabilizira Ina bi mogla računati na kamate ili neke druge oblike beneficija.
Inače, što se nafte tiče, Ina sa sirijskom Vladom ima potpisan ugovor o podijeli proizvodnje, standardni ugovor koji je uobičajena praksa u svijetu. No on ne podrazumijeva podijelu na dva jednaka dijela. Ina, naime, neće, dobiti ni 30 posto od ukupne proizvodnje, a obzirom da i to ovisi o brojnim okolnostima, može biti i drugačije. I prve procjene utvrđenih rezervi su se kretale oko 190 milijuna barela, ali su spale na 130 milijuna barela. Naime, svake se godine ponovno računaju rezerve i implementiraju se najnoviji podaci, radi se proračun o kretanjima cijene nafte u narednih nekoliko godina, uračunava se trošak, procjenjuje rizik i sve se to u korelaciji s vremenom zatim preračunava u vrijednost.
Isto se radilo i kod procjene vrijednosti sirijskih polja usporedno s prvim krugom privatizacijskog procesa. Inina interna procjena navodno se u to vrijeme kretala između 90 i 180 milijuna dolara, bazirana na jednoj bušotini i sljedeće dvije (danas ih je 28), s time da je cijena nafte u to vrijeme bila 25 dolara po barelu. U međuvremenu je narasla više od 200 posto. I planirani ulog je iznosio od 180 do 200 milijuna dolara, no uloženo je ipak više od planiranog.
Vraćanjem u prošlost, Ina je krajem krajem 2008. i u 2009. zapala u probleme zbog neracionalnih troškova poslovanja, a bio je tu i nemali dug državi. Uprava je pokušala ishoditi rješenje i tada je formalno bio raspisan natječaj za prodaju polja u Siriji. Od tri kompanije; jedna je bila Mol, druga nije ni dala ponudu, a treća nije ni valorizirala Inina ulaganja u Siriji, Mol je imao napovoljniju ponudu – 275 milijuna dolara za udio od 50 posto. Postojala je mogućnost da Mol otkupi još 20 posto, no poslovni rezultati Ine su se poboljšali i finacijska je snaga bila dovoljna pa se nije prodavalo. Kako se čini, neće ni danas. (J.T.)

čitajte lider u digitalnom izdanju
vezani članci













