

Arhiva
Končar poboljšava poslovanje, ali još nije stigao svjetske konkurente
29. studenoga 2007.
Unatoč nedostacima mnogi analitičari predviđaju Končaru svijetlu budućnost i polažu velike nade u to da će uspjeti iskoristiti globalni rast sektora u kojem posluje i velike investicije u infrastrukturu u Hrvatskoj i regiji
Piše: Antonija Knežević
[email protected]
Iako je 23. studenoga istekao rok do kojeg su Končarovi radnici imali pravo upisati dionice triju ovisnih društava Električnih vozila, Elektronike i informatike te Metalnih konstrukcija i uplatiti 10 posto cijene, informacija o tome koliko ih se odlučilo sudjelovati u radničkom dioničarstvu još nije poznata i, sudeći prema izjavama iz Končara, detalji o tome bit će objavljeni tek sredinom sljedećeg mjeseca. Javnost do sada nije bila podrobnije izviještena ni o detaljima prodaje dionica pa je tako na burzi samo objavljena odluka da će zaposlenicima Končara biti ponuđeno 25 posto minus jedna dionica, a nešto više o uvjetima prodaje dionica radnicima, ali i dalje nedovoljno, moglo se doznati u natječajima objavljenima u novinama.
Brojni dioničari ostali su uskraćeni za odgovore na nekoliko pitanja, među ostalim nude li se radnicima dionice uz neke popuste, hoće li nakon prodaje dionica radnicima navedne tvrtke biti izlistane na burzi, a i Končarovi radnici nisu bili zadovoljni trasparentnošću postupka navodeći da se izračun cijene dionica koji je napravila revizorska tvrtka nije smio iznijeti iz Končarova nebodera. Mnogo više detalja o tom procesu ni mi nismo uspjeli dobiti iz Končara - tek da radnici neće moći raspolagati dionicama do 2011. godine, da će se dividende moći koristiti samo za otplatu dionica te da zaposlenici, suprotno prošlogodišnjim najavama, neće dobiti nikakav popust na kupnju dionica. Unatoč tome što je cijeli postupak radničkog dioničarstva u Končaru obavijen velom tajne i što je riječ o prilično jedinstvenoj privatizaciji do sada (prodaja dionica radnicima ne obavlja se na osnovi nekog zakona o privatizaciji, već na osnovi suglasnosti države kao dioničara na Skupštini društva), dobra vijest za dioničare Končar Elektroindustrije je da prodaja dijela dionica radnicima ne bi trebala previše utjecati na cijenu Končarove dionice jer ukupna vrijednost udjela koji se prodaje radnicima nije velika - nešto je malo manja od 40 milijuna kuna.
Restrukturiranje se provodi, ali sporo
Analitičari PBZ investa (fondovi PBZ-a posjeduju Končarove dionice) objašnjavaju da će se prodajom udjela u trima tvrtkama-kćerima u bilanci društva samo promijeniti trajnost imovine (dio dugotrajne financijske imovine postaje novac), dok će se u računu dobiti i gubitka povećavati manjinski udjeli:
- Rezultat povećanja novca trebao bi biti povećanje likvidnosti društva. Očekuje se da će se taj novac uložiti u nešto što će donijeti veći povrat od onog što se ostvarivalo u sadašnjim tvrtkama-kćerima.
Mnogo je veći problem od prodaje dionica radnicima, smatraju brojni analitičari, deprivatizacija Končara, odnosno nastojanje Uprave te tvrtke da u svim društvima-kćerima poveća državni udjel na 75 posto. A to argumentira tvrdnjom da u državna njedra bježe samo oni koji se boje tržišta i konkurencije ili koji se nadaju da bi država to mogla poslije ‘povoljno’ privatizirati (kroz ESOP ili MBO).
Osim toga, prisutnost države, navode iz Uprave, najveća je prepreka bržem restrukturiranju tvrtke, smanjivanju troškova i sukladno tome stvaranju jeftinijih i konkurentnijih proizvoda za izvoz, u kojem, objektivno, Končar ima prilične šanse za uspjeh. Uprava Končara, doduše, donijela je prošle godine plan restrukturiranja tvrtke u kojem stoji da će se u dvije godine strateškim partnerima prodati pet društava koja ne obavljaju osnovnu djelatnost. Od tada je strateški partner pronađen za Končar Dizala. Tvrtka je oglasila i prodaju tvrtke Končar Alata, ali za sada još nije poznato je li bilo zainteresiranih za tu tvrtku i kakva je njena sudbina iako su ponude na natječaj za prodaju trebale biti poslane do početka srpnja, što potvrđuje teze da se restrukturiranje tvrtke prilično sporo provodi. Unatoč takvoj vlasničkoj strukturi neki pomaci u smanjivanju troškova vidljivi su u ovogodišnjim financijskim rezultatima iako bi, naravno, mogli biti i znatno veći. S tom konstatacijom složili su se i analitičari PBZ investa rekavši da je razvidno da se u Končaru radi na povećanju profitabilnosti i održanju stopa rasta prihoda, međutim, da još zaostaje za sličnim kompanijama u Europi.
Još nije ostvaren cilj od 50 posto izvoznog prihoda
Uz troškovnu neefikasnost jedna od većih Končarevih boljki jest i prevelika ovisnost o državnim i gradskim poduzećima, što se može iščitati iz podatka da tvrtka više od 60 posto prihoda na domaćem tržištu ostvaruje zahvaljujući ZET-u i HEP-u (u prihodima za prvih devet mjeseci ove godine od 1.069 milijuna kuna, ostvarenim na domaćem tržištu, sa 70 posto sudjelovale su državne i gradske tvrtke). Končar također još nije ostvario cilj da 50 posto prihoda ostvaruje na inozemnim tržištima - u prvih devet mjeseci na izvoz se odnosi 43 posto prodaje, a u ugovorenim poslovima vrijednima 3,5 milijardi kuna 44 posto se odnosi na realizaciju na inozemnim tržištima.
Unatoč navedenim nedostacima mnogi analitičari predviđaju Končaru svijetlu budućnost i polažu velike nade u to da će uspjeti iskoristiti globalni rast sektora u kojem posluje kao i velike investicije u infrastrukturu u Hrvatskoj i regiji.
Analitičar Hypo banke Hrvoje Stojić objasnio je da energetski sektor u posljednje vrijeme ostvaruje snažan rast zbog povećane potrošnje energije, a on se očekuje i u budućnosti, osobito zahvaljujući Aziji i Bliskom istoku, ali i investicijama u modernizaciju zastarjelih energetskih postrojenja u Europi.
Sudeći prema njegovim riječima, jedan od stupova rasta te industrije je i deregulacija sektora energije koja će u tu djelatnost uvući više novih igrača.
- Osim toga, do 2009. godine Europska bi komisija trebala donijeti energetsku strategiju čiji je cilj podizanje efikasnosti korištenja energije, što će biti poticaj za gradnju novih kapaciteta. U tom kontekstu interesantan je i cilj Europske komisije da 20 posto energije u EU do 2020. godine proizvodi iz obnovljivih izvora - rekao je Stojić te dodao da bi Končar na domaćem tržištu mogao profitirati od 990 milijuna eura vrijednih investicija HEP-a predviđenih za razdoblje od 2006. do 2012. godine te od investicija HŽ-a. Naime, prema Nacionalnom programu željezničke infrastrukture u gradnju novih i obnovu postojećih željeznica u Hrvatskoj bi se do 2012. godine trebalo uložiti oko 12,5 milijardi kuna.
Prilika za Končar su i obnova postrojenja i mreža u regiji, gdje ima znatne prednosti u odnosu na konkurenciju zbog brojnih objekata i opreme isporučene u posljednjih 50 godina, koji su preporuka za ugovaranje novih poslova ili rekonstrukciju postojećih objekata i opreme.
- Znanje koje Končar posjeduje i prepoznatljivost imena, ne samo u Hrvatskoj već i u svijetu, trebali bi i nadalje biti glavni jamac Končaru u dobivanju poslova na postrojenjima elektroprivrede, isporuci generatora, turbina i sličnog. Plasiranje proizvoda tvrtke Končar Električna vozila vrlo vjerojatno je usmjereno na nišu u kojoj mogu biti konkurentni, a novi izvori energije svakako su polje u kojem se u budućnosti očekuje najveći rast potražnje, koji bi onda trebao donijeti i velike financijske efekte - smatraju analitičari PBZ Investa.
Vjetroelektrane - projekt budućnosti i profita
Velike nade polažu se i u niskopodne tramvaje, koji su prešli 100 tisuća kilometara, što je uvjet za natječaje u Europskoj uniji, kao i u to da će uskoro zapuhati vjetar u Končareve vjetrenjače (Končar je uz potporu HBOR-a počeo graditi vjetrofarmu na lokaciji Pometeno brdo, koja bi mu trebala poslužiti kao referencija za daljnje poslove). Za proizvodnju vjetroturbina Končar navodno planira osnovati posebnu tvrtku, a podatak da se to tržište procjenjuje na oko 300 milijuna eura i da se trenutačno čeka po tri godine za isporuku vjetroagregata dovoljno govore o potencijalu tog tržišta. U prilog Končaru ide i podatak da će prema novom tarfinom sustavu vjetroelektrane koje imaju više od 60 posto hrvatskih dijelova dobivati maksimalni iznos od 65 lipa po kilovatsatu.
- Projekt vjetrenjača izvrstan je dokaz da se u Končaru misli na budućnost, prihvaćanje novih tehnologija i opstanak na tržištu na kojem se uvjeti mijenjaju iz razdoblja u razdoblje. Nadajmo se da taj projekt neće biti samo puko prihvaćanje novih tehnoloških dostignuća već i prilika da se u financijskom poslovanju osjete poboljšanja ne samo u dijelu prihoda već i u profitabilnosti - zaključili su u PBZ Investu.
| Marko Mišulić, Apex vrijednosnice Cijena dionice ne prati rezultate poslovanja |
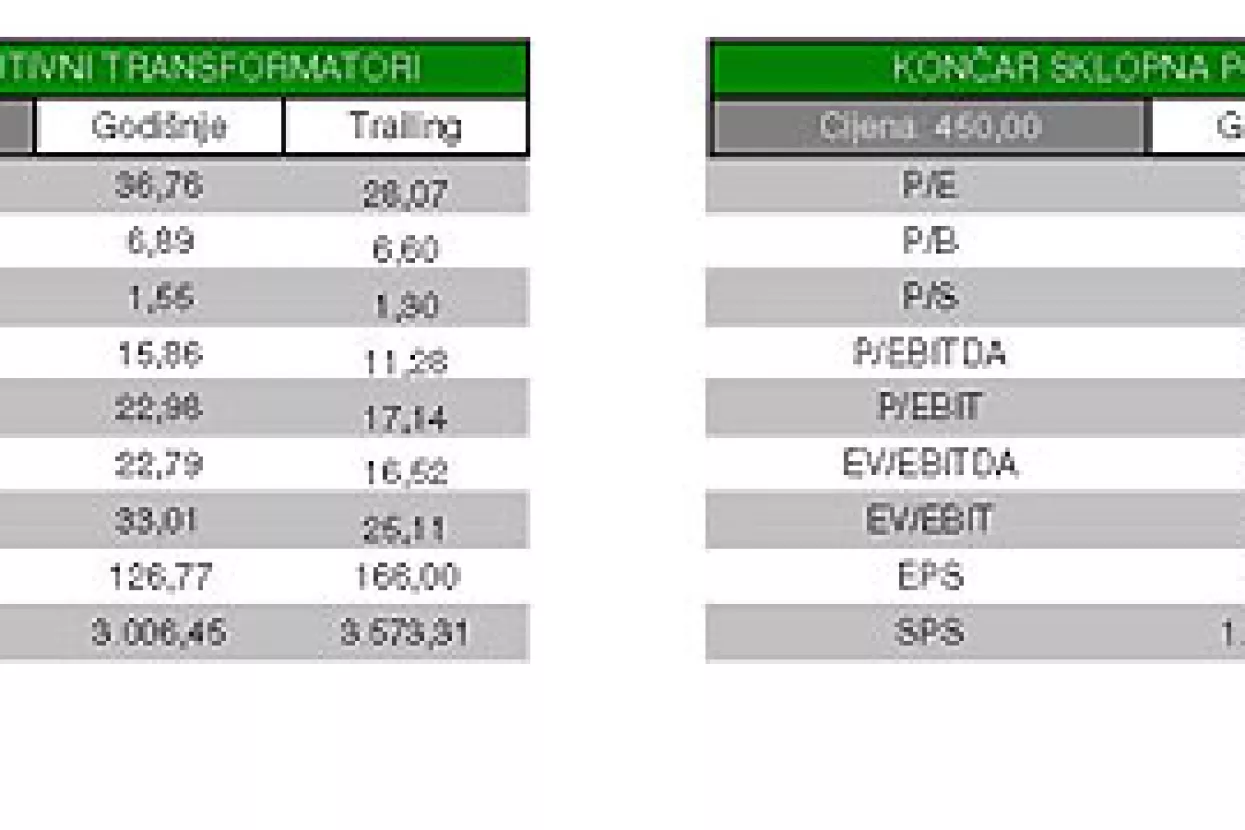
| Unatoč odličnim rezultatima poslovanja za treći kvartal 2007., kad se neto dobit u odnosu na isto lanjsko razdoblje povećala više od 200 posto, cijena dionice Končar Elektroindustrije nije pratila optimistične poslovne rezultate i planove - uz kratkotrajni oporavak kliže još od polovine listopada. Pad koji je zahvatio cijelo tržište tako nije zaobišao ni tu dionicu, a uz taj negativni učinak ulagači su, vjerojatno, više očekivali od rezultata poslovanja u trećem kvartalu. Pokazatelj P/E od 56,22 na godišnjoj razini upućuje na velika očekivanja ulagača, a 'trailing' P/E spušten je u znatno prihvatljivije okvire (36,48). Godišnji i 'trailing' pokazatelj P/S imaju prihvatljive vrijednosti, a na temelju zadnjega kvartalnog izvješća primjećuje se rad na restrukturiranju poslovanja, smanjenju troškova i poboljšanju učinkovitosti, što se može zaključiti iz primjetnoga pada rashoda. |


čitajte lider u digitalnom izdanju
vezani članci













