

Arhiva
Mantre protiv spajanja
22. rujna 2006.
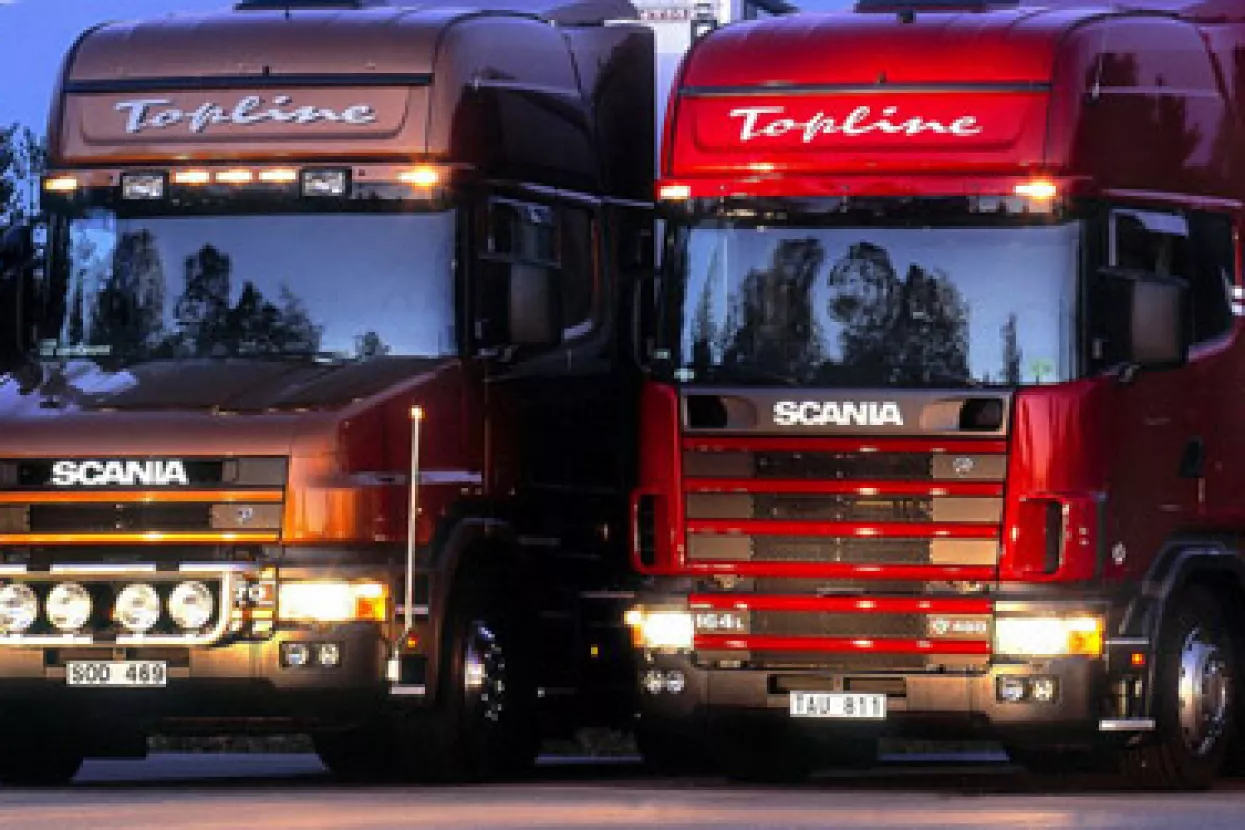
Ako se kombinira MAN i Scanija nastaje tvrtka s prihodima od 22 milijarde eura, koja preskače Volvo i DaimlerChrysler i uzima 28,6 posto europskog tržišta time postajući prva u Europi i treća na svijetu u proizvodnji kamiona
Odbor direktora švedskog proizvođača kamiona Scania proteklog je tjedna odbio ponudu za akviziciju njemačkog konkurenta Mana u gotovini i dionicama vrijednu 9,6 milijardi eura, objavila je ta švedska kompanija. No, krenimo od početka. Kada je Volvo 1999. poslao ponudu za kupnju Scanije, Leif Ostling, direktor maloga švedskog proizvođača kamiona, bio je odlučan u odbacivanju ponude.
No, Hakan Samulesson, njegov tadašnji šef proizvodnje i razvoja, gledao je na to drugačije: dijeljenje inžinjeringa i dijelova moglo bi dovesti do velikih ušteda, tvrdio je. Njih dvoje nisu se posvađali, kažu kolege. No nakon što je Ostling odbio Volvo, uz pomoć antitrustovske presude Europske komisije, Samuelsson je ostao još samo tri mjeseca i tada otišao u njemački MAN, također proizvođača kamiona. U međuvremenu Samuelsson je postao direktor MAN-a i odlučio pokušati ostvariti ideju s početka članka davanjem ponude za kupnju Scanije.
Argumenti su ostali isti kao i prije sedam godina. Ostling se drži svoje mantre protiv spajanja, inzistiranjem na stajalištu da je u autoindustriji 'jedan plus jedan jednako manje od dva'. Samuelsson, s druge strane, i dalje vjeruje u ekonomiju razmjera pri kupnji čelika i dijeljenju troškova skupih tehnologija za motore, mjenjačke kutije i osovine, držeći da bi takav dogovor opravdao rizike takve mega nagodbe.
Argumentacija u korist tog posla je očita. Kombinirajte MAN i Scaniju i dobit ćete tvrtku s prihodima od 22 milijarde eura, koja preskače Volvo i DaimlerChrysler i uzima 28,6% europskog tržišta time postajući prva u Europi i treća na svijetu u proizvodnji kamiona. To je velik napredak u odnosu na trenutnu situaciju u kojoj MAN, s 15% udjela, i Scania, s 13%, znatno zaostaju za svojim konkurentima koji se oslanjaju na svoje američke operacije. Sve zajedno, MAN procjenjuje svoju uštedu na 500 miljuna eura nagodinu u slučaju zaključenja pogodbe. Ipak, ni Ostlingovo stajalište ne treba olako odbaciti.
Problem je u cijeni
Naime, Scania sama još uvijek izbacuje veće marže od svojih takmaca. Nadalje, spajanja su vrlo riskantna po prirodi i mogu donijeti velike probleme u prilagodbi spojene tvrtke novim okolnostima. Taj je problem, u ovom slučaju, znatno olakšan činjenicom da je Samulesson proveo 23 godine u Scaniji i da je u međuvremenu, od svog odlaska, doveo dio kolega is Scanije u MAN tako da MAN izvrsno poznaje stanje u Scaniji. Samulesson, vrlo samouvjeren, najavljuje i daljnja kretanja MAN-a, odnosno širenje prema američkom Navistaru, koji se nalazi u problemima.
Ipak, stvari ne idu baš tako glatko. Naime, iako nisu načelno odbili mogućnost spajanja, dva najveća dioničara Scanije, Volkswagen i Investor, odbacili su prvu ponudu MAN-a u vrijednosti od 9,6 milijardi eura. Problem za MAN je, dakako, u tome što ta dva dioničara imaju 2/3 glasova. Sudeći prema izjavama Investora, problem je prije svega u cijeni. Naime, Investor tvrdi da trenutna ponuda ne odražava pošteno vrijednost i potencijal Scanije. Volkswagen je više-manje pratio takvo stajalište izjavom da prihvaćanje ponude nije u njihovom industrijskom interesu.
Iako Samulesson nije načelno odbacio mogućnost povećanja ponude, vrijeme je važan faktor. Ako MAN ne uspije brzo zaključiti taj dogovor, naći će se u opasnosti od potencijalnih protuponuda rivalskih tvrtki. Analitičari gledaju na Paccar, američkog proizvođača kamiona, kao mogućeg takmaca za Scaniju. Nadalje, niti mogućnost da sam MAN postane meta preuzimanja nije iskjlučena, iako se takav scenarij čini manje vjerojatnim zato što je MAN-ova cijena dionica veća od vrijednosti 'zbroja dijelova' i zato što zasad nema očitih kupaca.
Ponuda je uvjetovana s 90% podrške Scanijinih dioničara, što omogućuje Investoru da sam blokira prodaju. Smanjivanje uvjeta na 2/3 podrške značilo bi da MAN treba odobrenje suda za kupnju glavnih dionica. Kako bilo, MAN mora smekšati barem jednog od dva ključna dioničara, VW ili Investora.
Pripremio: Vanja Figenwald

čitajte lider u digitalnom izdanju
vezani članci













