

Arhiva
Uljanik plovidba: Vlasnici odbijaju čestim dokapitalizacijama ozbiljne ulagače
29. svibnja 2008.
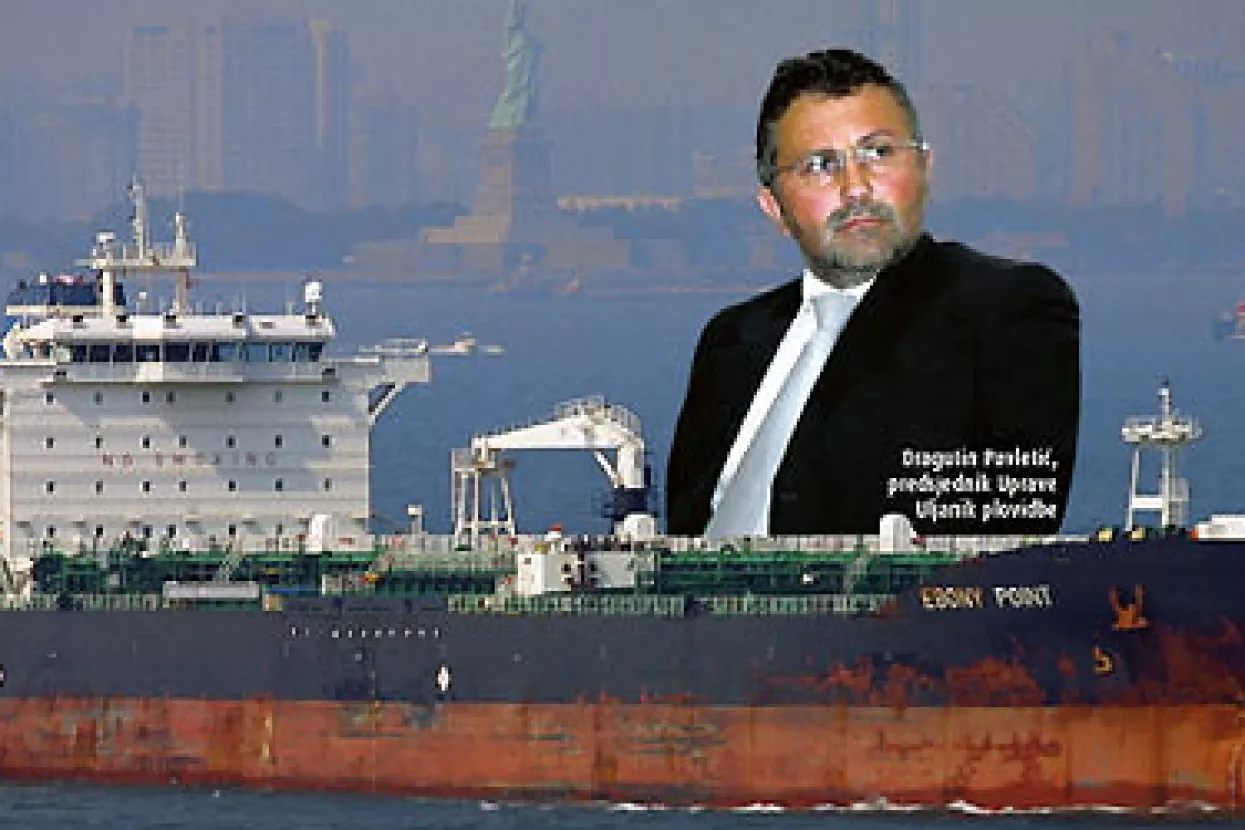
Najmlađi se hrvatski brodar razvija na krilima rekordnog rasta vozarina. Pritom se pozorno čuva vlasnička struktura, u kojoj prevladava poslovodstvo
Piše: Amir Kulenović
[email protected]
Ovo je naše dijete koje raste i razvija se zajedno sa svima nama i zasad još nismo umorni - riječi su predsjednika Uprave Uljanik plovidbe Dragutina Pavletića u odgovoru na pitanje hoće li, pojavi li se prava prilika, prodati kompaniju. A pošto su u top deset najvećih dioničara, uz njega na vrhu, njegovi prijatelji i suradnici iz tvrtke te bliskog im brodogradilišta Uljanika, ta se izjava može uzeti kao određeni putokaz tvrtkine budućnosti. A ona iz današnje perspektive izgleda upravo ružičasto. Prilike na svjetskom brodarskom tržištu nikada nisu bile bolje, vozarine su na rekordnim razinama, naručuju se novi brodovi, a nitko ne zna dokad će trajati nezasitnost za resursima koju pokazuju rastuće ekonomije Kine, Indije i Dalekog istoka. Stoga se radnici i suvlasnici Uljanik plovidbe ne moraju bojati za budućnost svojih radnih mjesta i plaća. Vidljivo je to i prema potezima Uprave, budući da je u utorak Pavletić objavio da je stekao dodatnih 12 tisuća dionica tvrtke.
Vozarine opet na rekordnim visinama
Osnovana 1986. godine kao tvrtka s najkraćom tradicijom od domaćih brodara, Uljanik plovidba izrasla je na temeljima, a dijelom i od kadrova svojega starijeg brata, brodogradilišta Uljanik. Budući da ni Pula ni Istra nemaju bogzna kakvu tradiciju u pomorstvu, takav iskorak bio je vjerojatno potaknut povoljnim prilikama na tržištu, sličnim onima danas. Trenutačno tvrtka ima šest brodova i to tri za prijevoz suhog tereta te tri tankera za naftu i kemikalije.
- Plan je do 2015. godine imati flotu od 12 do 14 brodova prosječne nosivosti od 50 tisuća tona i starosti od osam godina - kaže Pavletić. U brodogradilištu 3. maj Uljanik plovidba gradi četiri nova broda, tako da su planovi, ako se tempo naručivanja novogradnji nastavi, sasvim realni i ostvarivi.
Što se tiče sigurnosti budućih poslova, prilike na svjetskom tržištu su takve da se ni jedna brodarska tvrtka ne bi trebala plašiti za budućnost. BDI indeks rasutog tereta je nakon krakotrajnog pada početkom godine dostigao i prestigao rekordne razine iz lanjskog studenog. Prilike na tržištu koje se odnosi na prijevoz nafte i kemikalija nisu tako sjajne (svoj su vrh imale u 2002., kaže Pavletić), ali ni tamo ne nedostaje poslova, doduše s nešto nižim vozarinama. Kvartalno izvješće tvrtke pomalo je razočaralo investitore, budući da je Uljanik plovidba iskazala redovne prihode negdje na razini prošloga kvartala. No, to je i na neki način logično s obzirom na to da se tvrtka odlučila na način ugovaranja dugoročnih poslova koji garantiraju stabilne prihode, nauštrb ugovaranja na spot-tržištu, koje može donijeti i više vozarine, sukladno trenutačnoj situaciji na tržištu.
- Naša poslovna filozofija temelji se na stabilnim prihodima, tako da smo isključivo orijentirani na time-charter, odnosno dugoročno ugovaranje vozarina - kaže Pavletić. Što se tiče troškova, najveći izdaci i gotovo čitavo poslovanje brodara temelji se na dolaru, koji u posljednje vrijeme u odnosu na ostale valute iskazuje konstantne gubitke vrijednosti. Uljanik plovidba tu se ispomaže hedgingom i ugovaranjem fiksnih tečajeva, ali u tvrtki ističu da se neki rizici povezani s valutnim poslovanjem jednostavno ne mogu izbjeći. Financijski pokazatelji Uljanik plovidbe, usporedimo li ih s još dvije domaće brodarske kompanije - Atlantskom plovidbom i Jadroplovom, pokazuju pozitivne tendencije, pogotovu u prošloj i u prvom kvartalu ove godine. Pokazatelji likvidnosti, trenutačne i tekuće, negdje su u rangu s Atlantskom, a dosta lošiji od Jadroplova, čiji su prihodi i flota donekle usporedivi s Uljanikom.
Zaduženost im pokazuje trend smanjenja, dok koeficijent vlastitog financiranja iskazuje pozitivni trend. Što se tiče profitnih marži, 2007. je za Uljanik plovidbu bila vrlo izdašna, ali budući da su prošle godine imali dosta velike prihode od prodaje brodova, velika profitabilnost u 2007. vjerojatno će u ovoj godini doći na nešto normalnije brojke iz 2006.
Uljanik plovidba kao dionica nije osobito popularna među institucionalnim ulagačima, jer je riječ o vrijednosnom papiru koji nije izrazito likvidan. Prosječan promet Uljanik plovidbom kreće se negdje u iznosima manjim od milijun kuna, a veći promet i veća cijena dionice koreliraju s dokapitalizacijama, koje se u posljednjih godinu dana događaju svakih nekoliko mjeseci.
Posljednja dokapitalizacija napravljena je prošloga tjedna, kada su dioničari uplatili iznos od 72 milijuna kuna kako bi se povećao temeljni kapital potreban za kupnju novih brodova. Sve četiri dosadašnje dokapitalizacije obavljene su prema istom principu, tj. dodatni kapital uplaćivan je prema načelu da imatelj svake dionice (čija je trenutačna cijena 2.035 kuna) ima pravo steći još jednu dionicu po nominalnoj cijeni od 400 kuna. To je prividno vrlo dobra stvar za dioničare, ali investiranje u Uljanik plovidbu nije preporučljivo za investitore koji zbog neprestanih dokapitalizacija moraju, da bi održali iste vlasničke udjele i kakvu-takvu zaradu, ulaziti sa svježim financijskim sredstvima u nove kupnje.
Ulaganje u Uljanik plovidbu izrazito je povoljno za špekulante, budući da cijena, a to su uočili i sudionici na tržištu, naglo skače i pada nakon svake dokapitalizacije. Za dioničare to je bolje rješenje, ali pitanje je motivira li takav način dokapitalizacije ulagače i želi li ih tvrtka uopće privući. Sudeći prema odgovorima koje je tvrtka u svojem izvješću o korporativnom kodeksu upravljanja objavila na Zagrebačkoj burzi, a koji obiluje izjavama 'nemamo komentara' ili 'nije predviđeno', neki preveliki interes za privlačenje investitora i ne postoji.
Visok stupanj dioničarskog zajedništva
Što se tiče budućnosti Uljanik plovidbe, Pavletić smatra da je vrlo povoljna. Osim planova o povećanju flote za dva i pol puta do 2015., kompanija je putem tvrtke ISTRIA CONSULT d.o.o. ušla u drugu fazu prednatječajnog postupku za lokaciju otok Sv. Katarina i Mulimenti u sklopu projekta Brijuni rivijera. Projekt vrijedan oko 200 milijuna dolara će, pobijede li na natječaju, realizirati zajedno sa STANGL CONSULT-om iz Austrije, a u zajedničkoj tvrtki pulski brodar ima 25 posto udjela. Osim toga, posjeduju i poljoprivredna zemljišta u Istri koja su nedavno zasađena maslinama, tako da se u budućnosti misle baciti i na poljoprivredu, iako je taj projekt tek u začecima.
Planovi su na papiru vrlo ambiciozni i logični (u diverzifikaciju su krenuli i ostali domaći brodari, u prvom redu Atlantska plovidba), no pitanje je hoće li se ostvariti na vrijeme da ublaže pritiske novogradnji koje bi trebale preplaviti tržište za tri ili četiri godine i vjerojatno smanjiti cijene vozarina. Činjenica je da će o budućnosti pulskog brodara odlučivati njegovo poslovodstvo i najveći dioničari, koji su do sada pokazivali prilično visok stupanj zajedništva te se odupirali pritiscima za prodaju svojih udjela. Pavletić ne bježi ni od te teme, ali između redova se može iščitati da će se o tome razmišljati ili u slučaju neke nemoralne ponude ili ako dođe do razlaza starih prijatelja s popisa top deset dioničara. Kako sada stvari stoje, ni jedno ni drugo nije na vidiku.

čitajte lider u digitalnom izdanju
vezani članci













