
Komentari
Tommy na burzi: Privlačna priča koja traži mrvicu opreza
24. listopada 2026.
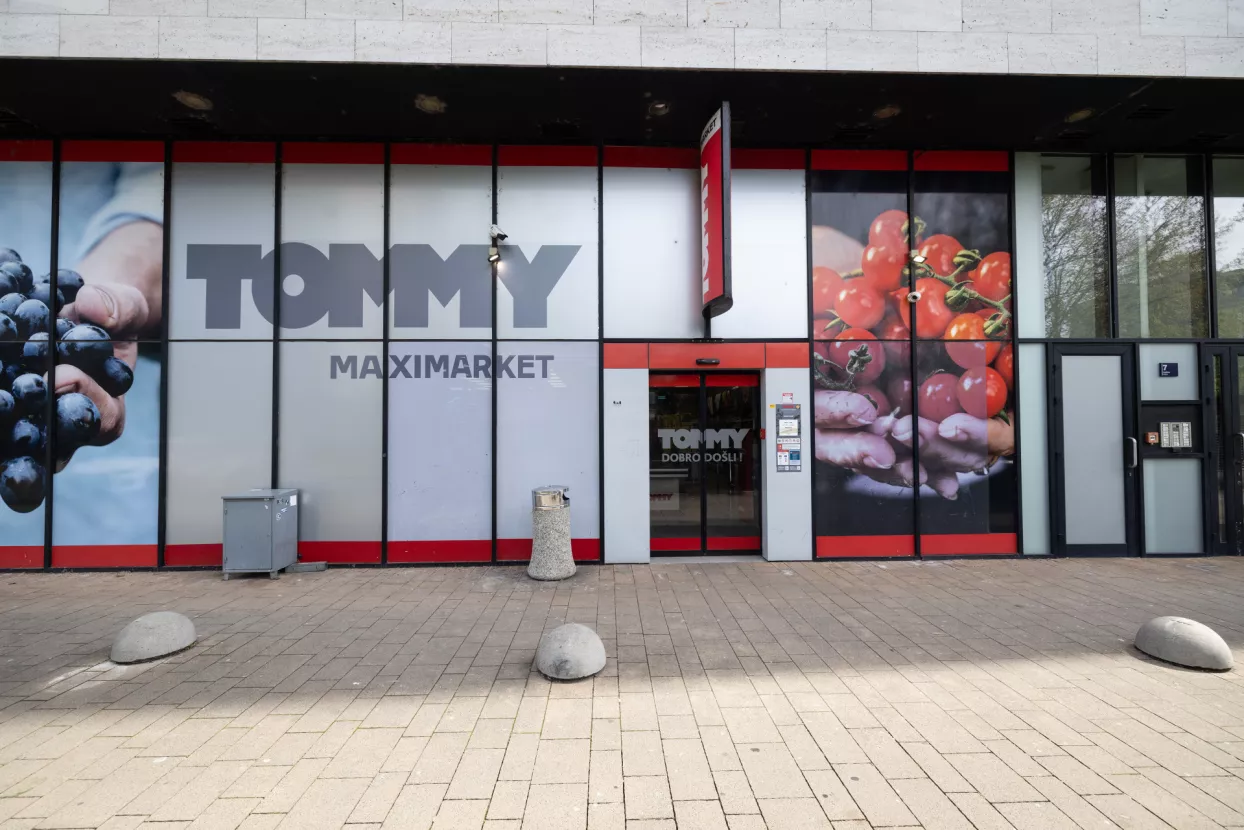
foto Boris Ščitar
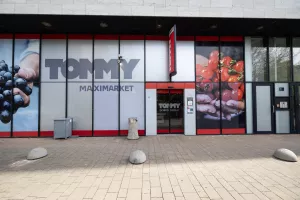
Taj trgovac sa znatnim kapacitetima vlastite prehrambene proizvodnje pokušat će potkraj studenoga postići najmanje 180 milijuna eura
Što je dočekala Zagrebačka burza – svako novo prikupljanje kapitala domaćih kompanija novi je rekord. Početkom prošle godine ING-GRAD pribavio je 60,7 milijuna eura, što je već u srpnju nadmašilo Žito sa 130 milijuna eura. Ovogodišnja dokapitalizacija Bosqara ljestvicu rekordnih prikupljanja podignula je na 150 milijuna eura, a sada će je prilično visoko podignuti trgovački lanac Tommy.
Taj trgovac sa znatnim kapacitetima vlastite prehrambene proizvodnje pokušat će potkraj studenoga postići najmanje 180 milijuna eura. Krajnji cilj vrlo je ambiciozan, čak 200 milijuna eura. Početna ponuda dionica kompanije u vlasništvu Tomislava Mamića događa se, doduše, u pomalo nezgodnom trenutku: u vrijeme otvaranja predstečajnog postupka Studenca, kojemu je glave došla visoka zaduženost. No osim što su oba trgovački lanci i što je Studenac 2024. također želio izaći na burzu, tu svaka druga sličnost prestaje. Ponajprije, Tommy je profitabilnija kompanija. Prema izvješću za prvih osam mjeseci ove godine, njegovi ukupni prihodi porasli su za 9,5 posto, na 569,9 milijuna eura, EBITDA za 18 posto, na 63,6 milijuna, a neto dobit za 21,4 posto, na 30,5 milijuna eura. EBITDA marža povećala se s 10,37 na 11,17 posto. Neto dobit za posljednjih dvanaest mjeseci iznosi 38,56 milijuna eura, 16,2 posto više nego u cijeloj 2025. Drugim riječima, dobit raste brže od prihoda.Premda Studenac 2024. nije ostvarivao mnogo manje prihode i EBITDA-u, njegova neto dobit bila je mnogo niža. Što se tiče Tommyjeva financijskog zdravlja, bilanca pokazuje 49,9 milijuna eura gotovine i 16,6 milijuna obveza prema bankama, odnosno u Tommyjevoj je blagajni 33,4 milijuna eura više gotovine nego što je dužan bankama.
Tommy je potkraj prošloga tjedna potvrdio da u IPO-u namjerava ponuditi od 25 do 27 posto vlasništva. To implicira tržišnu kapitalizaciju između 667 i 800 milijuna eura. U središnjem scenariju, s ponudom vrijednom 190 milijuna eura za 26 posto dionica, kompanija bi vrijedila 731 milijun eura. Tu dolazimo do druge bitne razlike u odnosu na Studenac: Tommyjev omjer cijene dionice i dobiti (P/E) mnogo je povoljniji.
S obzirom na to da je prospekt uvrštenja kod regulatora na odobrenju, okvirni izračun pokazuje da uz cijenu dionice od 85,5 eura Tommyjev P/E iznosi malo više od 18. Za ilustraciju, Studenčev je bio viši od 60, a previsoko vrednovanje navodno je bio i jedan od glavnih razloga zbog kojega je IPO otkazan. Ipak, to ne znači da je Tommyjev IPO odlična prilika. Na razini plaćanja 18 eura za jedan euro dobiti ta se dionica ne bi mogla nazvati izrazito jeftinom, to više što ovisi o nastavku trenda povećavanja profitabilnosti, i to po dvoznamenkastim stopama.
Tko razmišlja o sudjelovanju u tom IPO-u, trebao bi uzeti u obzir rizike poput koncentracije poslovanja u manjem dijelu hrvatskoga tržišta i potrebu za novim ulaganjima. Ne treba zanemariti ni to da makroekonomske projekcije sugeriraju usporavanje osobne potrošnje u idućoj godini. No uspješno ulaganje u dionice uvijek je višegodišnja priča, a ne špekulacija od nekoliko mjeseci. 

čitajte lider u digitalnom izdanju
vezani članci