Hrvatska
Trebamo li najesen očekivati Udrugu Euro ili Kuna?
4. srpnja 2013.
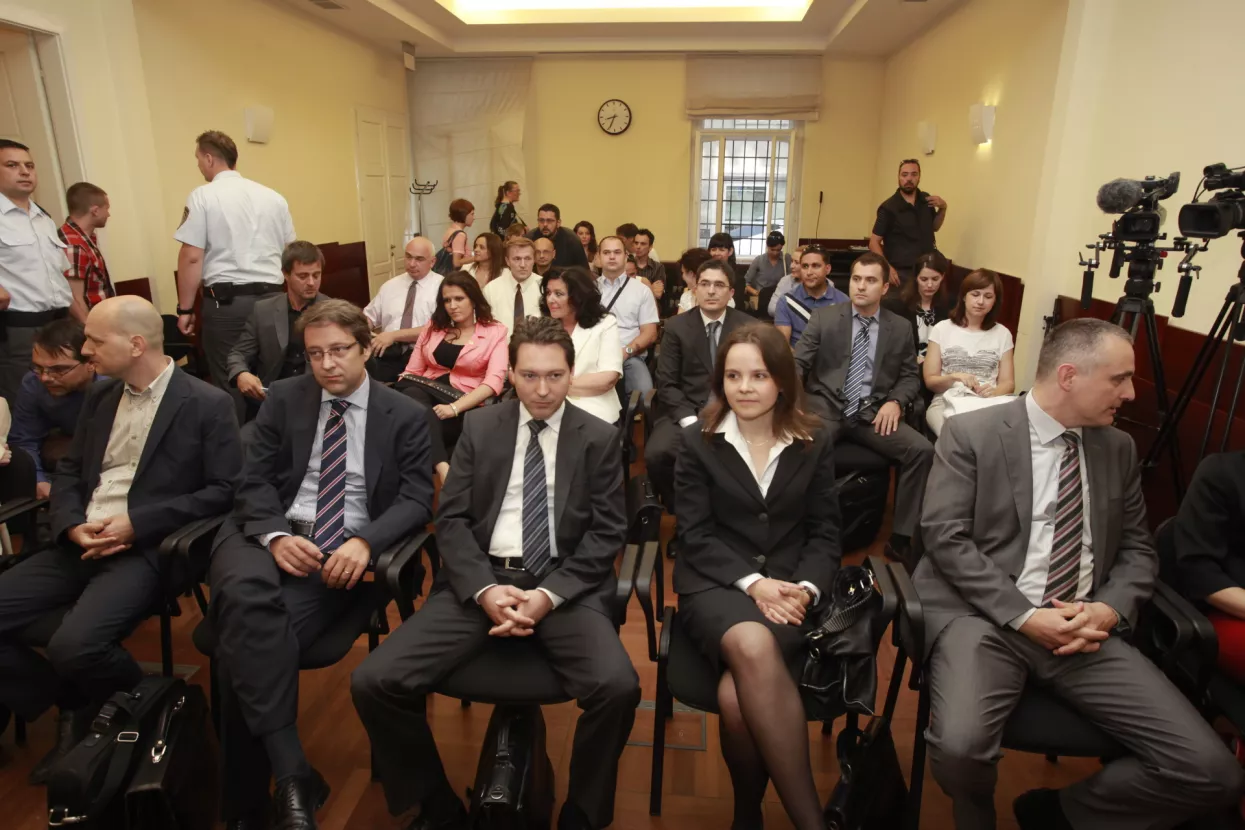
Niti jedna presuda u modernoj hrvatskoj povijesti nije otvorila toliko pitanja koliko ona koju je jutros na Trgovačkom sudu u Zagrebu izrekao sudac Radovan Dobronić.
Valutna klauzula kao institucija koju dopušta Zakon o obveznim odnosima ozbiljno je poljuljana. Pitanje koje se nameće samo po sebi jest - ako je valutna klauzula u švicarskim francima bila nepravedna što je sa valutnom klauzulom u drugim valutama, ponajprije euru. Drugo, možda i još značajnije pitanje, sa dalekosežnijim posljedicama na čitav financijski sustav jest: Ako su promjenjive kamatne stope na kredite u francima bile nezakonite te se mogu pobijati na sudu što je sa promjenjivim kamatama na sve ostale kredite, pa i kunske?!
Jesmo li godinama bili ovce koje su bankari šišali kako im se prohtjelo, najprostiji kupci magle i naivne vjere u bolje sutra? Razmislimo najprije kakve posljedice sve može uzrokovati današnja, doduše nepravomoćna, ali apsolutna pobjeda Udruge Franak, koja osim 8500 svojih članova zastupa i 100.000 dužnika u švicarskoj valuti.
Sučeva preporuka bankama da se nagode sa dužnicima u franku izazvala je oduševljenje zaduženih građana i odvjetničkog tima Udruge. Bilo bi to možda i najsretnije rješenje golemog problema, no opet, vlada uvjerenje da će se banke žaliti na presudu. Bilo kako bilo, bankari za prvi potez imaju samo osam dana.
Pitanje koje se postavio glavni urednik mjesečnika Banka, Željko Ivanković još je teže. Što naime, ako kod konverzije kredita u kune, banka klijentima ponudi višu fiksnu kamatu. Dug u takvoj situaciji ne bi ni postojao, a sud ipak nije i ne može propisati koliku kamatu banka mora ponuditi.
Osim ako sudac nespretno nije pomislio da će banka ponuditi onu kamatnu stopu koja im je bila ponuđena kod potpisivanja kredita? Ta situacija mogla bi biti i gora jer bi dala opravdane razloge da se korisnici kredita u kunama i eurima osjećaju prevarenima. Treba li onda ove jeseni očekivati navalu na sudove, osnivanje udruga Euro ili Kuna. Imaginarna udruga Euro tada bi mogla također tužiti banke zbog valutne klauzule i promjenjive kamatne stope, dok bi 'Kunama' ostala samo promjeniva kamatna stopa. Pitanje koje nije još nitko potegnuo jest i što sa promjenjivim kamatnim stopama u kreditima gospodarstvu - zašto bi domaće kompanije bile žrtve jednostrane izmjene kamatnih stopa? Podsjećamo, hrvatskim kompanijama plasirani su krediti u gotovo istom iznosu koliko je i dug stanovništva.
Ako su stavke u ugovorima o kreditima u francima bile nepoštene i pravno gledano ništetne, zašto bi itko razuman očekivao da su stavke u ugovorima u kunama i eurima poštene i pravovaljane? Ako su banke povrijedile kolektivna prava kod švicarca, onda su ona vjerojatno povrijeđena i kod eura, doduše ne u pogledu nepredvidljivog divljanja tečaja, ali u pogledu promjenjive kamate definitivno.
Presuda Trgovačkog suda ionako smatra da su banke mogle predvidjeti rast tečaja franka. Ako je to točno, hrvatski bankari svoj su posao odradili katastrofalno i vrijeme je za masovnu smjenu Uprava, jer su komotno mogli kupovati švicarsku valutu dok je ona bila jeftina i kasnije je na domaćem i međunarodnom tržištu 'utopiti' sa zaradom od 40 posto. Time ne samo da bi izbjegli pogubnu epizodu sa dužnicima u francima, već i bi puno lakše, zaradili znatno veći novac, koji bi cirkulacijom kredita vratili na još jednu rudnu oplođivanja.
Poraz banaka pobjeda je prava potrošača, no prerano je govoriti o velikoj pobjedi malog čovjeka, koji željno isčekuju tisuće naših sugrađana koji stenju pod pritiskom rata u švicarskim francima. U takvoj situaciji, osobi koja nije kreditno zadužena i shodno tome može objektivnije pratiti cijelu priču ipak je vrlo teško zauzeti jasan stav.
Sa jedne strane, tu su sudbine obitelji koje su svoje životne ušteđevine samo računovodstveno konvertirale u franke te su si kupljenim kunama osigurale krov nad glavom. U tom društvo naravno ima i onih koji su kreditom u francima osigurale, drugi ili treći krov nad glavom te ne stenju pod pritiskom uzrokovanim politikom naših banaka i kretanja tečaja, no njih se u medijima uglavnom ne spominje, kao ni one koji su kreditima u francima kupovali neesencijalne stvari. Stoga, ovom prilikom nećemo spominjati niti posljedice koje bi mogle pogoditi bankarski sustav.

čitajte lider u digitalnom izdanju
vezani članci