Biznis i politika
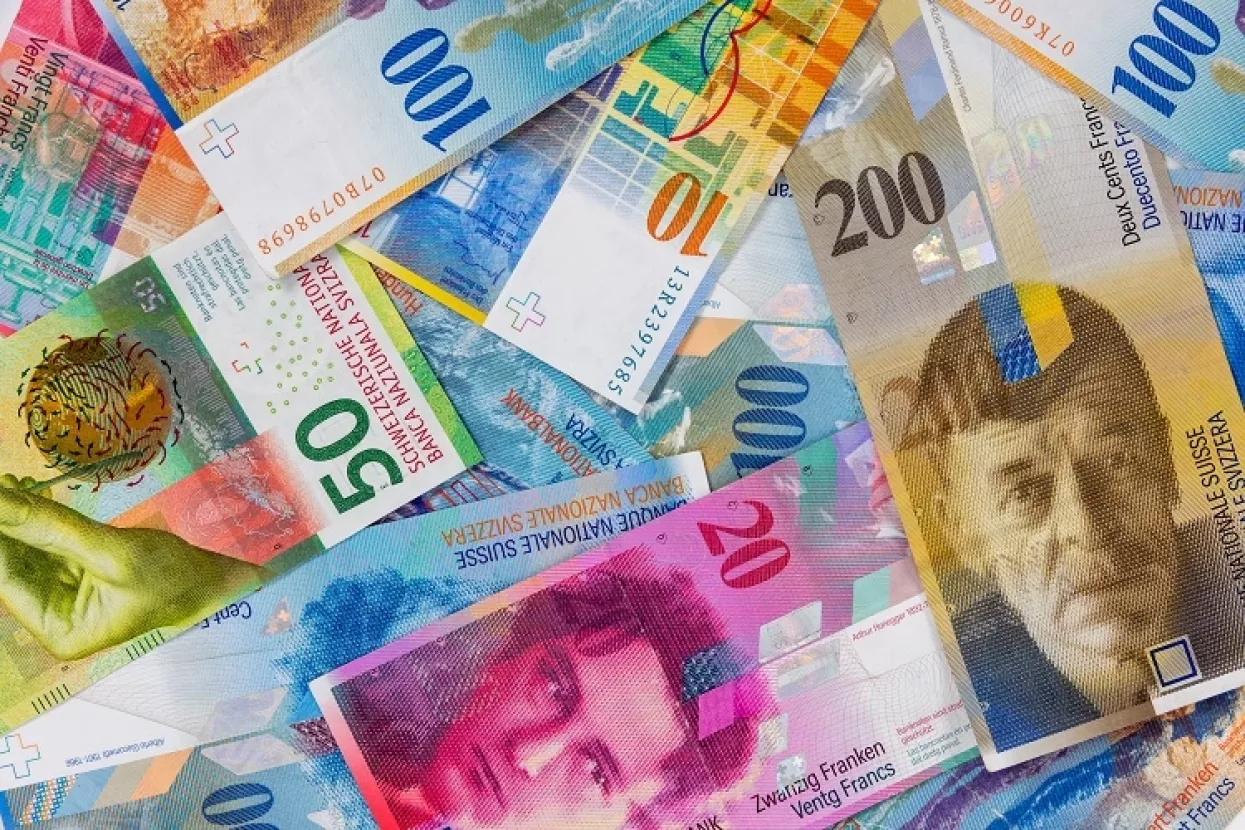
Presedan u Šibeniku: Pao cijeli ugovor o kreditu u švicarcima sa Zabom
28. rujna 2026.
foto
Općinski sud utvrdio apsolutnu ništetnost ugovora. Zaba je kredit otkazala na temelju pogrešnog duga izgrađenog na ništetnim odredbama
Donesena je prva nepravomoćna presuda u skladu s odlukom Vrhovnog suda RH Rev-820/2023 po kojoj je utvrđena apsolutna ništetnost ugovora s valutnom klauzulom CHF zbog toga što djelomičnom ništetnošću nije moguće uspostaviti ravnotežu prava i obveza uslijed nezakonita otkaza ugovora o kreditu s valutnom klauzulom CHF. Sutkinja Jasminka Mrčela na Općinskom sudu u Šibeniku tako je 6. srpnja 2026. presudom P-812/2026 odlučila da je ugovor o kreditu s valutnom klauzulom CHF u iznosu 103.000 CHF ugovoren 2005. ništetan u cijelosti. Tužiteljicu je zastupao splitski odvjetnik Srđan Kalebota.
Temeljni razlozi za utvrđenje ništetnosti cijeloga ugovora iz presude bili su sljedeći:
1. Zagrebačka banka otkazala je ugovor 20. veljače 2014. zbog navodnoga neispunjenja obveza, čime je kompletan iznos preostalih obveza odmah dospio na naplatu.
2. Vrhovni sud Republike Hrvatske u odluci Rev-820/2023-2 od 23. travnja 2024. godine utvrdio je da Ugovor o kreditu može opstati i nije u cijelosti ništetan u slučaju ništetnosti odredbi o promjenjivoj kamatnoj stopi pod uvjetom da je moguća ponovna uspostava pravne i činjenične situacije u kojoj bi se potrošač nalazio da one nisu postojale i da je time uspostavljena primjerena ravnoteža između zahtjeva za visoku razinu zaštite potrošača, s jedne strane i zahtjeva za efikasno funkcioniranje tržišta i tržišnih sloboda, s druge strane, što u konkretnom predmetu nije moguće.
3. Tužiteljica nije mogla podići kredit u eurima, jer nije bila za njega kreditno sposobna pa joj je Zaba ponudila CHF kredit, pri čemu je nije upozorila na rizike uslijed primjene valutne klauzule CHF.
4. Zaba nije dokazala da je bilo moguće pregovarati o uvjetima kreditiranja, nego je kredit plasiran pod uvjetom „uzmi ili ostavi“.
5. Budući da su utvrđene ništetnima i valutna klauzula i promjenjiva kamatna stopa, dospjeli dug na dan otkaza kredita kako ga je prikazala Zaba bio je pogrešan.
6. Ako je tuženik izračunao dug i proglasio ga dospjelim koristeći ništetnu valutnu klauzulu CHF i ništetnu promjenjivu kamatu, sam iznos duga je pogrešan, a otkaz kredita bio je nezakonit.
7. Uslijed izloženog utvrđenja u konkretnim okolnostima, ugovor ne može opstati i ništetan je u cijelosti.
8. Prema Direktivi 93/13/EEZ, nepoštene odredbe nemaju pravni učinak od samog početka (odredbe o CHF su ništetne ex tunc), što znači da tuženik ne može aktivirati pravo na otkaz kredita koje izvire iz situacije stvorene tim nepoštenim odredbama.
9. U pravcu izloženog za istaknuti je i presude Suda EU donesene u predmetima C-260/18, C-118/17, C-655/20 i C-269/19 u kojima je utvrđeno da je ugovor s ništetnom valutom i/ili ništetnom kamatom ništetan u cijelosti.
Konkretnom presudom potvrđeno je stajalište Vrhovnog suda iz presude Rev-820/2023:
27. Naprijed navedeno ne isključuje mogućnost da unutar pojedinih nacionalnih sudova u državama članicama EU, zbog određenih specifičnih okolnosti pojedinog slučaja, ugovor o kreditu bude ocijenjen i u cijelosti ništetnim. Primjer takve prakse je presuda Vrhovnog suda Republike Slovenije broj II Ips-18/2022 od 21. prosinca 2022. koja je utemeljena upravo na specifičnim činjeničnim posebnostima tog predmeta u kojem su tužitelji kao potrošači imali mogućnost podići kredit samo u CHF, a nisu bili obaviješteni o zamkama svoje odluke, dok je tuženica (banka) znala da tužitelji mogu podići kredit samo u CHF, ali im unatoč tome nije ništa objasnila o valutnom riziku čime je postupanje banke ocijenjeno ne samo nepoštenim, već i obmanjujućim, i to već u trenutku sklapanja ugovora o kredita.“
Budući da se radi o presudi utemeljenoj na stavu VSRH, smatramo da ona mora opstati i na višim sudovima.
U međuvremenu, unatoč takvom usko ograničenom stavu VSRH, valja naglasiti da Ustavni sud RH nije još uvijek odlučio o tomu jesu li CHF ugovori s ništetnim bitnim sastojcima kredita ništetni u cijelosti ili su ništetni samo djelomično, pa očekujemo da u skladu s hrvatskim pravom i pravom EU-a Ustavni sud odluči da ugovori o kreditu s ništetnim bitnim sastojcima ne mogu opstati, jednako tako kako takvi ugovori ne mogu opstati niti na temelju presuda u Poljskoj, u Sloveniji te u Bugarskoj.

čitajte lider u digitalnom izdanju
vezani članci
INGRA
Uspješno zaključeno refinanciranje kreditnih obveza sa Zagrebačkom bankom
Ulaganje u novu tehnologiju, povećanje proizvodnih kapaciteta, novi pogoni i poslovnice, razvoj novih proizvoda, kupnja suvremenih strojeva i opreme često zahtijevaju dodatnu financijsku injekciju kako bi tvrtka mogla dalje napredovati i širiti poslovanje