

Financije
Inflacija Hrvatima na štednji odnese 1,7 milijardi eura godišnje
30. rujna 2026.
foto Shutterstock
Prema izračunu Finaxa, prosječan stanovnik godišnje izgubi oko 430 eura kupovne moći, a najveći dio novca na računima gotovo ne nosi kamatu
Hrvatski građani na tekućim, štednim i oročenim računima u bankama drže više od 43 milijarde eura, no visoka inflacija postupno smanjuje stvarnu vrijednost tog novca. Prema izračunu investicijske platforme Finax, pad kupovne moći bankovnih depozita trenutačno iznosi oko 430 eura godišnje po stanovniku, odnosno približno 1,7 milijardi eura na razini cijele zemlje.
Pritom nije riječ o tome da novac nestaje s računa. Nominalni iznos ostaje isti, a uz kamatu može i rasti, ali zbog rasta cijena za isti se iznos s vremenom može kupiti manje.
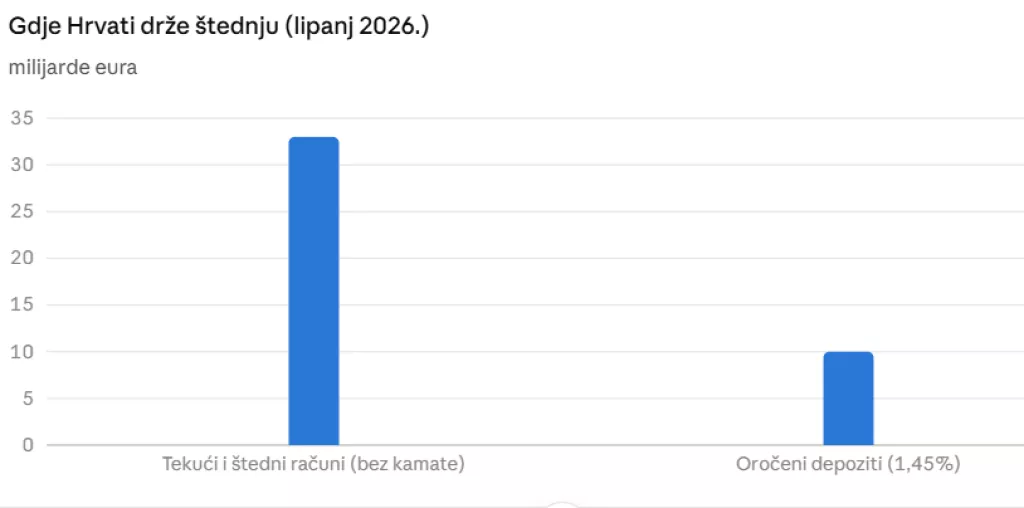
Prema podacima HNB-a koje navodi Finax, građani su u lipnju ove godine na tekućim i štednim računima držali oko 33 milijarde eura, a na oročenim depozitima dodatnih deset milijardi eura.
Tekući i štedni računi u praksi gotovo da ne donose kamatu, pa uz inflaciju od 4,2 posto, koliko je iznosila u kolovozu, taj novac gubi kupovnu moć približno stopom inflacije. Kratkoročni oročeni depoziti, prema podacima iz analize, donose oko 1,45 posto, što uz takvu inflaciju znači realni gubitak od oko 2,75 posto godišnje.
Finax na temelju tih podataka procjenjuje da građani na ukupnom iznosu koji drže u bankama godišnje izgube oko 1,7 milijardi eura kupovne moći.
Inflacija godinama nagriza vrijednost novca
Slična je situacija bila i tijekom 2025., kada je procijenjeni gubitak kupovne moći iznosio oko 360 eura po stanovniku. Posebno su izražene bile 2022. i 2023., kada je inflacija u Hrvatskoj iznosila 10,8, odnosno 8,4 posto godišnje. U samo te dvije godine realna kupovna moć novca na bankovnim računima smanjila se gotovo 20 posto.
– Novac na tekućim i štednim računima danas praktički ne nosi kamatu, pa svaki mjesec tiho gubi vrijednost punom stopom inflacije. Kad to prevedemo u brojke, prosječan stanovnik Hrvatske na taj način gubi oko 430 eura kupovne moći godišnje, a na razini cijele zemlje riječ je o gotovo 1,7 milijardi eura svake godine iznova – kaže Emilio Gučec, country manager Finaxa za Hrvatsku.
Kolika bi bila razlika nakon deset godina
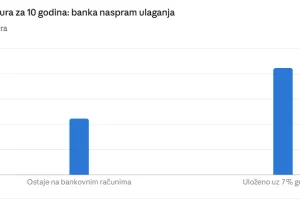
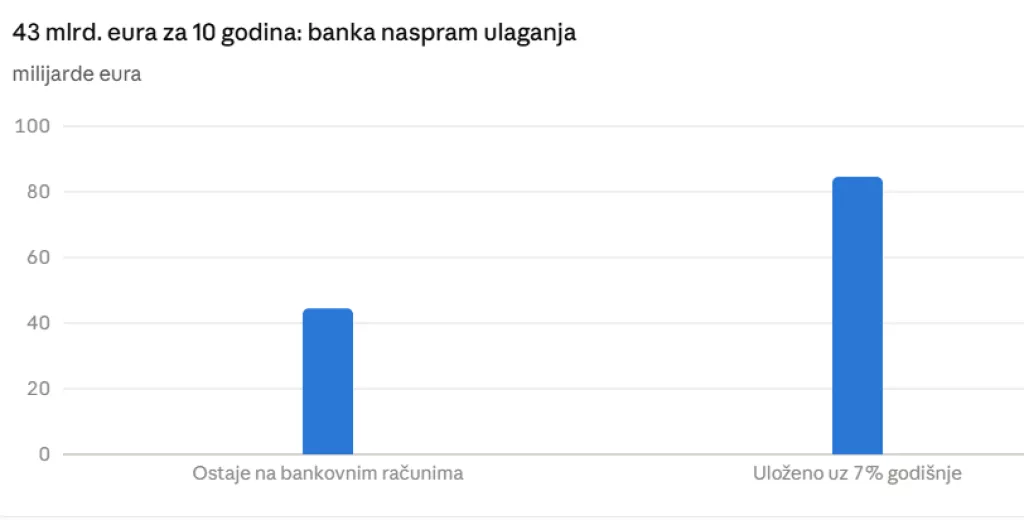
U Finaxu su napravili i hipotetski izračun što bi se dogodilo kada bi se svih 43 milijarde eura koje kućanstva trenutačno drže na tekućim, štednim i oročenim računima umjesto toga uložilo u globalno diverzificirani ETF portfelj.
Uz pretpostavljeni povijesni prosječni prinos od oko sedam posto godišnje, vrijednost tog iznosa nakon deset godina mogla bi dosegnuti oko 84,6 milijardi eura. Ako bi novac ostao na bankovnim računima uz sadašnje pretpostavljene prinose, prema istom izračunu narastao bi na oko 44,5 milijardi eura.
Razlika bi tako dosegnula gotovo 40 milijardi eura na razini cijele zemlje, odnosno približno 10 tisuća eura po stanovniku. Riječ je, međutim, o Finaxovoj projekciji koja uspoređuje bankovne depozite s hipotetskim ulaganjem uz povijesni prosječni prinos, a ne o zajamčenom budućem rezultatu ulaganja.
– Bankovni račun mnogim Hrvatima pruža osjećaj sigurnosti, no ta ista 'sigurnost' dugoročno ih košta stvarne vrijednosti ušteđevine. Stara izreka kaže: tko čuva, taj i ima. No u današnjim uvjetima novac koji jednostavno stoji na tekućem ili štednom računu bez ikakve kamate tiho gubi baš ono što je trebalo sačuvati, zato je prikladan tek za kratkoročnu pričuvu, a ne za dugoročnu izgradnju imovine – kaže Gučec.
Prema HNB-ovoj projekciji koju navodi Finax, inflacija bi se do 2028. trebala smiriti na oko 2,8 posto. Kada bi novac dugoročno ostajao na računu bez prinosa, nakon tridesetak godina mogao bi imati manje od polovice današnje kupovne moći.
– Kod ulaganja vrijedi točno suprotno pravilo: kamata na kamatu djeluje tiho, ali iz godine u godinu sve uočljivije – dodaje Gučec.
Inflacija, zaključuju u Finaxu, godinama postupno smanjuje realnu vrijednost štednje koja ne ostvaruje prinos, dok složeni prinos kod ulaganja djeluje u suprotnom smjeru. Što je razdoblje ulaganja dulje, učinak reinvestiranja prinosa postaje snažniji.
Finax je investicijska platforma specijalizirana za dugoročna ulaganja i mirovinsku štednju putem ETF-ova. Sama kompanija u priopćenju napominje da ulaganje uključuje rizik.

čitajte lider u digitalnom izdanju
vezani članci