Biznis i politika
HNB pooštrava mjere zbog rasta kredita i cijena stanova
30. rujna 2026.
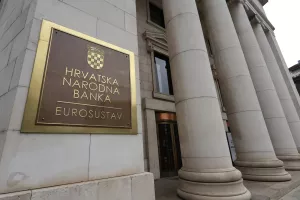
foto Ratko Mavar
Zaštitni sloj kapitala banaka raste na 2,25 posto, a HNB upozorava na rekordne cikličke rizike i snažan rast cijena nekretnina
Zbog nastavka rasta cikličkih rizika s već povišene razine, HNB nastavlja s podizanjem stope protucikličkoga zaštitnog sloja kapitala, koja bi od listopada iduće godine trebala iznositi 2,25 posto, dok će se, temeljem ranije odluke, od 1. siječnja 2027. primjenjivati stopa od dva posto, izvijestila je središnja banka.
Na višegodišnji rast cikličkih rizika Hrvatska narodna banka (HNB) je od 2022. reagirala višestrukim podizanjem stope toga zaštitnog sloja, a kako je istaknuto u objavi, trenutačno se primjenjuje stopa od 1,5 posto, od 1. siječnja 2027. primjenjivat će se stopa od dva posto, najavljena u rujnu 2025., koju će od 1. listopada 2027. zamijeniti stopa od 2,25 posto.
- Jačanje kapitalne pozicije banaka protucikličkim zaštitnim slojem kapitala povećava njihovu sposobnost podnošenja gubitaka i nastavka kreditiranja domaćega nefinancijskog sektora u slučaju iznenadnog šoka ili nepovoljnih makrofinancijskih kretanja", kažu iz HNB-a.
Ističu i da je domaći bankovni sustav relativno visoko profitabilan i raspolaže kapitalom dostatnim za ispunjanjavanje viših kapitalnih zahtjeva, stoga se povećanje stope ne bi trebalo odraziti na trošak i dostupnost bankovnog financiranja.
Podsjećaju i da će se od 1. listopada 2026. primjenjivati pooštrena ograničenja kriterija kreditiranja potrošača, kojima je smanjen udio kredita koji se mogu odobriti uz odstupanje od propisanih omjera. "Dvije mjere djeluju komplementarno jer ograničenja kriterija kreditiranja usporavaju akumulaciju rizika u novoodobrenim kreditima, a viši zaštitni sloj kapitala jača sposobnost banaka da podnesu gubitke ako se rizici materijaliziraju", poručuju iz HNB-a.
U objavi navode da su se pokazatelji kreditnog jaza i kompozitni indikator cikličkoga sistemskog rizika u prvom tromjesečju 2026. dodatno povećali, pri čemu je kompozitni indikator dosegnuo najvišu razinu od početka izračuna. Relativna zaduženost domaćega privatnog sektora, mjerena omjerom duga i BDP-a, porasla je, što je dodatno proširilo kreditni jaz specifičan za Republiku Hrvatsku, pa se u prvom tromjesečju 2026. pokazatelji kreditnog jaza nalaze na vrlo visokim razinama.
- Rast kompozitnog indikatora, koji obuhvaća širi skup pokazatelja cikličkih rizika, ponajviše odražava snažnu kreditnu aktivnost, koja uz usporavanje rasta dohodaka povećava opterećenost stanovništva i poduzeća dugom, te moguće podcjenjivanje rizika u bankarskom sektoru. Referentne stope izvedene iz pokazatelja kreću se od 1,97 do 2,5 posto i upućuju na potrebu za daljnjim povećanjem stope, te HNB odabranom stopom od 2,25 posto nastavlja postupno usklađivati visinu zaštitnog sloja s razinom cikličkih rizika - piše u objavi.
Nastavak rasta kreditiranja, uz snažan rast cijena stambenih nekretnina
Obrazlažući mjere, središnji bankari ističu da su kratkoročni pokazatelji kreditne aktivnosti i nadalje povišeni, dok cijene stambenih nekretnina snažno rastu, što dodatno jača već povišene cikličke ranjivosti.
- Cijene stambenih nekretnina nastavile su rasti snažnije od makroekonomskih odrednica, poput dohodaka ili troškova gradnje, a u prvom su tromjesečju 2026. tako porasle za 14,3 posto na godišnjoj razini, nakon 14,1 posto u 2025., brže nego u većini članica EU-a - ističu.
Istodobno, napominju, usporio je rast zaposlenosti i plaća, pa se jaz između brzine rasta cijena nekretnina i dohodaka kućanstava dodatno proširio, a priuštivost stanovanja smanjila. Dodaju da su rastu cijena pridonijele i niže kamatne stope na stambene kredite te porezni poticaji za kupnju stambenih nekretnina.
Kada je riječ o kreditima poduzećima i stanovništvu, tijekom prvih osam ovogodišnjih mjeseci su nastavili relativno snažno rasti, iako nešto sporije nego na kraju 2025. Tako je u segmentu kreditiranja stanovništva na godišnjoj razini rast kredita usporio s 13,1 posto u prosincu prošle na 10,8 posto u kolovozu ove godine, pri čemu je rast gotovinskih nenamjenskih kredita oslabio s 11,3 na 10,1 posto, a stambenih kredita s 15,5 na 12,4 posto.
- To usporavanje ponajprije odražava bazne učinke iznimno snažnog rasta u prvoj polovini 2025., dok su kratkoročni pokazatelji kreditne aktivnosti ostali povišeni - napominju HNB-ovi analitičari.
S druge strane, "zamah" gotovinskih nenamjenskih kredita snažno je ojačao u odnosu na kraj 2025. - sa 6,3 posto u prosincu na 9,9 posto u kolovozu - dok je "zamah" stambenih kredita ostao blizu visoke razine s kraja 2025., to jest na 12,5 posto u odnosu na 13,9 posto.
"Zamah" kredita poduzećima, pak, u kolovozu je osjetno oslabio u odnosu na kraj prethodne godine, na 0,1 posto u odnosu na 13,7 posto, s obzirom na to da je iz izračuna isključen snažan rast ovih kredita tijekom proljeća 2026., napominju iz HNB-a.
Dodaju i da se na godišnjoj razini stopa rasta kredita poduzećima u kolovozu tek blago usporila u odnosu na kraj 2025., s 12,8 na 11,3 posto, pri čemu najveći doprinos rastu daju krediti poduzećima iz djelatnosti poslovanja nekretninama, trgovine te pružanja usluga smještaja i hrane.

čitajte lider u digitalnom izdanju
vezani članci