
Financije
ECB preko Pontesa otvara vrata tokeniziranim financijama
21. rujna 2026.
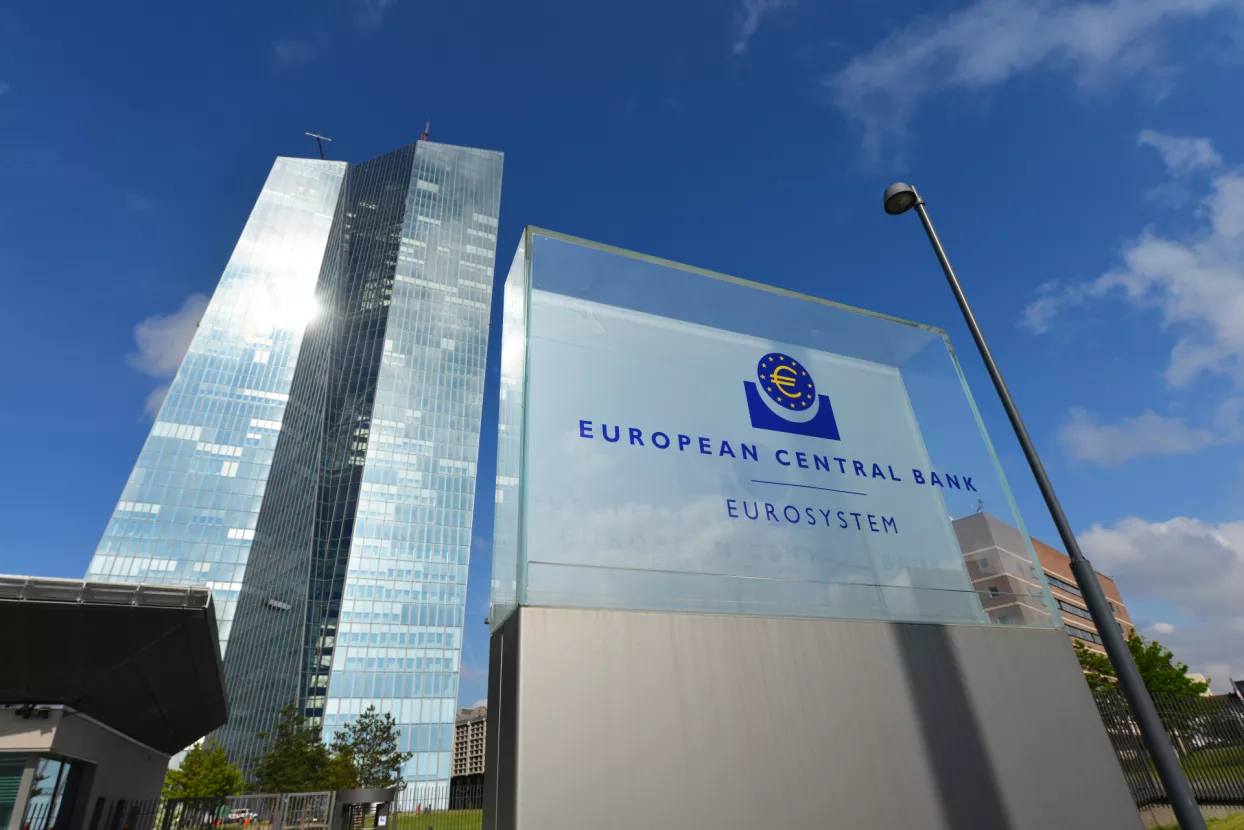
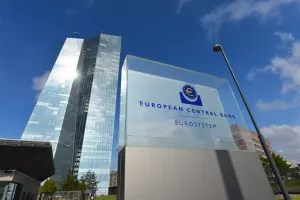
Europska središnja banka, ECB
foto Shutterstock
Europska središnja banka u pogon je pustila Pontes, sustav koji povezuje tradicionalno bankarstvo s blockchainom
Europska središnja banka danas je u pogon pustila Pontes, sustav koji povezuje tradicionalno bankarstvo s tehnologijom na kojoj se temelje blockchain i kriptovalute. No Pontes nije nova kriptovaluta niti digitalni novčanik za građane. Riječ je o financijskoj infrastrukturi namijenjenoj bankama i drugim velikim sudionicima tržišta.
Njegov je cilj jednostavan: omogućiti sigurniju i bržu trgovinu tokeniziranim obveznicama i drugom digitalnom imovinom. No, idemo redom, što je uopće tokenizacija?
Tokenizacija znači da se vlasništvo nad nekom imovinom, primjerice obveznicom, prikazuje u obliku digitalnog tokena. Takav token može sadržavati podatke o vlasniku, vrijednosti, datumu dospijeća i isplati kamata. Za razliku od bitcoina, tokenizirana obveznica ima jasno određenu imovinu u pozadini. Tehnologija je nova, ali financijski proizvod može biti sasvim tradicionalan.
Problem nastaje kada tu digitalnu obveznicu treba kupiti i platiti. Imovina se nalazi na jednoj platformi, dok novac prolazi kroz drugi sustav. Ako procesi nisu dobro povezani, pojavljuje se rizik da jedna strana preda obveznicu, a ne dobije novac. Upravo tu uskače Pontes.
Pontes djeluje kao most između platformi s tokeniziranom imovinom i platnog sustava Eurosustava. Kada banka kupuje digitalnu obveznicu, sustav usklađuje prijenos obveznice i plaćanje. Ili se izvrše oba dijela transakcije ili se ne izvrši nijedan. Time se smanjuje rizik, ubrzava poravnanje i uklanja dio administracije koja danas prati trgovinu vrijednosnim papirima.
Plaćanje se pritom provodi u novcu središnje banke, koji se smatra najsigurnijim sredstvom poravnanja. To Pontes razlikuje od sustava koji se oslanjaju na privatne kriptovalute ili stablecoine čija sigurnost ovisi o privatnom izdavatelju.
Eurosustav je prije pokretanja sustava proveo više od 50 testova i eksperimenata sa 64 sudionika iz devet jurisdikcija, pri čemu je u novcu središnje banke poravnato gotovo 1,6 milijardi eura transakcija. Testovi su pokazali da se tokeniziranom imovinom može trgovati uz poravnanje u novcu središnje banke.
I iako se godinama najavljuje digitalni euro, treba naglasiti da Pontes ne treba miješati s njim. Digitalni euro trebao bi služiti za svakodnevnu kupnju, slično gotovini ili novcu na bankovnom računu. Pontes je namijenjen bankama, investicijskim društvima, burzama i drugim financijskim institucijama.
Građani zato neće dobiti Pontes aplikaciju niti će njime plaćati u trgovinama. Njegov utjecaj mogli bi osjetiti posredno, ako nova infrastruktura snizi troškove financiranja i ulaganja.
Također, Pontes ima i političku važnost. Velik dio tržišta digitalne imovine oslanja se na američke platforme i stablecoine vezane uz dolar. Ako bi se europska tokenizirana imovina uglavnom plaćala takvim instrumentima, Europa bi mogla postati ovisna o financijskoj infrastrukturi koju ne kontrolira.
ECB zato želi osigurati da euro ostane važan i u svijetu digitalnih financija. Cilj nije zaustaviti razvoj blockchaina, nego ga uključiti u regulirani sustav u kojem vrijede europska pravila.
Potencijalne koristi su velike: brže transakcije, manje ručnog rada, automatska isplata kamata i jednostavnije prekogranično ulaganje. Banke bi mogle lakše upravljati novcem i vrijednosnim papirima, dok bi tvrtke jeftinije dolazile do kapitala.
Za građane Hrvatske zasad se ništa neposredno ne mijenja. Veći utjecaj mogao bi se pojaviti ako država, banke ili domaća poduzeća počnu izdavati tokenizirane obveznice. Takva bi imovina mogla biti jednostavnija za trgovanje na europskom tržištu, čime bi hrvatskim izdavateljima postao dostupan veći broj investitora. Dugoročno bi to moglo smanjiti troškove financiranja i olakšati pristup kapitalu.

čitajte lider u digitalnom izdanju
vezani članci