Biznis i politika
Fed prvi put nakon tri godine podignuo kamate. I tu možda neće stati
16. rujna 2026.
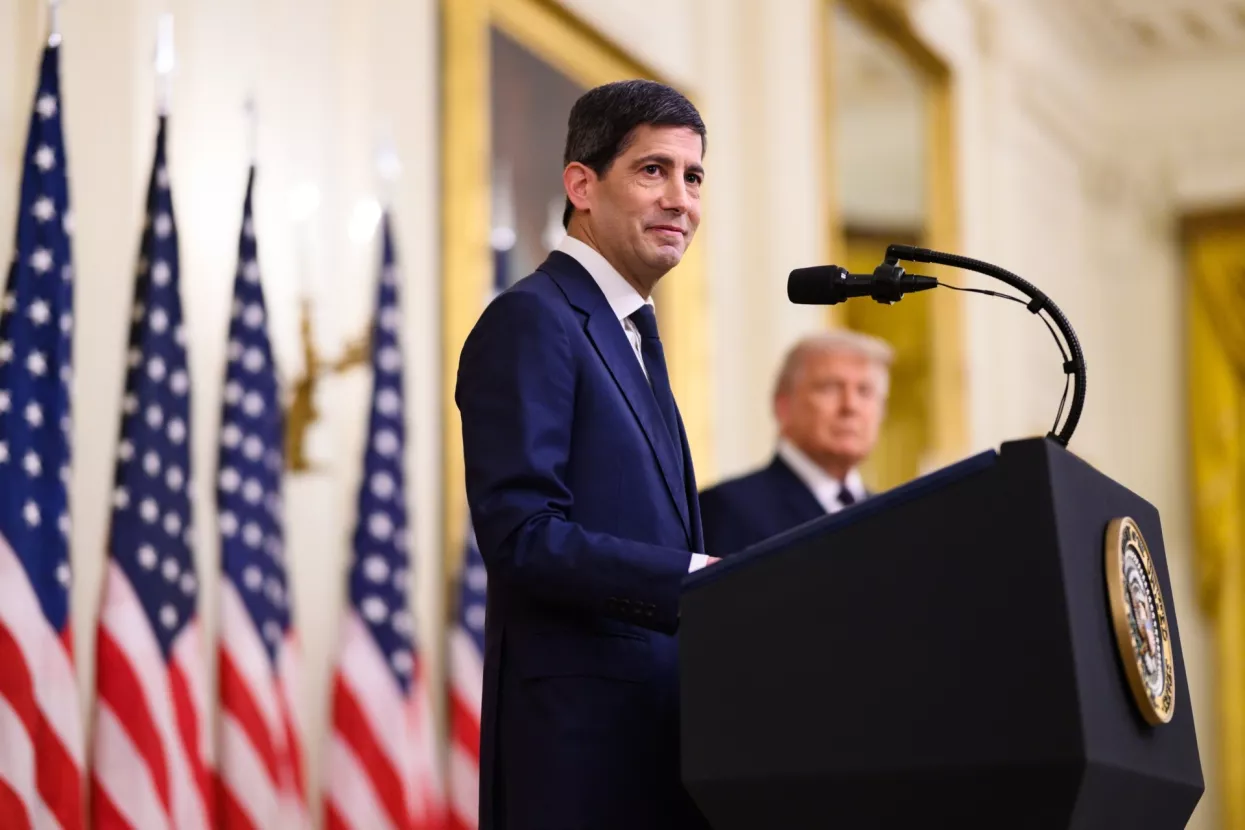
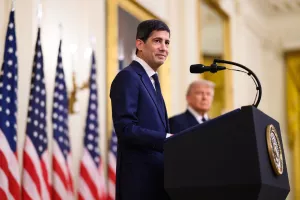
Kevin Warsh
foto Shutterstock
Inflacija ostaje previsoka, gospodarstvo otporno, a gotovo svi dužnosnici Feda očekuju barem još jedno povećanje kamata
Američka središnja banka (Fed) podignula je u ključnu kamatnu stopu za 25 baznih bodova, u raspon od 3,75 do 4 posto, prvi put nakon više od tri godine. No za financijska tržišta važnija od samog povećanja kamata bila je poruka koja je stigla uz odluku: borba protiv inflacije još nije završena, a Fed očekuje najmanje još jedno povećanje kamata do kraja godine.
Odluku Federalnog odbora za otvoreno tržište (FOMC) članovi su donijeli jednoglasno, a riječ je o prvoj promjeni monetarne politike otkako je Kevin Warsh krajem svibnja preuzeo dužnost predsjednika Feda. Povećanje kamata bilo je uglavnom očekivano nakon posljednjih podataka koji su pokazali da inflacijski pritisci u američkom gospodarstvu ostaju snažni.
Fed je tako promijenio smjer nakon što je od srpnja držao referentnu kamatnu stopu u rasponu od 3,50 do 3,75 posto. Posljednji put američka središnja banka podignula je kamate u srpnju 2023., kada je stopa dosegnula raspon od 5,25 do 5,50 posto.
Većina dužnosnika očekuje još jedno povećanje kamata
Nove ekonomske projekcije Feda pokazuju da današnji potez vjerojatno neće biti jednokratan. Čak 16 od 18 dužnosnika Feda očekuje najmanje još jedno povećanje kamatnih stopa za četvrtinu postotnog boda do kraja ove godine. Medijan njihovih projekcija tako pokazuje referentnu stopu u rasponu od 4 do 4,25 posto na kraju 2026.
Još je važnija promjena očekivanja za sljedeću godinu. Prema novim projekcijama, kamatna stopa trebala bi na razini od 4 do 4,25 posto ostati i krajem 2027. To znači da Fed sada ne predviđa brzo vraćanje prema nižim kamatnim stopama, nego dulje razdoblje restriktivne monetarne politike.
Predsjednik Feda Kevin Warsh nakon sastanka naglasio je da je inflacija i dalje previsoka i da posljednji podaci ne pokazuju dovoljno uvjerljivo popuštanje temeljnih inflacijskih pritisaka.
– Naš će dominantni fokus ostati na stabilnosti cijena. Jednostavna je činjenica da je inflacija previsoka i da je previsoka već predugo – rekao je Warsh na konferenciji za novinare, dodajući da podaci tijekom ljeta ne pokazuju da su se temeljni inflacijski trendovi značajnije poboljšali.
Warsh je objasnio i da današnje povećanje kamata treba omogućiti brži povratak inflacije prema Fedovu cilju od dva posto. Istodobno je odbacio ocjenu da su trenutačni financijski uvjeti izrazito restriktivni, poručivši da je takvo stajalište široko prihvaćeno među članovima FOMC-a.
Inflacija prema dva posto tek 2029.
Razloge za zaokret prema strožoj monetarnoj politici pokazuju i nove makroekonomske projekcije. Fed sada očekuje da će inflacija mjerena indeksom osobne potrošnje (PCE) ove godine iznositi 3,7 posto, nešto više od 3,6 posto koliko je predviđao u lipnju.
Još važnije, povratak inflacije na ciljanu stopu od dva posto sada se očekuje tek 2029., godinu dana kasnije nego u prethodnim projekcijama.
Inflacijske pritiske posljednjih mjeseci pojačalo je nekoliko čimbenika. Rast cijena energije povezan s ratom SAD-a i Izraela s Iranom pridonio je novom valu poskupljenja, dok američke carine povećavaju troškove uvoza. Istodobno snažna ulaganja povezana s umjetnom inteligencijom održavaju potražnju i investicijsku aktivnost na visokoj razini.
Novi podaci objavljeni upravo na dan odluke Feda dodatno su potvrdili inflacijske rizike. Američke uvozne cijene u kolovozu su porasle 0,7 posto u odnosu na prethodni mjesec, znatno više od očekivanih 0,4 posto. Na godišnjoj razini bile su čak sedam posto više, što je najveći rast od kolovoza 2022. godine.
Američko gospodarstvo zasad podnosi više kamate
Fed istodobno ne vidi znakove ozbiljnijeg slabljenja gospodarstva koji bi ga prisilili na toleriranje više inflacije. Naprotiv, prognoza gospodarskog rasta za ovu godinu blago je povećana, s 2,2 na 2,3 posto.
Procjena nezaposlenosti također je poboljšana. Fed sada očekuje stopu nezaposlenosti od 4,1 posto na kraju godine, dok je u lipnju predviđao 4,3 posto. Kombinacija otpornog tržišta rada i tvrdokorne inflacije središnjoj banci daje više prostora za nastavak restriktivne monetarne politike.
Promjena je posebno značajna zato što je još donedavno glavno pitanje na tržištima bilo kada će i koliko brzo Fed nastaviti smanjivati kamatne stope. Sada se rasprava praktički okrenula: investitori pokušavaju procijeniti koliko će povećanja još biti potrebno i koliko dugo će kamate ostati povišene.
Tržišta sada čekaju listopad
Prva reakcija financijskih tržišta nakon odluke bila je relativno mirna jer je povećanje od 25 baznih bodova već bilo u velikoj mjeri uračunato u cijene. Dolar je ojačao prema euru, dok su prinosi na američke državne obveznice ostali blizu razina na kojima su bili neposredno prije objave odluke.
Prinos na desetogodišnju američku državnu obveznicu kretao se oko pet posto nakon što je početkom tjedna dosegnuo najvišu razinu u 19 godina. Visoki dugoročni prinosi dodatno povećavaju troškove financiranja američkih kompanija i kućanstava, neovisno o izravnim potezima Feda.
Pozornost tržišta zato se sada okreće sljedećem sastanku Feda krajem listopada. Neposredno nakon rujanske odluke tržište je procjenjivalo vjerojatnost još jednog povećanja kamata na tom sastanku na nešto više od 56 posto.
Ipak, Fed u priopćenju nije unaprijed obećao novi potez. Buduće odluke ovisit će o podacima, prije svega o tome hoće li se inflacija početi uvjerljivije spuštati i hoće li tržište rada ostati dovoljno snažno da podnese dodatno povećanje troškova zaduživanja.
Poruka iz novih projekcija ipak je znatno jasnija nego prije nekoliko mjeseci: Fed više ne računa na brzo popuštanje inflacijskih pritisaka, a razdoblje viših kamatnih stopa moglo bi potrajati znatno dulje nego što su investitori donedavno očekivali.

čitajte lider u digitalnom izdanju
vezani članci