Biznis i politika
Vujčić hladi očekivanja tržišta: ESB ne gleda samo cijene energije
18. rujna 2026.
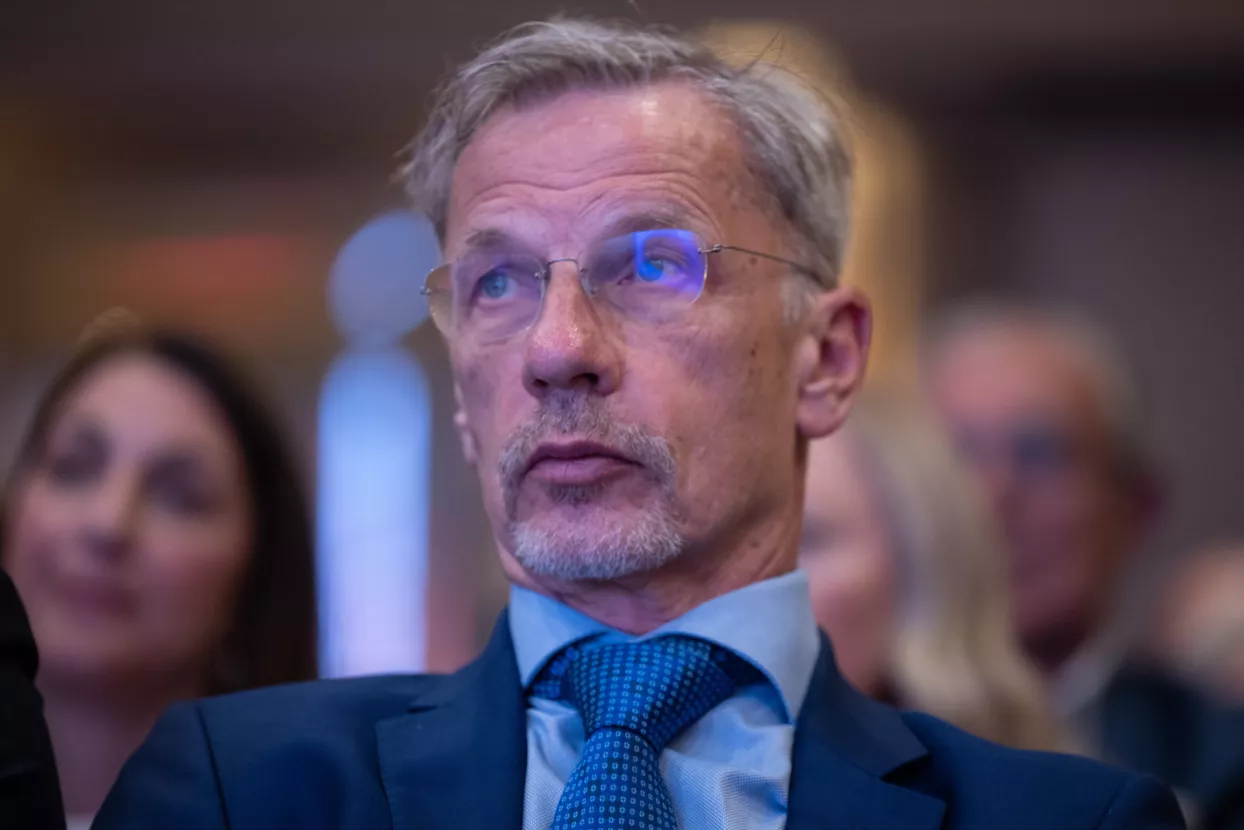
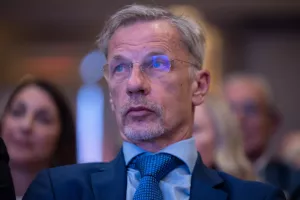
Boris Vujčić
foto Boris Ščitar
Potpredsjednik ESB-a upozorava da će odluke o kamatama ovisiti o širem skupu gospodarskih pokazatelja i kretanju inflacije
Tržišna očekivanja o daljnjem povećanju kamatnih stopa Europske središnje banke (ESB) uglavnom potiču više cijene energije, no kreatori monetarne politike pri donošenju odluka o sljedećim potezima promatrat će znatno širi skup gospodarskih pokazatelja, rekao je potpredsjednik ESB-a Boris Vujčić za Reuters.
Ulagači su posljednjih dana povećali očekivanja o novim povećanjima kamatnih stopa ESB-a nakon što je središnja banka eurozone prošli tjedan povećala troškove zaduživanja, dok je širenje sukoba na Bliskom istoku podiglo cijene goriva u eurozoni.
Vujčić, član Upravnog vijeća ESB-a, pritom je upozorio da takva očekivanja ne treba temeljiti samo na cijenama nafte i plina.
– Tržišna očekivanja o kretanju kamatnih stopa uglavnom potiču rastuće cijene energije. Želim naglasiti da ne gledamo samo cijene energije, nego mnogo širi skup podataka i kriterija kada donosimo odluke o monetarnoj politici. Ne bi bilo dobro usredotočiti se isključivo na cijene energije, koliko god one bile važne – rekao je Vujčić.
Otporno gospodarstvo suočava se s određenim rizicima
Vujčić, koji je prije dolaska na mjesto potpredsjednika ESB-a u lipnju bio guverner Hrvatske narodne banke, rekao je da bi dugotrajno visoke cijene energije mogle ne samo podići inflaciju nego i oslabiti gospodarski rast pritiskom na prihode kućanstava i potrošnju.
– Ako inflacija tijekom jeseni ostane visoka i utječe na prihode kućanstava i ponašanje potrošača, to će također imati negativan učinak na BDP – rekao je.
Dodao je da bi hladna zima dodatno pogoršala situaciju zbog viših računa za grijanje. Istodobno je istaknuo da je eurozona u posljednje četiri godine smanjila ovisnost o prirodnom plinu, zbog čega su niske razine zaliha danas manja prijetnja nego nakon ruske invazije na Ukrajinu 2022. godine.
Gospodarstvo se, dodao je, pokazalo otpornijim nego što se očekivalo, ponajprije zahvaljujući izvozu, pri čemu su kupci vjerojatno dio kupnji obavili ranije nego što su prvotno planirali, te privatnoj potrošnji za koju se očekuje da će ostati „razumno snažna“.
ESB bi zasad mogao zadržati sadašnji tempo
ESB je povećao ključnu kamatnu stopu s 2,0 na 2,50 posto u dva koraka, u lipnju i rujnu, zajedno s ažuriranim tromjesečnim projekcijama. Vujčić smatra da je takav tempo zasad vrijedno zadržati.
– Vidjet ćemo što će se događati u idućim mjesecima i u skladu s tim prilagođavati monetarnu politiku – rekao je Vujčić.
Tržišta novca trenutačno uračunavaju još tri ili četiri povećanja kamatnih stopa do kraja iduće godine, pri čemu bi se sljedeće moglo dogoditi već u listopadu. Time bi depozitna stopa mogla dosegnuti 3,25 ili 3,50 posto.
ESB je kamatnu stopu iznad 2,50 posto opisao kao restriktivnu, odnosno razinu koja koči gospodarski rast. Vujčić je rekao da se ESB ne bi trebao previše usredotočiti na takve oznake, nego „procijeniti koja je razina kamatnih stopa primjerena u određenom trenutku“.
Također je otvorio mogućnost povećanja zahtjeva za obveznim rezervama banaka kao načina povlačenja dijela viška likvidnosti iz sustava. Taj višak likvidnosti nastao je kao posljedica poticajnih monetarnih politika iz prošlog desetljeća, a središnje banke europodručja svake godine stoji milijarde eura zbog kamata koje na njega plaćaju.
– Kada stvorite višak likvidnosti, osobito u tolikoj mjeri kao što smo to učinili u prošlosti, zahtjevi za obveznim rezervama omogućuju da se dio te likvidnosti sterilizira na jednostavan i jeftin način – rekao je.
Dodao je da takvo rješenje preferira u odnosu na alternative, poput uvođenja naknada ili ponovnog uspostavljanja „kompliciranog“ sustava višestrukih razina kamatnih stopa, u kojem se na dio depozita ne plaća kamata.
Signali s tržišta obveznica traže fiskalnu disciplinu
Prinosi na državne i druge obveznice diljem svijeta dosegnuli su najviše razine u odnosu na razdoblje prije financijske krize, pod pritiskom viših očekivanja inflacije i kamatnih stopa, ali i velikih potreba za zaduživanjem država i tehnoloških kompanija.
Vujčić je rekao da ta kretanja ne predstavljaju prijetnju financijskoj stabilnosti jer su banke u eurozoni dobro kapitalizirane i raspolažu dovoljnom likvidnošću.
Ipak, upozorio je da bi vlade trebale držati javne financije pod kontrolom.
– S vremenom, ako se inflacijska očekivanja smanje, mogli bismo vidjeti ponovno određivanje cijena na tržištu. No odgovorna fiskalna politika vlada i dalje je ključan dio slagalice na dugi rok – rekao je Vujčić.

čitajte lider u digitalnom izdanju
vezani članci